


Portfolios verlieren durch Rebalancing
Joost Driessen von der Tilburg University und Ivo Kuiper von Kempen Capital Management haben in dem Forschungspapier „Rebalancing for long term investors“ die Auswirkungen der Rebalancing-Häufigkeit langfristiger, passiver Multi-Asset-Portfolios untersucht. Für weitgehend passiv orientierte Anleger machen die Rebalancing-Aktivitäten oftmals einen Großteil des Portfolio-Turnovers und der Transaktionskosten aus. Das von den Autoren über einen Beobachtungszeitraum von 20 Jahren untersuchte Portfolio setzt sich aus einem Aktien- und einem Staatsanleihenindex sowie dem risikofreien Asset zusammen, wobei das Rebalancing ausschließlich auf strategischer Ebene der Asset-Klassen betrachtet wird, und Änderungen in den unterliegenden Indizes ignoriert werden. Es zeigt sich, dass – obwohl ein kontinuierliches Rebalancing optimal wäre – die Auswirkungen einer suboptimalen Rebalancing-Strategie sehr begrenzt sind, solange Renditen nicht vorhersehbar und Transaktionskosten vernachlässigbar sind.
In einem Umfeld mit positiven Transaktionskoten implizieren Simulationen für verschiedene erwartete Renditen und Risikoaversionen, dass die Reduzierung der Transaktionskosten durch seltenere Rebalancings den Rückgang des Nutzens überkompensiert. Optimal ist ein jährliches Rebalancing-Intervall. Im Falle zeitvariabler Marktrenditen werden die Vorteile seltenerer Rebalancings investorenseitig zudem unterschätzt. Der Nutzenverlust bei einem monatlichen statt jährlichen Rebalancings beträgt etwa 1 %, was einem Prozent Verlust des ursprünglichen Portfoliovolumens entspricht. Auch ohne Transaktionskosten würde die Begrenzung des Rebalancings auf einen quartalsweisen Turnus zu einem signifikant höheren Nutzenniveau führen.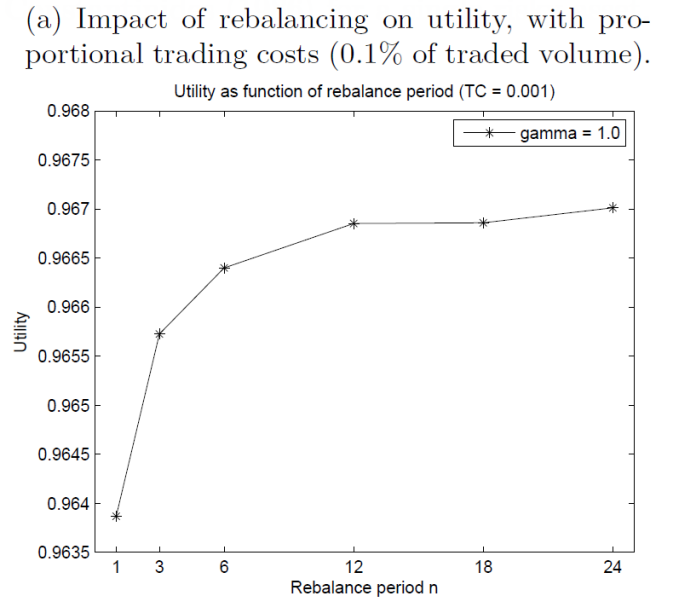
Quelle: Diessen, Kuiper, 2017
Absolut Research unterstützt institutionelle Investoren bei der Selektion von Asset Managern mit der monatlichen Publikation Absolut|ranking. Insgesamt umfassen die Absolut|rankings mehr als 11.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 27 Asset-Klassen und Marktsegmente und mehr als 110 Universen.
