


Pensionsfonds stellen strategische Asset Allocation um
McKinsey hat in einer Studie 27 Pensions- und Staatsfonds mit einem Volumen von insgesamt 7,4 Billionen US-Dollar zu ihrer strategischen Asset Allocation und den Prioritäten für die kommenden fünf Jahre befragt. Die Autoren identifizierten sechs Kerntrends. So wird geplant, einen größeren strategischen Ansatz innerhalb der Portfoliokonstruktion anzuwenden. Etwa planen die Befragten, ihre Asset-Allokation weniger an der Vergangenheit zu orientieren und stattdessen einen vorausschauenden Ansatz zu implementieren. Dieser soll strategischer ausgerichtet sein und insbesondere Risikofaktoren und Tilt-Methoden beinhalten. Ebenfalls planen viele, ihre Allokation stärker an der Struktur ihrer Verbindlichkeiten auszurichten, sogenanntes Liability-Driven Investing. Dabei befassen sich viele Investoren mit neuen Märkten und Asset-Klassen. Das Interesse an thematischen Investments steigt demnach ebenso wie an illiquiden Anlageklassen, insbesondere Private Equity und Real Estate. 51 % der Befragten geben an, dass Co-Investments in Private Equity bis 2020 sehr wahrscheinlich sind. 46 % der Investoren planen, Direktinvestment in Real Estate umzusetzen. 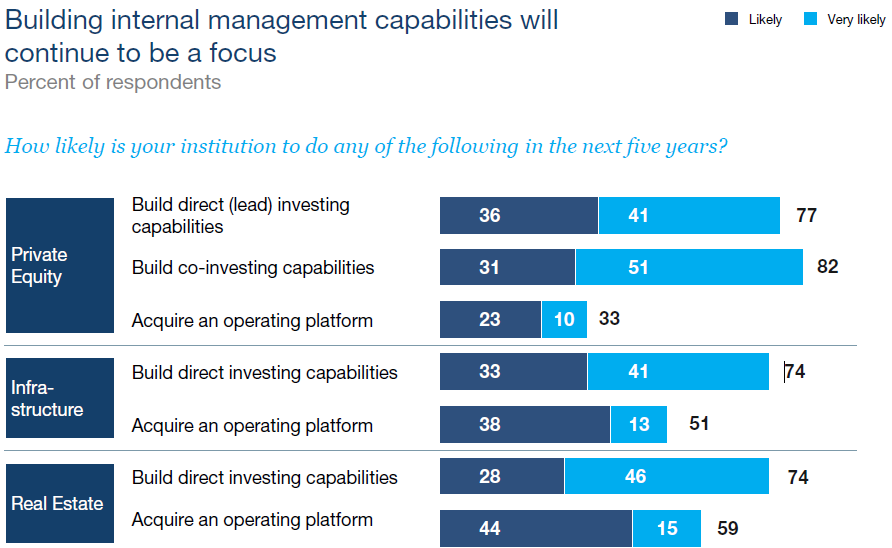
Quelle: McKinsey
Bei Investments in Private Equity und Infrastruktur stellt aktives Engagement einen wichtigen Bestandteil für die Investoren dar. 84 % der Befragten wollen bei Anlagen in Private Equity und 77 % bei Infrastrukturinvestments aktiver Einfluss nehmen und so den Wert ihrer Anlage steigern. Dazu soll das interne Know-how ausgebaut werden. Hier werden außerdem operative Verbesserungen angestrebt. Nach den Befragungsergebnissen wird innerhalb des Risikomanagements der Anteil an zentral gemanagten Risikokenngrößen steigen. Dazu zählen Liquidity, Leverage, Currency Risk und die Rate Exposure.
Abschließend stellen die Autoren die sieben höchsten Prioritäten für 2020 der institutionellen Investoren vor. Für 85 % ist die Entwicklung einer effizienten und erfolgreichen Unternehmenskultur am wichtigsten. Dahinter folgt die Weiterentwicklung des internen Risikomanagements, insbesondere mit Blick auf illiquide Assets. Neben der Förderung, Weiterentwicklung und Gewinnung spezialisierter Fachkräfte nimmt die Umsetzung eines zielgruppenorientierten Brandings einen vergleichbar hohen Stellenwert ein. 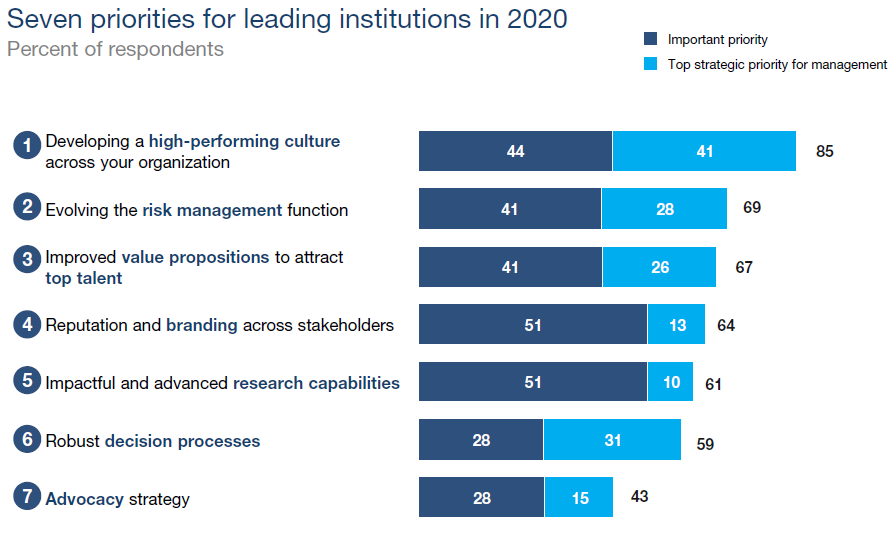
Quelle: McKinsey
Absolut Research unterstützt institutionelle Investoren bei der Selektion von Asset Managern mit der monatlichen Publikation Absolut|ranking. Insgesamt umfassen die Absolut|rankings mehr als 11.000 institutionelle Publikumsfonds, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Universen.
