


Multi-Faktor-Portfolio versus Kombination von Single-Faktor-Portfolios
Ein Forscherteam von AQR Capital Management hat in einem Research-Papier zwei verschiedene Ansätze zur Gestaltung von Multi-Faktor-Portfolios untersucht. Die Autoren konzentrieren sich in dem im Juni 2016 erschienenen Aufsatz auf einerseits Portfolio-Mix und andererseits integrierte Portfolios. Der erste Ansatz umfasst Portfolios, die aus mehreren Subportfolios zusammengesetzt werden, in denen jeweils separat eine bestimmte Faktorstrategie, z.B. Value oder Momentum, verfolgt wird. Bei integrierten Portfolios hingegen werden zunächst aggregierte Style-Rankings erstellt und dann auf Basis dieses Multi-Faktor-Rankings selektiert. Basierend auf Simulationen kann gezeigt werden, dass integrierte Portfolios durch die gleichzeitige Berücksichtigung verschiedener Faktoren diejenigen Titel vermeiden können, die zwar ein hohes Exposure zu dem einen, aber ein negatives zu einem anderen Faktor aufweisen. Die Vorteile der Integration sind umso größer, je negativer die Korrelation der Faktoren zueinander ist, je höher der Tracking Error und je mehr Faktoren gleichzeitig berücksichtigt werden. 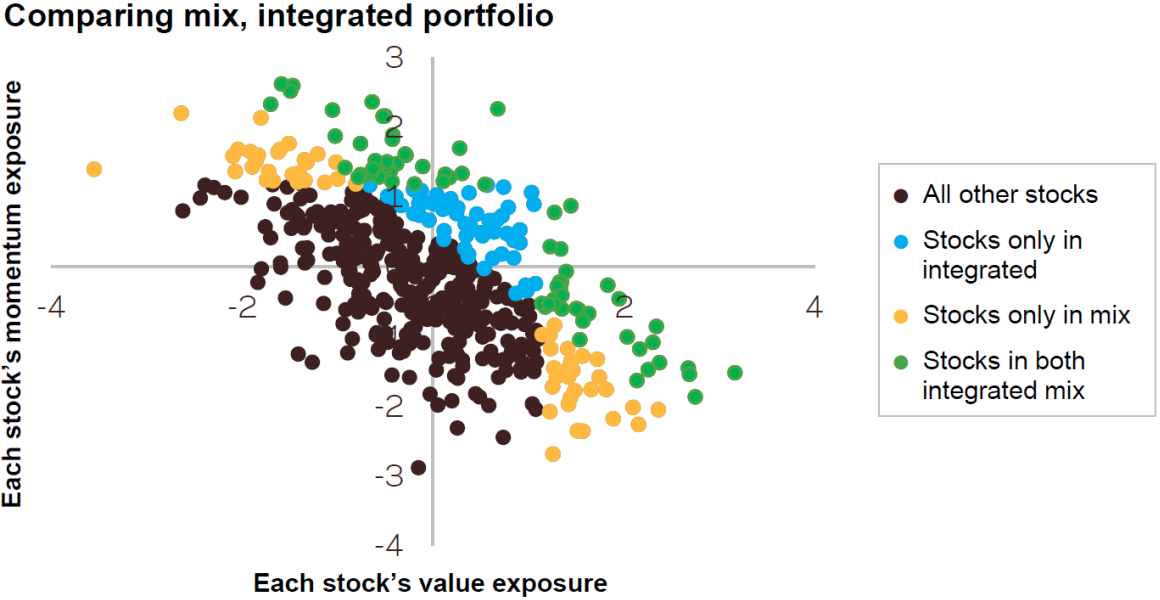
Quelle: AQR Capital Management
Um die Performance-Unterschiede beider Ansätze zu schätzen, verwenden die Autoren die beiden Faktoren Value und Momentum für globale Aktien im Zeitraum 1993 bis 2015. Bei gleich hohen Tracking Errors erzielt der Portfolio Mix gegenüber der kapitalisierungsgewichteten Benchmark eine Outperformance von 2,5 Prozentpunkten im Jahr, für das integrierte Portfolio sind es 3,6 Prozentpunkte, beides unter Berücksichtigung von Transaktionskosten. Das integrative Verfahren ist weniger sinnvoll, wenn der Tracking Error weniger als 1 % beträgt, da die Unterschiede der sich ergebenden Portfolios in einem solchen Fall nur marginal ausfallen. Gleiches gilt für die Kombination sehr hoch korrelierter Faktoren. In den anderen Fällen sind die Vorteile integrierter Portfolios allerdings erheblich.
Absolut Research analysiert institutionelle Publikumsfonds mit Smart-Beta- und Factor-Investing-Strategien jeden Monat in den Publikationen Absolut|ranking Smart Beta Equity und Smart Beta Fixed Income & Commodity. Insgesamt umfassen die Absolut|rankings mehr als 11.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Vergleichsgruppen.
