


Kreditrisiko wesentlich für Rendite europäischer Staatsanleihen
In einem Forschungspapier der österreichischen Nationalbank untersuchen Engelbert J. Dockner, Manuel Mayer, und Josef Zechner den Einfluss von Kreditrisiken auf die Rendite europäischer Staatsanleihen. Als risikofreier Marktfaktor werden Niveau, Steigung und Krümmung der Renditekurve deutscher Staatsanleihen verwendet. Ergänzt wird dies um zwei Credit-Risikofaktoren, einmal einen allgemeinen europäischen Risikofaktor sowie einen jeweiligen länderspezifischen Faktor. Das Sample umfasst CDS Spreads US-Dollar-denominierter Kontrakte für Staatsanleihen der Eurozone im Zeitraum 2006 bis 2017.
Der europäische Credit-Faktor ist für alle untersuchten Länder signifikant positiv, mit Ausnahme Spaniens sogar hochsignifikant. Je höher das europäische Credit-Risiko, desto höher die zukünftig erwartete Rendite der Staatsanleihen. Zwar weisen die länderspezifischen Risikofaktoren im Mittel ebenfalls einen positiven Wert auf, jedoch ist dieser Einfluss geringer. Der Großteil der Variation der Risikoprämien wird also vom gemeinsamen europäischen Kreditrisiko determiniert. Insgesamt führt die Berücksichtigung der Credit-Risikofaktoren zur Prognose von Renditen zu einer Steigerung des R² von 0,21 auf 0,61. Vier Robustheitstests bestätigen die Ergebnisse der ersten Untersuchung. 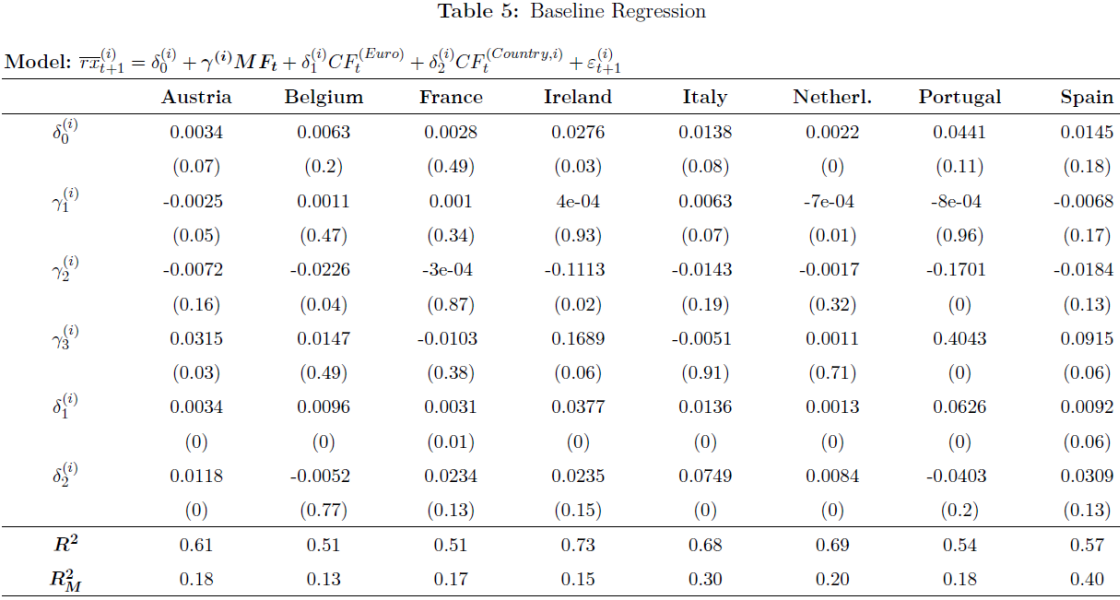
Quelle: ÖNB
Absolut Research unterstützt institutionelle Investoren bei der Selektion von Asset Managern mit der monatlichen Publikation Absolut|ranking. Insgesamt umfassen die Absolut|rankings mehr als 11.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 27 Asset-Klassen und Marktsegmente und mehr als 110 Universen.
