Kombination von Smart-Beta- und Faktorstrategien
Eine Forschergruppe um Noël Amenc von ERI Scientific Beta, einer Initiative des EDHEC-Risk Institutes, beschreibt in einem Forschungspapier das Design diversifizierter Multi-Faktor-Indizes und vergleicht diesen Ansatz mit klassischen Faktor-Indizes. Geeignet sind nach Ansicht der Autoren grundsätzlich die Risikoprämien von Value, Momentum, Low-Vola, Size, Low Investment und High Profitability. Der Unterschied der ERI-Indizes gegenüber klassischen Smart-Beta-Ansätzen liegt darin, dass einerseits das Exposure zum gewünschten Faktor aufgebaut wird, aber andererseits unerwünschte Risikofaktoren durch entsprechende Gewichtungsmethoden wegdiversifiziert werden. 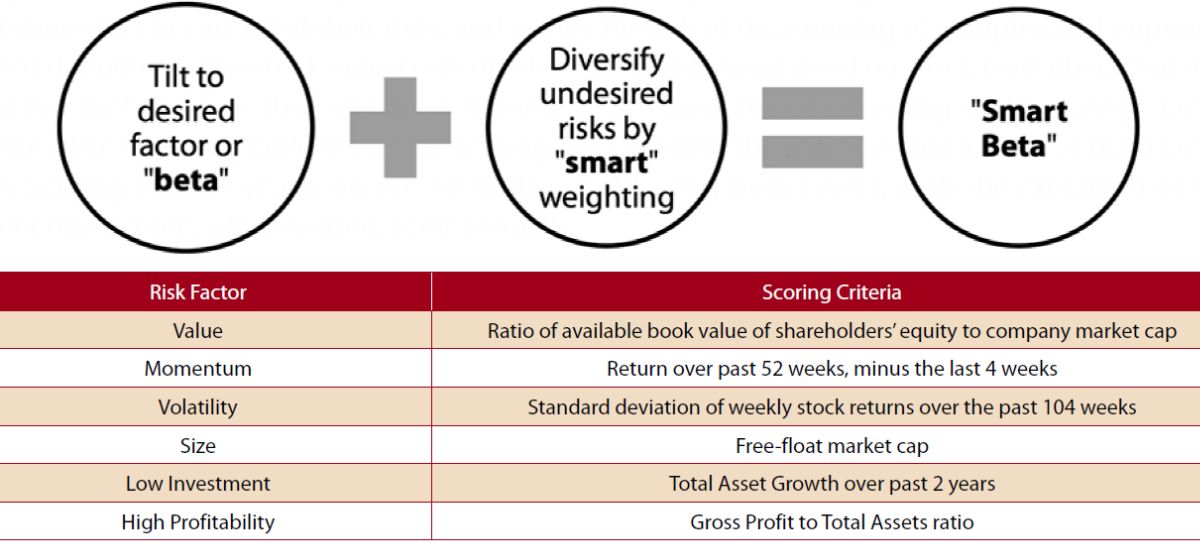
Quelle: ERI Scientfic Beta
Zwar weisen für die USA auch kapitalisierungsgewichtete Faktor-Indizes eine höhere absolute und risikoadjustierte Performance auf als ein breites Marktportfolio, doch lässt sich diese Outperformance durch eine zusätzliche alternative Gewichtung weiter steigern. Während beispielsweise das Marktportfolio für den Zeitraum 1974 bis 2014 eine Sharpe Ratio von 0,41 aufweist, sind es beim Cap-Weighted-Value-Index 0,48 und beim alternativ gewichteten Smart-Beta-Index 0,71. Analog verhalten sich die anderen Faktorindizes, was die Autoren auf mangelnde Diversifikation der kapitalisierungsgewichteten Portfolios zurückführen. 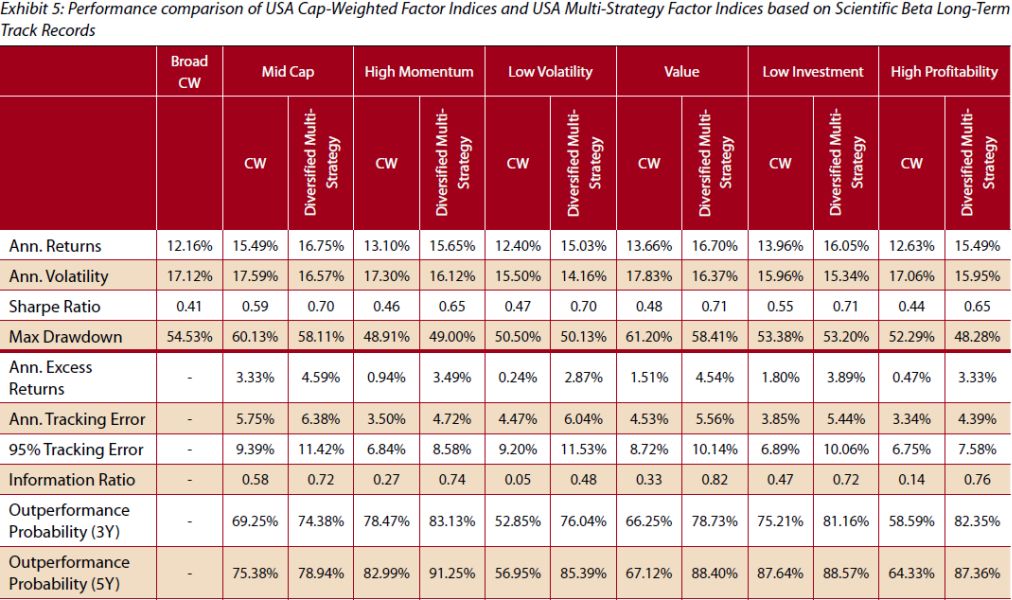
Quelle: ERI Scientific Beta
Im Anschluss werden verschiedene Robustheitstests durchgeführt. Es zeigt sich, die Multi-Faktor-Indizes unabhängig von der untersuchten Region die kapitalisierungsgewichtete Benchmark outperformen. Wenig überraschend hängt die Höhe der relativen Outperformance gegenüber einer marktbreiten Benchmark allerdings auch vom Marktumfeld ab: Während Mid-Cap-Strategien in der Hausse eine höhere Outperformance erzielen, ist dies bei Low-Vola-Ansätzen umgekehrt. Entgegen den Erfahrungen vieler anderer Smart-Beta-Indizes fallen bei den ERI Multi-Faktor-Indizes keine erheblichen Umschichtungsvolumina oder Liquiditätsrisiken an. Sektor- oder Länderkonzentrationen, die erheblich von der Benchmark abweichen oder zu starke Konzentrationen aufweisen, können durch die Konstruktionsweise der Indizes von vorneherein vermieden werden.
Absolut Research analysiert jeden Monat in der neuen Publikation Absolut|ranking Smart Beta Equity und Smart Beta Fixed Income & Commodity die besten Asset Manager mit Smart-Beta- und Factor-Investing-Strategien. Insgesamt umfassen die Absolut|rankings mehr als 10.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Vergleichsgruppen.