Klimarisiken im Asset Pricing
Physische Klimarisiken sind für die Bewertung von Vermögenswerten finanziell relevant, doch ihre Bepreisung hängt maßgeblich von Messansatz, Anlageklasse und wirtschaftlichem Übertragungskanal ab. Zu diesem Ergebnis kommt eine Metastudie von Marco Guazzini der Universität Amsterdam. Die Studie ordnet physische Risiken wie Überflutungen, Stürme, Hitze, Dürre und Meeresspiegelanstieg in die Asset-Pricing-Perspektive ein. Entscheidend ist dabei die Unterscheidung zwischen physischer Gefährdung, wirtschaftlicher Exponierung, Verwundbarkeit, realisiertem Schaden und am Markt eingepreistem Risiko. Diese Größen erfassen unterschiedliche Aspekte und können zu abweichenden Ergebnissen führen. Anpassungsmaßnahmen, Versicherungsschutz, geografische Diversifikation, Lieferketten und Geschäftsmodelle beeinflussen zudem, wie stark eine Klimabelastung auf Cashflows, Finanzierungskosten und Bewertungen wirkt.
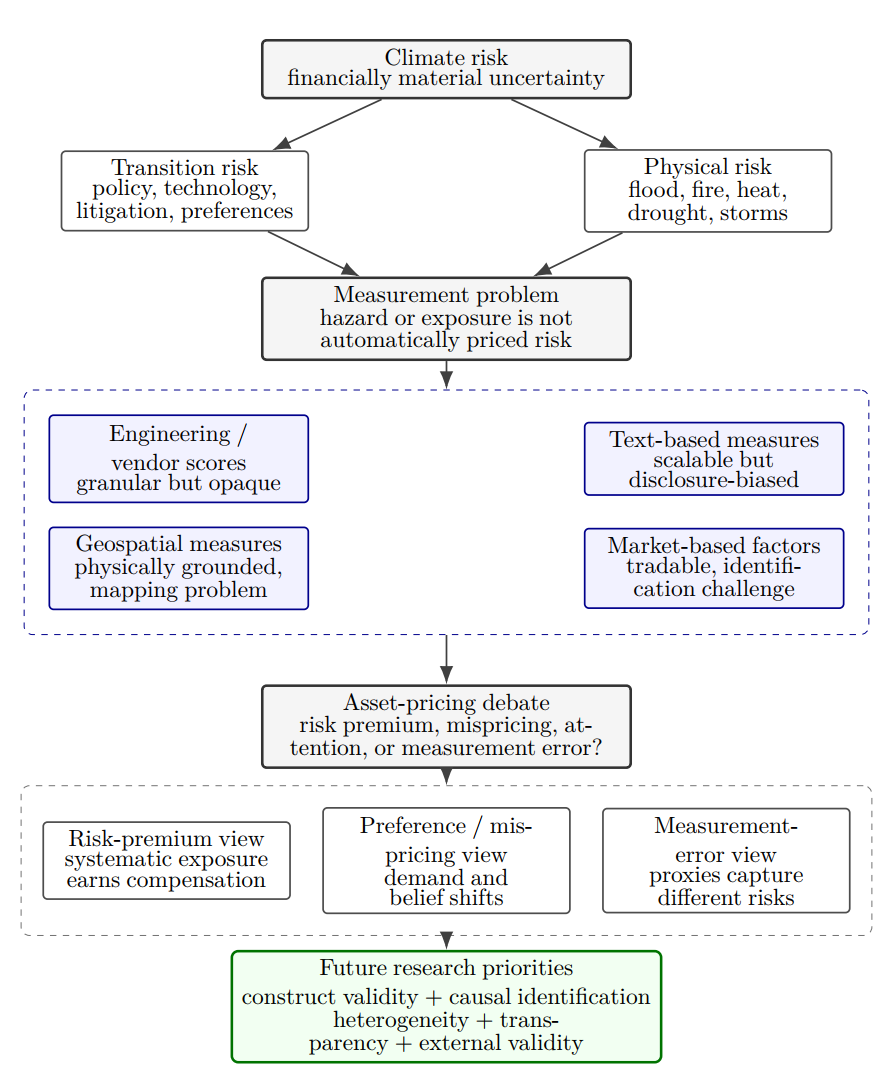
Quelle: Marco Guazzini (Vrije Universiteit Amsterdam, Department of Finance, School of Business and Economics, Robeco Institutional Asset Management)
Die robusteste Evidenz findet die Literatur dort, wo Standort und wirtschaftliche Übertragungswege klar zuzuordnen sind. Dies betrifft insbesondere Immobilien, kommunale Finanzierung, wasserbezogene Risiken sowie ausgewählte unternehmensbezogene Ereignisse. Für Kommunalanleihen zeigen Studien beispielsweise höhere Kreditspreads bei länger laufenden und bonitätsschwächeren Emissionen mit klimabezogener Exponierung. Auch für Hitzebelastungen werden Zusammenhänge mit kommunalen und Unternehmens-Kreditspreads sowie bedingten Aktienrenditen dokumentiert.
Breite Aktienmarktbefunde bleiben dagegen stark vom jeweiligen Modell und der verwendeten Kennzahl abhängig. Marktbasierte Faktoren können klimabezogene Reaktionen abbilden, zugleich aber Einflüsse aus Aufmerksamkeit, Anlegerüberzeugungen, Branchenstruktur oder konjunkturellen Risiken enthalten. Für institutionelle Investoren ergibt sich daraus ein Bedarf an kombinierten Analysen: Geodaten, Informationen zu Anlagen und Lieferketten, Versicherungs- und Anpassungskapazitäten sowie realisierte finanzielle Auswirkungen sollten gemeinsam betrachtet werden. Ergänzend gewinnen Downside-, Tail- und Szenarioanalysen an Bedeutung, da physische Klimarisiken häufig nichtlinear und in Stressphasen besonders relevant sind.
Absolut Research analysiert institutionelle Publikumsfonds mit Fokus auf Klima und Nachhaltigkeit jeden Monat in den Publikationen Absolut|ranking Sustainability Equity, Sustainability Fixed Income und Sustainability Multi-Asset. Insgesamt analysiert Absolut|ranking mehr als 16.000 aktive und passive Strategien von 2.000 Asset Managern, aufgeteilt auf 34 Assetklassen und Marktsegmente sowie mehr als 200 Universen. Individuelle Mandate und Spezialfonds können ebenfalls untersucht werden.