


Institutionelle Investoren setzen verstärkt auf Faktorstrategien
BlackRock hat in der Studie „The rise of factor investing“ die Rolle und Entwicklung von Faktor-Strategien in den Portfolios institutioneller Investoren untersucht. Hierzu wurden 200 institutionelle Investoren weltweit befragt. Faktoren werden demnach von 87 % der Befragten im Investmentprozess genutzt. Die häufigste Verwendung dient dem besseren Verständnis von Risiko- und Renditequellen des Portfolios (67 %). Mit jeweils 53 % werden Faktoren zur Optimierung der Asset-Allokation genutzt bzw. Investment-Strategien verfolgt, die versuchen, die Faktorprämie zu vereinnahmen. Ursprüngliche Motivation für die Implementierung von Faktoransätzen stellte für 76 % das bessere Verständnis der Quellen von Risiko und Rendite dar. Dieses Ziel wurde auch erreicht, sagt ein ebenso großer Anteil der Befragten. 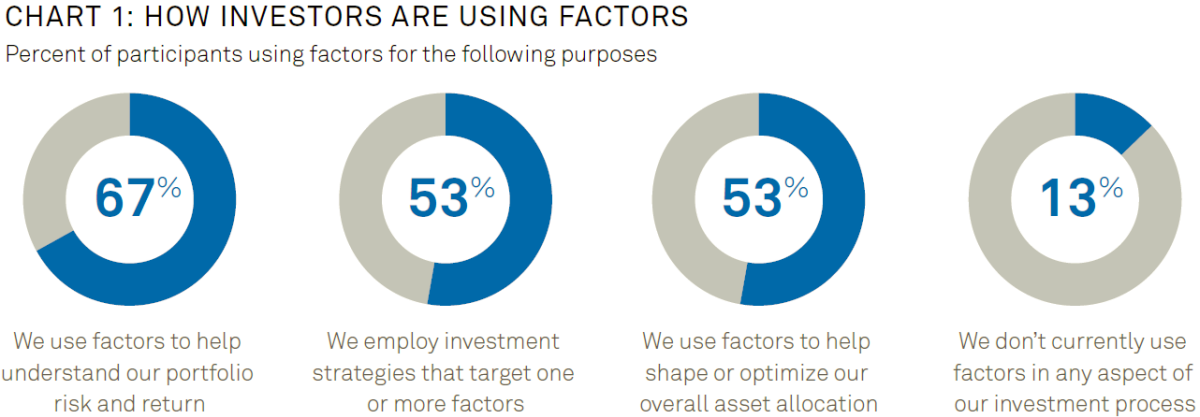
Quelle: BlackRock
Es fällt auf, dass sich die Zugangswege zu Faktorstrategien bei den Investoren stark unterscheiden. Mit 40 % setzt der größte Teil der Befragten auf die qualitative Analyse, während lediglich 25 % quantitativ vorgehen. Insgesamt dominieren Single- und Multi-Faktorstrategien im Equity-Bereich (68 %). Ebenfalls verbreitet sind Long/Short Multi-Asset-Ansätze und Faktorstrategien im Fixed-Income-Bereich. Zumeist sind diese Investments Teil des aktiven Exposures. Nahezu ein Fünftel der Befragten betrachtet Faktoransätze jedoch als Stand-Alone-Allokation. Wichtigste Makro-Faktoren sind Inflation und ökonomisches Wachstum. Bei den Style-Faktoren dominieren Value mit 78 %, gefolgt von Quality (71 %) und Momentum (61 %).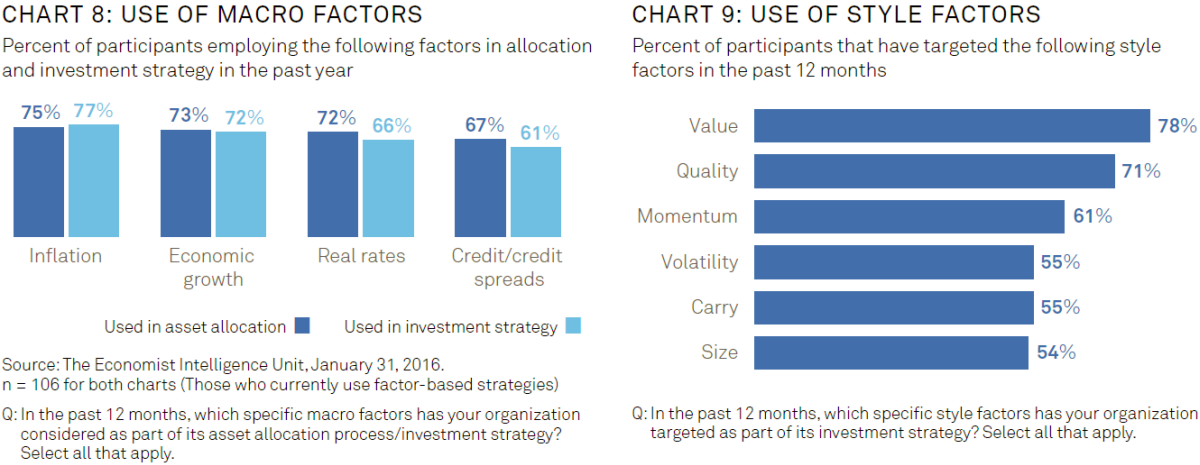
Quelle: BlackRock
In den kommenden drei Jahren planen 60 % der Befragten, die Verwendung von Faktorstrategien weiter auszubauen. Wichtigster Grund hierfür sind die Verminderung des Risikos bzw. die Ausweitung der Diversifikation in einer bestimmten Asset-Klasse. Voraussetzung für die Implementierung der Faktoransätze ist das Vorhandensein der notwendigen Risikomanagement-Systeme. Ebenfalls als sinnvoll wird die Konsultierung externer Asset Manager erachtet.
Absolut Research analysiert jeden Monat in den Publikationen Absolut|ranking Smart Beta Equity und Smart Beta Fixed Income & Commodity die besten Asset Manager mit Smart-Beta- und Factor-Investing-Strategien. Insgesamt umfassen die Absolut|rankings mehr als 11.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Vergleichsgruppen.
