


Fidelity untersucht Größe und Performance von Aktienportfolios
In einem aktuellen Forschungsbericht von Fidelity wird die Hypothese vieler Investoren, dass Portfolios mit wenigen Titeln besser performen als breitere Portfolios, da sie die Ansichten des Managers besser widerspiegeln, analysiert. Untersucht wurde die Outperformance von US-Large-Cap-Fonds gegenüber der Morningstar US-Large-Cap-Equity-Blend Kategorie in den letzten 20 Jahren. Hierzu wurden die Fonds nach der Anzahl der gehaltenen Aktien in Gruppen eingeteilt. Über den gesamten Zeitraum konnten Fonds mit einer geringen Zahl von Titeln eine leichte Outperformance erzielen, diese war jedoch mit einer erhöhten Volatilität und einem höheren Downside-Risiko verbunden. Beim Vergleich der Information Ratio zeigt sich, dass risikoadjustiert keine Outperformance festgestellt werden kann. 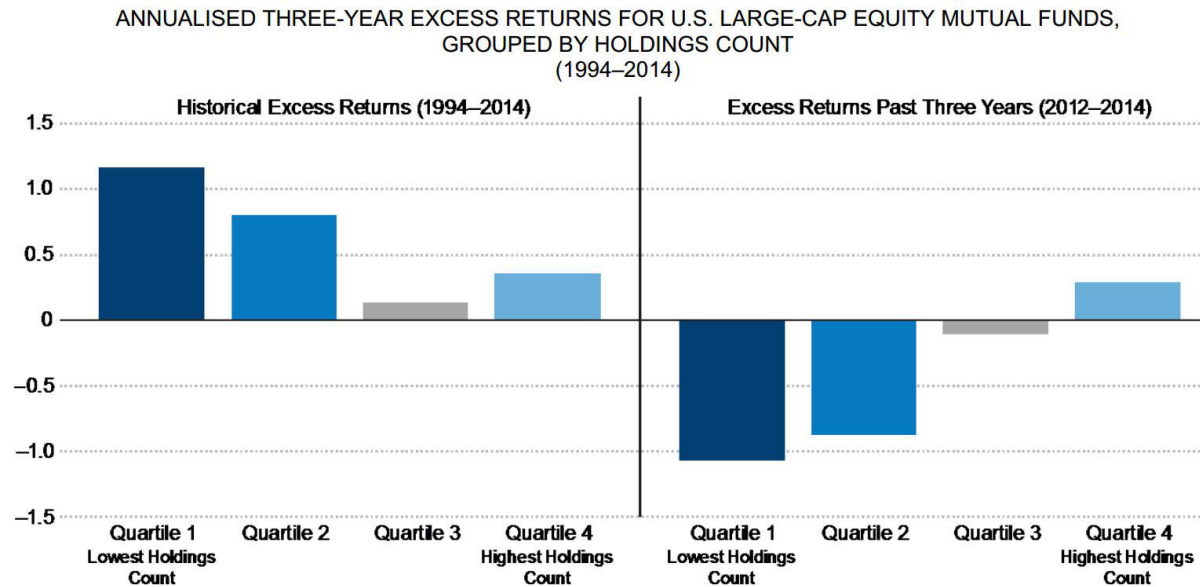
Quelle: Fidelity
Fonds mit geringerer Anzahl erzielten in den späten 1990ern und den frühen 2000ern bessere Ergebnisse, während Fonds mit einer größeren Anzahl Aktien seit der Finanzkrise etwas besser performen. Dies deutet den Autoren zufolge auf ein zyklisches Verhalten hin. 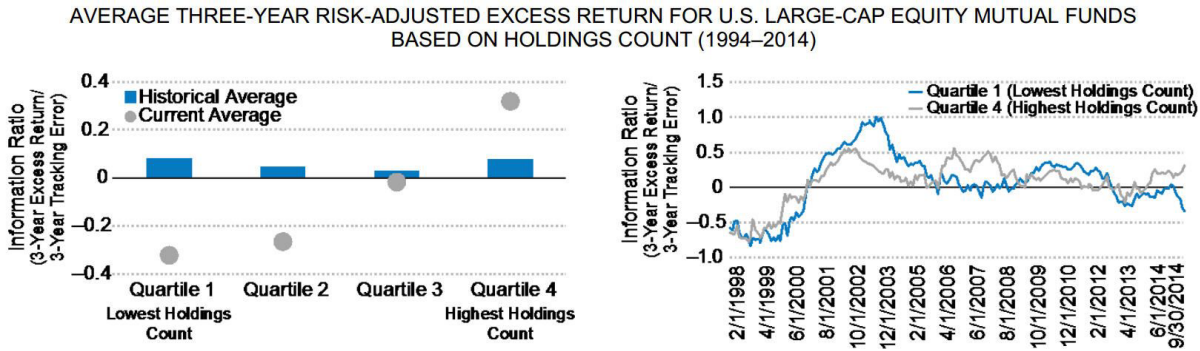
Quelle: Fidelity
Eine Regression zum Test der Beziehung der Outperformance zur Anzahl der Aktien konnte die Hypothese einer bestehenden Abhängigkeit nicht bestätigen. Es gab nur in sehr wenigen Fällen statistisch signifikante bessere Renditen, woraus die Autoren schließen, dass kein Zusammenhang besteht. Für Investoren sollten bei der Auswahl geeigneter Fonds zum Erreichen der Investmentziele demnach Faktoren wie die Erfahrung oder das Können des Managers eine größere Rolle spielen, als die Anzahl der Titel im Portfolio.
Absolut Research analysiert die besten Asset Manager jeden Monat in der Publikation Absolut|ranking. Insgesamt umfassen die Absolut|rankings mehr als 10.000 institutionelle Publikumsfonds, aufgeteilt in 23 Asset-Klassen und Marktsegmente und mehr als 80 Universen.
