


ETF-Liquidität als Faktor der Gebührenbildung
Liquidere ETFs können bei Abbildung des identischen Index höhere Gebühren durchsetzen, zeigt ein Research Paper von Marta Khomyn von der University of Adelaide, Talis Putnins von der University of Technology Sydney sowie Marius Zoican von der University of Calgary. Ausgangspunkt ist die Beobachtung, dass ETFs auf denselben Index häufig unterschiedliche Gebühren verlangen. Die Autoren erklären dieses Muster mit unterschiedlichen Anlegerhorizonten: Kurzfristig orientierte Investoren gewichten enge Geld-Brief-Spannen und hohe Handelsfähigkeit stärker als laufende Kosten. Langfristige Anleger bevorzugen dagegen eher günstigere Produkte. Die höhere Aktivität kurzfristiger Anleger erhöht wiederum die Liquidität des jeweiligen ETF. Dieser sich selbst verstärkende Effekt verschafft besonders liquiden Fonds einen Wettbewerbsvorteil. Untersucht werden 105 US-domizilierte ETFs im Zeitraum 2016 bis 2020.
Innerhalb derselben Indexgruppe verlangten die liquiditätsstärkeren ETFs im Durchschnitt einen Gebührenaufschlag von 10,95 Basispunkten pro Jahr. Gleichzeitig lagen ihre Marktanteile um 38 % höher, während ihr Handelsvolumen das der weniger liquiden Vergleichsfonds um mehr als das Siebenfache übertraf. Die Liquidität erklärt laut einer Shapley-Owen-Zerlegung 45 bis 68 % der Variation bei Marktanteilen sowie 21 bis 30 % bei den Gebühren. Zudem lag der Anteil kurzfristig orientierter Investoren bei hochpreisigen ETFs nach Berücksichtigung weiterer Faktoren um neun Prozentpunkte höher.
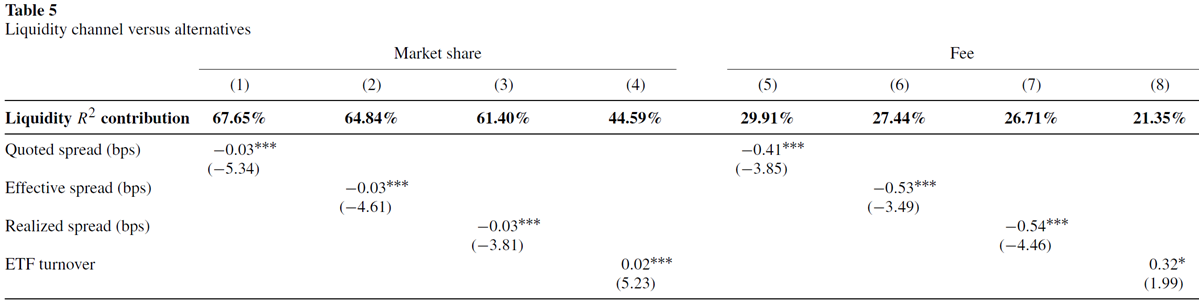
Quelle: Khomyn, Putnins, Zoican, 2024
Eine First-Mover-Komponente zeigt sich ebenfalls: 80 % der ETFs mit höheren Gebühren waren die ersten Produkte auf ihrem jeweiligen Index. Dieser First-Mover-Effekt ist etwas stärker für Produkte, die exakt denselben Index tracken sowie für die, die den Index eines der Hauptanbieter abbilden. Wettbewerb zwischen ETFs auf denselben oder ähnlichen Index trat insbesondere bei hohem aggregiertem Anlagevolumen und einem höheren Anteil kurzfristig orientierter Anleger auf.
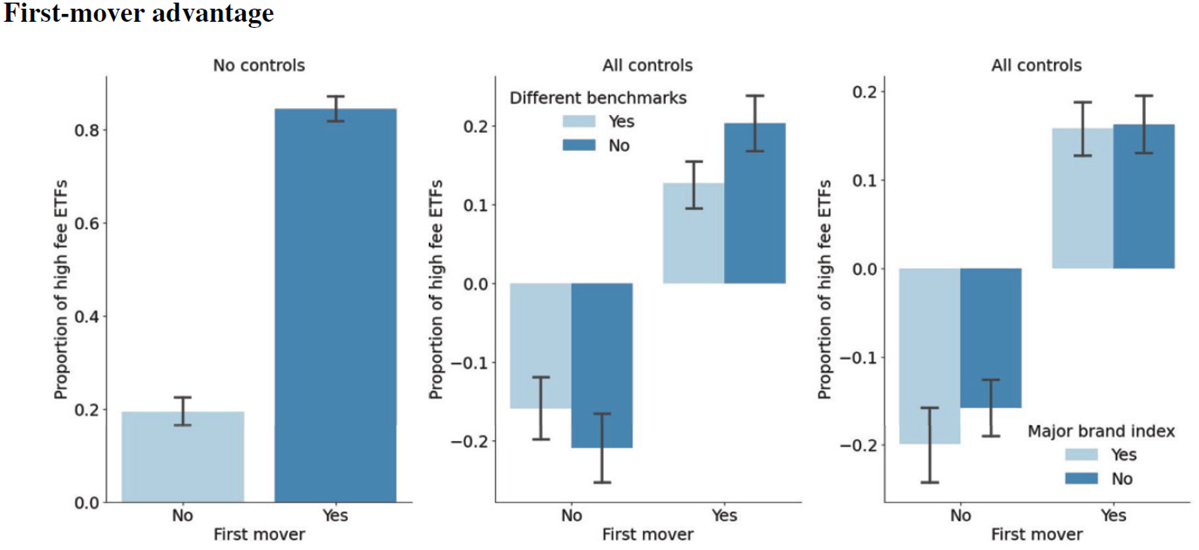
Quelle: Khomyn, Putnins, Zoican, 2024
Absolut Research unterstützt institutionelle Investoren bei der Bewertung von Mandaten und der Selektion neuer Asset Manager mit der monatlich erscheinenden Publikationsreihe Absolut|ranking und den 360°-Analysen (Peer-/ Benchmark-/ Factor-/ Asset-Flow-/ Persistence-Analysen). Insgesamt analysiert Absolut|ranking mehr als 16.000 aktive und passive Strategien von 2.000 Asset Managern, aufgeteilt auf 34 Assetklassen und Marktsegmente sowie mehr als 200 Universen. Individuelle Mandate und Spezialfonds können ebenfalls untersucht werden.
