


ESG-Momentum verbessert Portfolioperformance
Das ESG-Momentum kann die risikoadjustierte Portfolioperformance verbessern. Zu diesem Ergebnis kommen NN Investment Partners in Kooperation mit dem European Centre for Corporate Engagement (ECCE) in einer im April 2016 veröffentlichten empirischen Studie. Untersucht wurde der Nutzen von Umwelt-, Sozial- und Governance (ESG)-Daten für Investoren, wozu auf Basis eines internationalen Datensatzes die Performance globaler Aktienportfolios, die ESG-Kriterien in der Anlagenselektion verwenden, für den Zeitraum 2010 bis 2014 evaluiert wurde. Der Fokus der Studie lag vor allem auf der Entwicklung bzw. dem Momentum der ESG-Scores innerhalb der Portfoliokonstruktion.
ESG-Portfolios, die auf Daten des Researchunternehmens Sustainalytics basieren und das ESG-Momentum einbeziehen, erzielten demnach eine überdurchschnittlich hohe Sharpe Ratio, wenn ein mittlerer Governance-Score auf das Portfolio angewandt wurde. Das Portfolio wurde aus Unternehmen mit einem mittleren Governance-Score zusammengestellt und geht mit dem stärksten Momentum long sowie mit dem schwächsten Momentum short. Der positive Einfluss durch die Berücksichtigung des Momentums war hier allerdings nicht für die Umwelt- und Sozialkriterien zu beobachten. 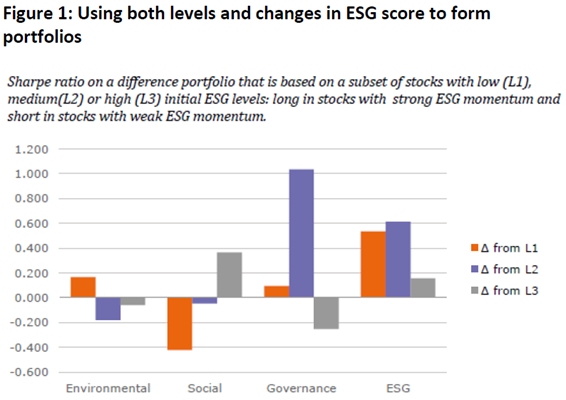
Quelle: ECCE & NN Investment Partners
In einer zweiten Analyse werden Portfolios auf der Basis des GMI Scores erstellt. GMI stellt Governance-Daten, insbesondere die Verantwortlichkeit und Effektivität des Vorstands (Board), Vergütung des Vorstandes (Pay), Eigentümerstruktur und Kontrolle (Ownership) sowie die Rechnungslegungspraktiken (Accounting) zur Verfügung. Hier kommen die Autoren zu dem Ergebnis, dass die Berücksichtigung des Governance-Momentums zu einer Sharpe Ratio von über 0.25 beitragen kann. Wird ein Portfolio allein auf Grundlage des erreichten GMI Scores erstellt, wird lediglich mit dem Kriterium Board eine Sharpe Ratio von über 0.5 erzielt. Wird das Momentum in die Portfoliokonstruktion einbezogen, weisen auch bei dieser Analyse Unternehmen mit einem mittleren Gesamtscore oder einem mittleren Score bei dem Kriterium Board eine positive und vergleichsweise hohe Sharpe Ratio auf, zeigen die Autoren. 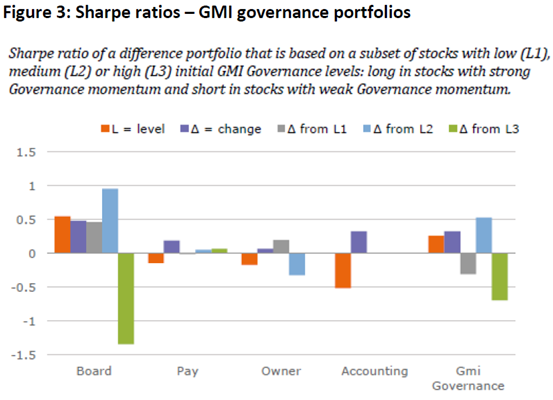
Quelle: ECCE & NN Investment Partners
Das komplette Spektrum nachhaltiger Investments deckt die erstmals im Mai 2016 erschienene Fachpublikation Absolut|impact ab. Hierzu zählen Beiträge zu den Themen Benchmarking von Impact Investments, Performance-Auswirkungen von ESG-Faktoren, Strategien für nachhaltige Immobilieninvestments sowie das regulatorische Umfeld für nachhaltige Investitionen von Fondsgesellschaften. Der Absolut|impact als neue Plattform wird von nun an regelmäßig herausarbeiten, wie institutionelle Investoren eine positive Wirkung auf ihr Portfolio und die Gesellschaft als Ganzes kombiniert möglich machen können.
Absolut Research analysiert institutionelle Publikumsfonds mit Fokus auf Nachhaltigkeit jeden Monat in den Publikationen Absolut|ranking Sustainability Equity und Sustainability Balanced & Fixed Income. Insgesamt umfassen die Absolut|rankings mehr als 12.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Universen.
