Equity-Greenium in der Eurozone
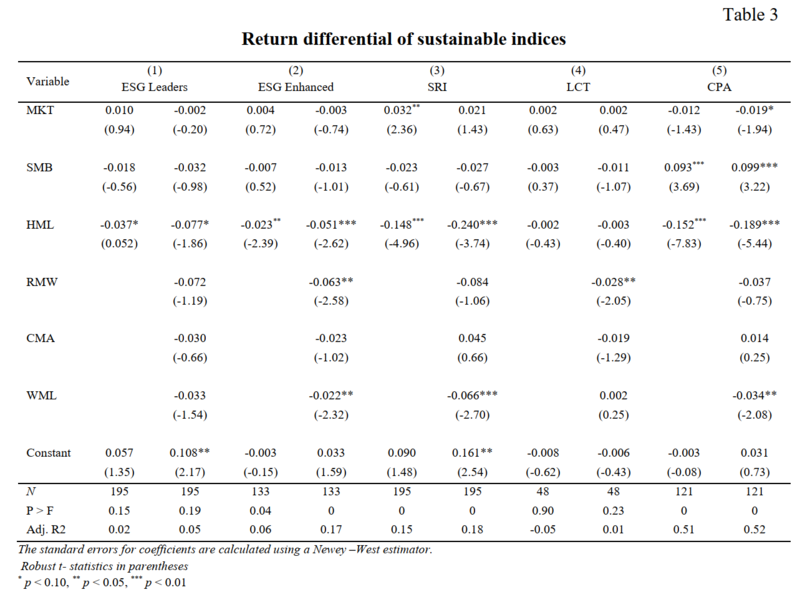
Nachhaltige Aktienstrategien im Euroraum zeigten in den letzten Jahren keinen belastbaren Nachweis einer eigenständigen Präferenzprämie, zeigt eine Analyse der italiensichen Zentralbank. Zwar unterscheiden sich nachhaltige Indizes in Rendite und Risiko vom breiten Markt, die empirische Analyse führt diese Differenzen jedoch vor allem auf bekannte finanzielle Risikofaktoren zurück und nicht auf zusätzliche Effekte durch ESG- oder Klimamerkmale. Grundlage sind fünf MSCI-EMU-Nachhaltigkeitsindizes: Low Carbon Target, ESG Enhanced, ESG Leaders, Climate Paris Aligned und SRI, jeweils gegenüber dem MSCI EMU als Marktindex.
Quelle: Fanari, Caccavaio, Di Zio, Letta und Milano
Historisch erzielten mehrere nachhaltige Strategien über den Zeitraum 2014 bis 2023 höhere kumulierte Renditen als der Marktindex. In den Jahren 2021 bis 2023 verschlechterte sich das risikoadjustierte Profil nachhaltiger Indizes relativ zum Markt; stärker auf Nachhaltigkeit ausgerichtete Strategien wichen dabei deutlicher ab. Die Regressionsanalysen mit Fama-French- und Carhart-Faktoren zeigen, dass Renditedifferenzen teils statistisch unauffällig und teils durch Faktorengagements erklärbar sind. Auch Long/Short-Portfolios auf Basis von Umwelt- und ESG-Scores bestätigen keinen signifikanten Effekt, der auf eine Präferenzprämie hindeuten würde.
Für institutionelle Investoren bleibt dennoch relevant, dass die Analyse des impliziten Eigenkapitalkostensatzes für 2023 niedrigere erwartete Renditen nachhaltiger Strategien gegenüber dem Markt ausweist. Im Mittel liegt die Differenz je nach Schätzansatz bei -0,8 beziehungsweise -0,5 Prozentpunkten; bei Climate Paris Aligned und SRI fällt sie am stärksten aus.
Absolut Research analysiert institutionelle Publikumsfonds mit Fokus auf Klima und Nachhaltigkeit jeden Monat in den Publikationen Absolut|ranking Sustainability Equity, Sustainability Fixed Income und Sustainability Multi-Asset. Insgesamt analysiert Absolut|ranking mehr als 16.000 aktive und passive Strategien von 2.000 Asset Managern, aufgeteilt auf 34 Assetklassen und Marktsegmente sowie mehr als 200 Universen. Individuelle Mandate und Spezialfonds können ebenfalls untersucht werden.