


Einflussfaktoren auf die Performance von Short-Investments
In einem Forschungspapier untersuchen Stephan Jank von der Frankfurt School of Finance & Management und Esad Smajlbegovic von der Universität Mannheim die Performance und Trading-Strategien von Leerverkäufern. Hierzu verwenden die Autoren ein Datensample für den Zeitraum November 2012 bis Dezember 2014, das Leerverkäufe in 28 europäischen Staaten umfasst. Darin sind auch US-Investoren enthalten, die in Europa handeln. Hedgefonds, die die größte Gruppe der Leerverkäufer darstellen, erzielen mit einer risikoadjustierten Performance von 5,46 bis 7,53 % eine deutliche Outperformance gegenüber allen anderen Investorengruppen. Grund hierfür sind die Arbitrage-Strategien der Hedgefonds, die im Wesentlichen auf der Ausnutzung bekannter Faktoren wie Betting-against-Beta, Momentum und Quality basieren.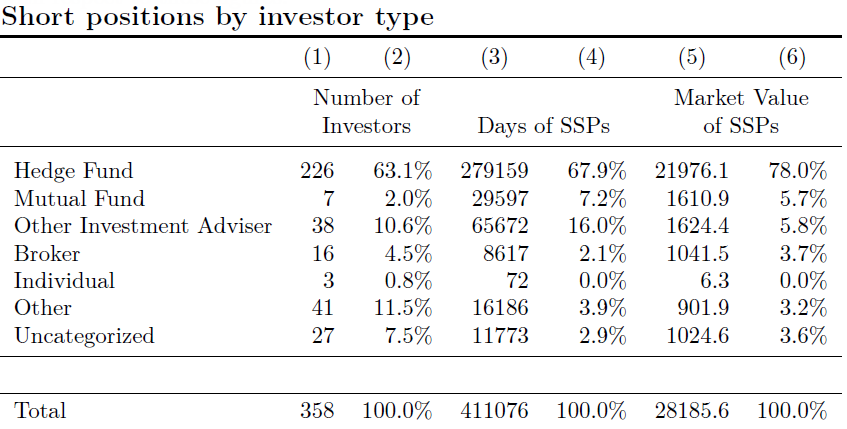
Quelle: Jan, Smajlbegovic, 2015
Weiterhin untersuchen die Autoren, welche Charakteristika einen signifikanten Einfluss auf die Performance der Short-Investments haben. Es zeigt sich, dass aktivere, größere und Hedgefonds mit lokal bedingten Informationsvorteilen ihre Peers outperformen. Weiterhin bestehen First-Mover-Vorteile. Dies wird als Zeichen für die Verwendung nicht öffentlicher Informationen oder aber die bessere bzw. schnellere Verarbeitung öffentlich zugänglicher Informationen gedeutet. Innerhalb der Fonds hängt der Erfolg einzelner Short-Engagements von weiteren Faktoren ab. Wenn Hedgefonds und Portfoliounternehmen im selben Land ansässig sind, steigert dies die Performance um 4 Basispunkte pro Tag. Dies kann als Proxy für die Erfahrung der Manager im jeweiligen Heimatmarkt gewertet werden. Auch die Branchen-Erfahrung des Managements hat einen positiven Einfluss auf die Performance.
Absolut Research analysiert die besten Publikumsfonds mit alternativen Investment-Strategien in der monatlich erscheinenden Publikation Absolut|alternative - Liquid Alternatives, die Rendite und Risiko von mehr als 800 alternativen Strategien im UCITS-Format aufzeigt.
