


Diversifikationspotential von Emerging Market Debt
Ein breit gestreutes Emerging Market Debt (EMD) Exposure in globalen Aktien-Renten-Portfolios führt zu einer Erhöhung der risikoadjustierten Rendite, zeigt eine Ende 2015 erschienene Marktanalyse von HSBC. Die Autoren verweisen jedoch darauf, dass die optimale Allokation eine umfassende Analyse der wesentlichen Performance-Faktoren von Schwellenländeranleihen erfordert: Zins-, Kredit-, Aktien- und Liquiditätsrisiko.
Der Markt für Schwellenländeranleihen hat sich in den letzten 15 Jahren von einem Nischenmarkt zu einem bedeutenden Sektor des globalen Anleihenmarktes entwickelt. Die Liquidität stagniert jedoch seit 2007. Während die anhaltendende Niedrigzinspolitik zu liquiden Primärmärkten führte, beeinflussten den Autoren zufolge regulatorische Veränderungen die Liquidität von Sekundärmärkten negativ. In volatilen Marktphasen führte dies zu Verlusten, deren Ausmaß sich allerdings abgeschwächt hat. Emerging Market Debt bietet immer noch die Möglichkeit Liquiditäts-, Kredit- und Volatilitätsrisikoprämien zu generieren, glauben die Autoren.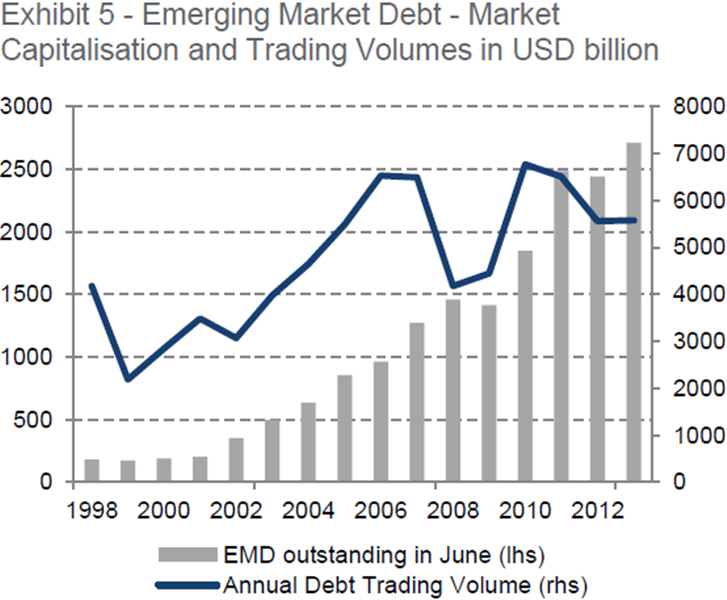
Quelle: HSBC
Das Diversifikationspotential von Schwellenländeranleihen wird anhand drei verschiedener Szenarien getestet. Die ersten beiden Szenarien simulieren Schwellenländeranleihen-Portfolios, während beim dritten Szenario die Auswirkungen von EMD in Aktien-Renten-Portfolios analysiert werden.
Die Beimischung von EM Corporate Hard Currency Debt in ein Portfolio aus EM Sovereign Hard Currency Debt führt zu leichten Diversifikationsvorteilen, zeigen die Ergebnisse des ersten Szenarios. Die Analyse des zweiten Szenarios zeigt, dass die höchste Sharpe Ratio aus dem am breitesten diversifizierten Portfolio aus EM Sovereign Hard Currency, EM Sovereign Local Currency, EM Corporate Hard Currency und EM Corporate Local Currency resultiert. Durch die Hinzugabe von EMD in ein globales Aktien-Renten-Portfolio erhöht sich die risikoadjustierte Rendite bis maximal um 10 %, zeigt die Analyse des dritten Szenarios. 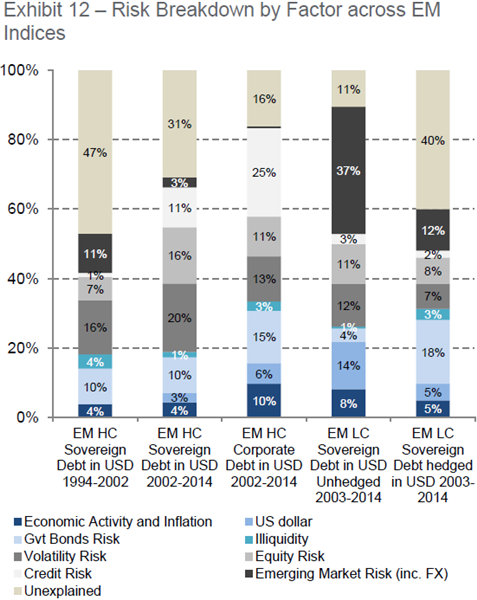
Quelle: HSBC
Absolut Research analysiert institutionelle Publikumsfonds mit Fokus auf Schwellenländeranleihen jeden Monat in der Publikation Absolut|ranking Credit Emerging Market Bonds. Insgesamt umfassen die Absolut|rankings mehr als 12.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Universen.
