


BaFin: Erste Ergebnisse des Berichtswesens unter Solvency II
Die BaFin hat erstmals Informationen zur quantitativen Berichterstattung der Versicherungsunternehmen nach Solvency II veröffentlicht. Demnach zeigten drei der 342 berichtspflichtigen Unternehmen zu Beginn des neuen Aufsichtsregimes eine Unterdeckung der Solvabilitätskapitalanforderungen (Solvency Capital Requirement, SCR). Das SCR berücksichtigt alle quantifizierbaren Risiken. Hierzu zählen im aktuellen Marktumfeld vor allem Kursschwankungen. Die Auswertung der Asset-Allokation der Versicherer ergab, das unverändert der größte Teil der Kapitalanlagen auf Anleihen entfällt. Direkte Aktien- und Immobilieninvestments machen nur einen Bruchteil der Anlagen aus. Für die Höhe des Risiko-Exposures der Versicherer sind die zur Verfügung stehenden Eigenmittel ausschlaggebend. Insgesamt verfügen die Gesellschaften zum Ende des 1. Quartals 2016 über anrechenbare Eigenmittel in Höhe von 401 Mrd. Euro bei einem SCR von 143 Mrd. Euro. Im Mittel sank die Bedeckungsquote im Verlauf des ersten Quartals von 305 auf 280 %. 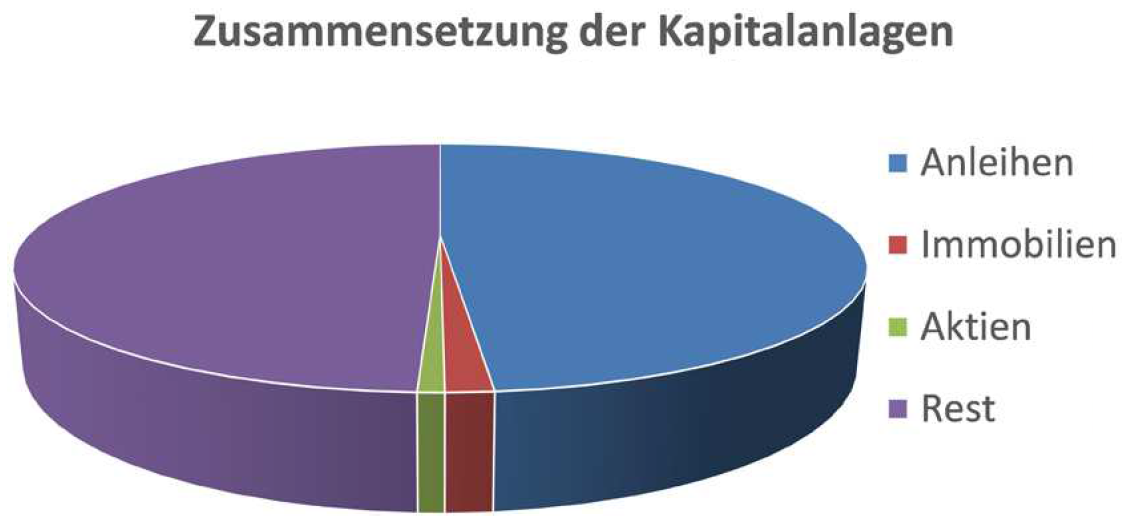
Quelle: BaFin
Gegenüber dem bisherigen Aufsichtsregime, das die Bewertung nach Buchwerten vorsah, sorgt die in Solvency II verankerte Bewertung nach Marktwerten für eine höhere Volatilität. Für die Risikobeurteilung ist relevant, wie stark sich Veränderungen der Solvenzbilanz auf SCR und Eigenmittel auswirken. Die Praxis hat bislang gezeigt, dass auch erhebliche Schwankungen der Asset-Preise keine größeren Auswirkungen auf die Risikosituation haben. Die Eigenmittel, welche für die Bedeckung des SCR herangezogen werden können, sind nach Qualität in drei Gruppen aufgeteilt. Deutlich mehr als 90 % der Eigenmittel entfallen derzeit auf die höchste Qualitätsstufe. Für die Berechnung des SCR wird grundsätzlich eine Standardformel verwendet, welche durch Nutzung unternehmensspezifischer Parameter angepasst werden kann, falls die Formel andernfalls die Risiken nicht korrekt abbildet. Eine Alternative hierzu ist die Verwendung eines eigenen internen Modells, falls größere Teile der Standardformel nicht geeignet sind. Zum Beginn von Solvency II verwenden 15 Versicherer ein vollständiges internes Modell, 17 setzen ein internes Partialmodell ein und 7 haben die Standardformel um unternehmensspezifische Parameter erweitert.
Weitere Informationen zu den Ergebnissen des Berichtswesens unter Solvency II finden Sie hier.
Absolut Research unterstützt institutionelle Investoren bei der Selektion von Asset Managern mit der monatlichen Publikation Absolut|ranking. Insgesamt umfassen die Absolut|rankings mehr als 11.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Universen.
