


Auswirkung verringerter Liquidität auf die Marktakteure
Morgan Stanley hat in Zusammenarbeit mit der Unternehmensberatung Oliver Wyman eine Studie zu aktuellen Entwicklungen in Asset Management und Wholesale Banking erstellt. Entgegen verbreiteter Annahmen stellen Investmentfonds keine Quelle systemischer Risiken dar. Trotz ungünstiger Wertentwicklungen lagen die Abflüsse aus den Fonds mit Werten von 2-6 % im historischen Normbereich. Lediglich in den nur wenig liquiden Teilmärkten mussten einige Fonds aufgrund hoher Rückgabewünsche zeitweise geschlossen werden, da Kostenanstiege für die Liquidierung der Assets beobachtet wurden. 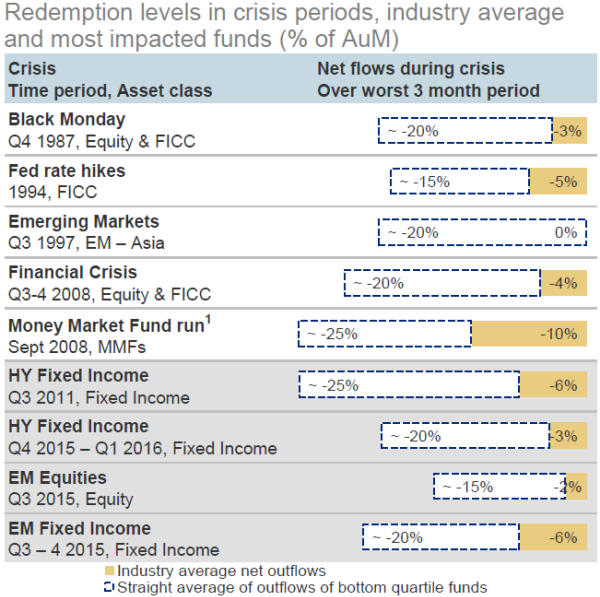
Quelle: Morgan Stanley / Oliver Wyman
Die regulatorischen Anforderungen stellen jedoch angesichts der zunehmend strafferen geldpolitischen Zügel in den USA, der Unsicherheiten in den Emerging Markets und des Ölpreisrückgangs die Branche vor neue Herausforderungen. Auch die von den Akteuren vielfach unterschätzte Verringerung der Marktliquidität beginnt sich auszuwirken. Anpassungen im Risikomanagement und eine Konzentration auf ein vernünftiges Verhältnis zwischen Fondsgebühren und erbrachten Leistungen (value for money) setzen die Margen unter Druck, was aber teilweise durch die Erschließung neuer Ertragsquellen etwa im Bereich alternativer Assets kompensiert werden kann. Deutlich größere Auswirkungen dürfte die stärkere Berücksichtigung von Conduct-Risiken nach sich ziehen, was erstmals die Frage nach der Kapitalisierung von Asset Managern in den Vordergrund rückt.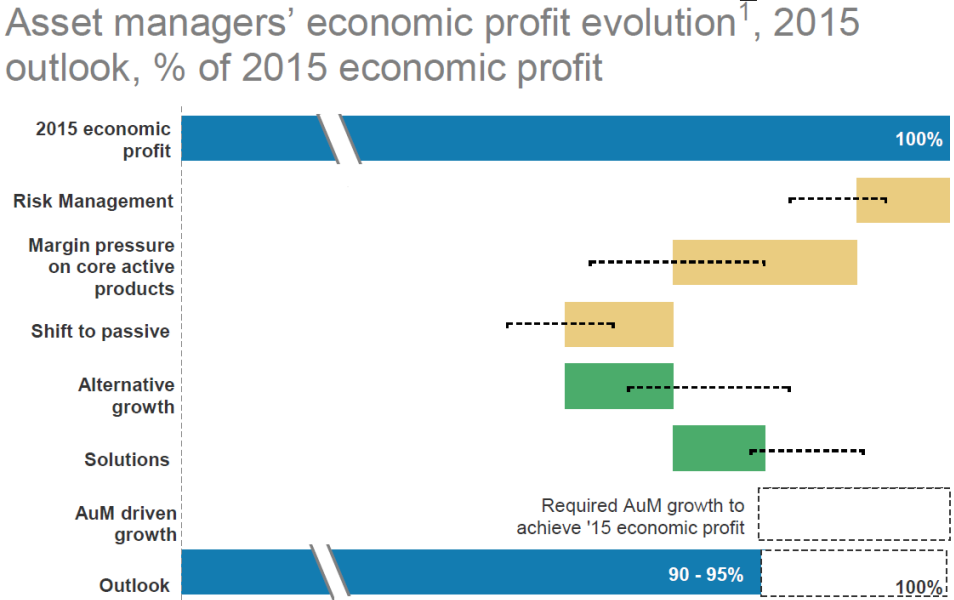
Quelle: Morgan Stanley / Oliver Wyman
Andererseits können sich Liquiditätsherausforderungen, die von negativen Zinssätzen noch verschärft werden, für Index- und ETF-Anbieter sowie für Anbieter mit längerfristig orientierten Anlegern positiv auswirken. Im Wesentlichen betrifft dies die liquideren Asset-Klassen. Auf der anderen Seite können Anbieter in Segmenten mit engerer Liquidität vom vermehrten Einsatz von Lock-Up-Phasen, laufzeitbeschränkten Fonds oder Segregated Accounts profitieren, da hier weniger Liquidität vorgehalten werden muss.
Absolut Research unterstützt institutionelle Investoren bei der Selektion von Asset Managern jeden Monat mit der Publikation Absolut|ranking. Insgesamt analysieren die Absolut|rankings mehr als 12.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Universen.
