


Alternative Risikoprämien zur Portfoliodiversifikation
Durch ihre niedrigere Korrelation zu einem klassischen 60/40-Portfolio kann die Beimischung alternativer Risikoprämien zu einer deutlichen Steigerung der risikoadjustierten Rendite eines Portfolios führen, zeigt der Marktbericht "Alternative Premia, Alternative Price" der Beratungsgesellschaft Aon. Im Gegensatz zu Smart-Beta-Strategien werden alternative Risikoprämien über einen Long/Short-Ansatz vereinnahmt und konzentrieren sich nicht auf den Aktiensektor, sondern können in verschiedenen Asset-Klassen angewandt werden. Grundsätzlich lassen sie sich in vier verschiedene Cluster eingruppieren: Value, Momentum, Value und andere. Je nach Asset-Klasse und Strategie haben die verschiedenen Prämien über die vergangenen 26 Jahre im Backtest eine Sharpe Ratio von 0,1 bis 0,9 erzielt. Angesichts der geringen Korrelation scheint eine Kombination in einem Multi-Asset Multi-Strategy Portfolio allerdings sinnvoller. Dieses erzielte im selben Zeitraum eine annualisierte Überrendite von 22,6 % bei einer Volatilität von 10 %. Werden Transaktions- und Managerkosten berücksichtigt, liegt die Netto-Rendite bei 17,8 %. 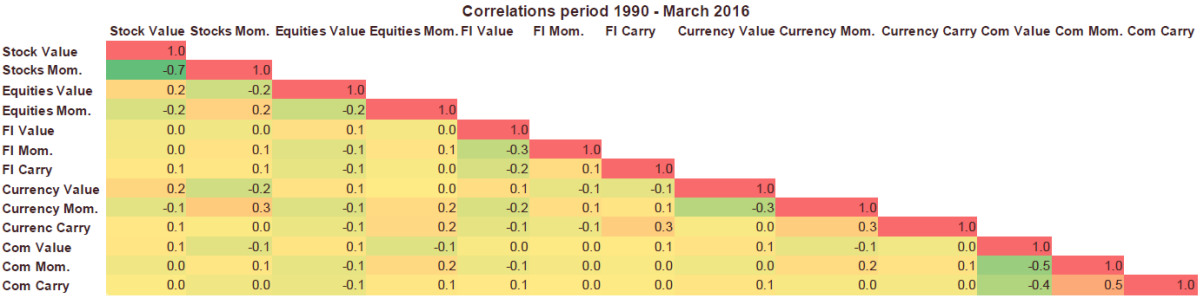
Quelle: Aon
Zwar ist die Verfügbarkeit von Live Track Records noch recht begrenzt, die bisherigen Ergebnisse zeigen allerdings, dass die Renditen der verschiedenen Ansätze in der Regel in einem Rahmen von 3 bis 10 % p.a. erwirtschaften. Mögliche Gründe für die Abweichung von simulierten und Live-Daten können Beschränkungen der Asset Manager oder Unsicherheit sein. Ein Portfolio alternativer Risikoprämien weist eine Korrelation von 0,1 zu einem klassischen 60/40-Portfolio auf. Wird es diesem zu 20 % beigemischt, geht dies mit einer deutlichen Steigerung der Portfoliorendite einher. Dies kann auch für Anleger interessant sein, die eine Hedgefonds-Allokation aufbauen wollen, indem ein Portfolio alternativer Risikoprämien als Basis verwendet wird, und diese nach und nach durch Hedgefonds ersetzt werden, die ein Alpha erzielen. 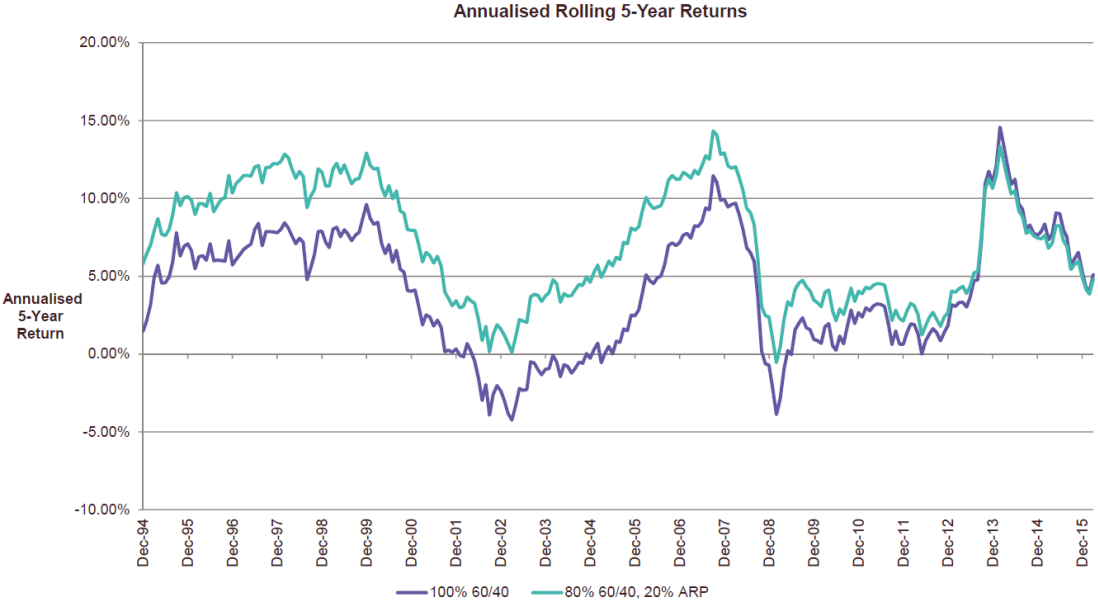
Quelle: Aon
Bei der Umsetzung gilt es allerdings ein paar Punkte zu beachten. Handelskosten können erheblich ausfallen, so dass ein Trade off zwischen Rebalancing-Zielen und Handelskosten besteht. Weiterhin kann die konkrete Umsetzung einer Strategie je nach Anbieter sehr unterschiedlich sein, so dass die Ansätze sorgfältig verglichen werden sollten. Zudem steigt die Beliebtheit der alternativen Risikoprämien und damit das Risiko des Crowdings.
Absolut Research analysiert die besten Publikumsfonds mit alternativen Investment-Strategien in der monatlich erscheinenden Publikation Absolut|alternative - Liquid Alternatives, die Rendite und Risiko von mehr als 1.000 alternativen Strategien im UCITS-Format aufzeigt.
