US-High-Yield-Strategien: Große Manager erzielten Outperformance
US-High-Yield-Strategien haben in den vergangenen drei Jahren eine annualisierte Rendite in Höhe von 6,8 % erzielt (brutto, in Euro). Damit rentierten sie vergleichbar mit der Benchmark, dem Bloomberg US Corporate HY Index, der bei 6,7 % p.a. lag. Sowohl bei der Volatilität als auch den Maximalverlusten ergab sich ein ähnliches Bild: Asset Manager und Benchmark lagen dicht beieinander, wobei die Manager leicht günstigere Kennziffern aufwiesen. Das Top Quartile der analysierten Strategien erzielte eine durchschnittliche Rendite von 8,1 % p.a.
Performance von Asset Managern mit Fokus auf US-Hochzinsanleihen
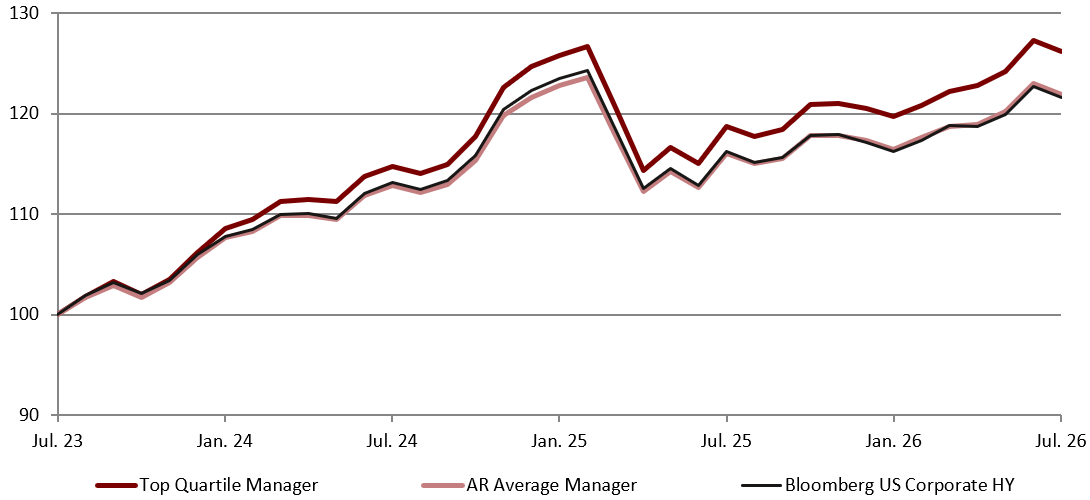
Quellen: Absolut Research GmbH, Indexanbieter, Datenstand: Juli 2026
Auch wenn im Durchschnitt die analysierten Manager nur unwesentlich besser liefen als die Marktbenchmark, ändert sich dieses Bild, wenn stattdessen die Performance volumengewichtet betrachtet wird. In Summe verwalteten die analysierten Produkte ein Volumen von 37,0 Mrd. Euro. Hiervon konnten Manager mit 21,7 Mrd. Euro Assets under Management eine Überrendite relativ zur Benchmark erreichen. Produkte mit einem Volumen von 9,2 Mrd. Euro blieben hinter dem Vergleichsindex zurück. Die gute Performance relativ zur Benchmark war vor allem auf die aktiven Manager zurückzuführen.
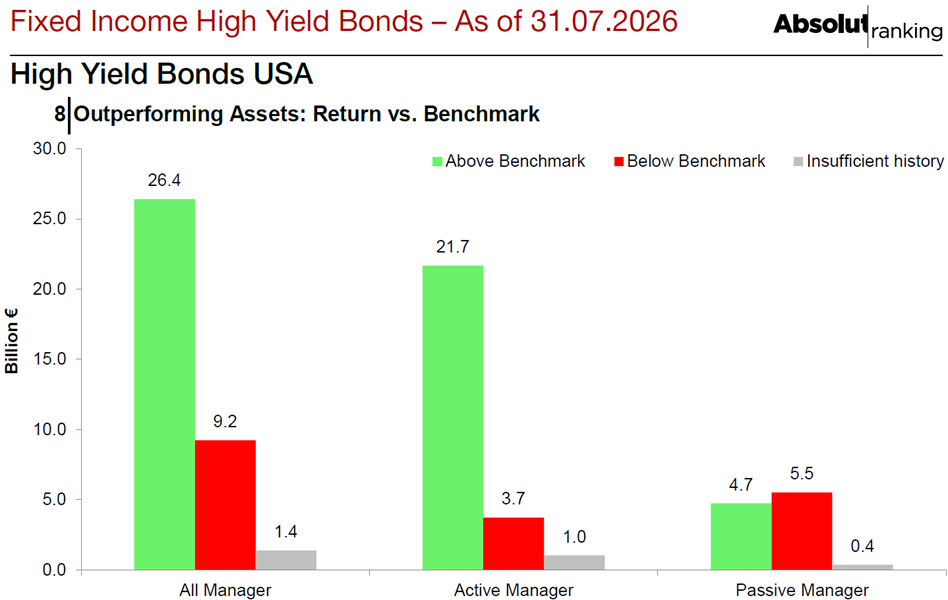
Absolut Research analysiert das Top Quartile der Asset Manager mit Fokus auf Hochzinsanleihen jeden Monat in der Publikation Absolut|ranking Fixed Income High Yield Bonds.
Noch nicht als institutioneller Investor registriert? Kein Problem, registrieren Sie sich hier und erhalten Sie Ihre kostenlosen Zugangsdaten.
zurück