


Ungeeignete Benchmarks verzerren Performance aktiver Bondstrategien
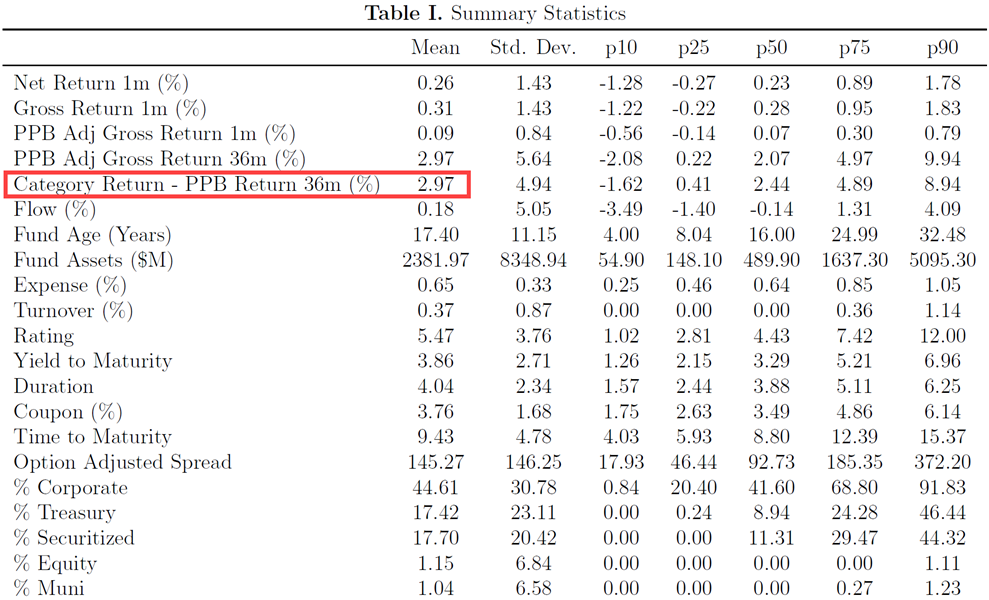
Aktive Bond-Fonds benchmarken sich oftmals gegen einen ungeeigneten Vergleichsindex, was ihre relative Performance überschätzt, zeigt ein Research Paper eines Teams um Caitlin Dannhauser von der Villanova School of Business. Hierzu werden 1.184 aktiv gemanagte Fixed-Income-Publikumsfonds mit zumindest teilweiser Allokation in US-Unternehmensanleihen im Zeitraum 2010 bis 2024 untersucht. Es zeigt sich eine starke Konzentration auf den Bloomberg U.S. Aggregate Bond Index, der von 56 % der analysierten Fonds als Referenz genutzt wird. Ein Teil dieser Fonds liegt zwar in Core- oder Core-Plus-Kategorien, aber auch Fonds aus Corporate-Bond- und High-Yield-Kategorien nutzen den Index. Bei Fonds mit Aggregate-Benchmark variiert der Unternehmensanleiheanteil stark; der Index selbst hält etwa 25% Unternehmensanleihen, während manche Fonds unter 20% und andere über 80% halten. Gegenüber der selbst gewählten Benchmark weisen die Fonds über 36 Monate im Mittel eine Überrendite von 2,97 Prozentpunkten auf.
Quelle: Dannhauser, Dathan, Young, Zhu, 2025
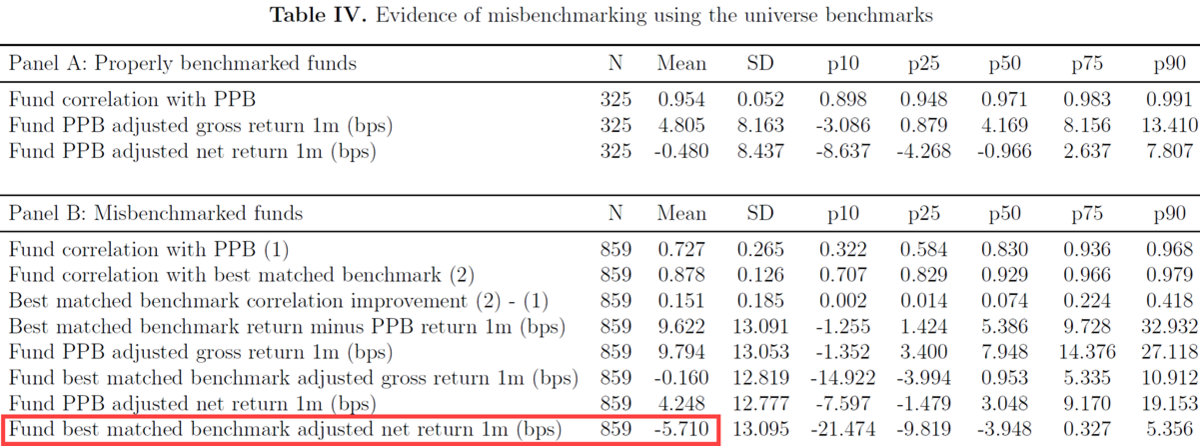
Zunächst wird untersucht, ob benchmarkbereinigte Renditen Mittelzuflüsse beeinflussen; die Ergebnisse zeigen, dass Anleger stark auf diese Kennzahl reagieren und Fondsmanager dadurch einen Anreiz haben, durch unpassende Benchmarks höhere relative Performance auszuweisen. In einem Universum von 30 häufig genutzten Anleihebenchmarks haben nur 27% der Fonds die höchste Korrelation mit ihrer selbstgewählten Benchmark. Der Aggregate-Index wird zwar von 662 Fonds als primäre oder sekundäre Benchmark genutzt, ist aber nur für 38 Fonds die bestpassende Alternative. Für Fonds, deren selbst gewählte Benchmark nicht die bestpassende Alternative ist, fallen die durchschnittlichen relativen Netto-Renditen nach Korrektur auf -5,71 Basispunkte pro Monat. Zudem erzielen Fonds mit ungeeigneter Benchmark keine statistisch höhere unbereinigte Bruttorendite als Vergleichsfonds, verlangen aber höhere Kostenquoten.
Quelle: Dannhauser, Dathan, Young, Zhu, 2025
Benchmarkwechsel sind selten, aber strategisch relevant: 225 Fonds beziehungsweise 19% der Stichprobe ändern mindestens einmal ihre Benchmark, wobei Wechsel in eine andere Risiko- oder Laufzeitkategorie häufiger nach schwacher vergangener Performance erfolgen. Fonds, die zu Benchmarks mit niedrigerem Risikoprofil wechseln, verzeichnen in den folgenden 24 Monaten signifikant höhere relative Mittelzuflüsse.
Absolut Research unterstützt institutionelle Investoren bei der Bewertung von Mandaten und der Selektion neuer Asset Manager mit der monatlich erscheinenden Publikationsreihe Absolut|ranking und den 360°-Analysen (Peer-/ Benchmark-/ Factor-/ Asset-Flow-/ Persistence-Analysen). Insgesamt analysiert Absolut|ranking mehr als 16.000 aktive und passive Strategien von 2.000 Asset Managern, aufgeteilt auf 34 Assetklassen und Marktsegmente sowie mehr als 200 Universen. Individuelle Mandate und Spezialfonds können ebenfalls untersucht werden.
