


Negative Skewness als systematischer Renditetreiber
Über verschiedene Assetklassen hinweg besteht eine signifikante Skewness-Risikoprämie, zeigt ein Research Paper von Colin Suvak und Jim Masturzo von Research Affiliates. Ausgangspunkt ist die Beobachtung, dass Investoren positiv schiefe Renditeverteilungen bevorzugen, also Anlagen mit begrenztem Downside-Risiko und potenziell großen positiven Ausreißern. Daraus folgt theoretisch eine erwartete Prämie für negativ schiefe Investments. Zentraler methodischer Beitrag ist dabei der Vergleich von fünf Skewness-Maßen. Die Autoren testen diese Hypothese in drei Kontexten. In einem ersten empirischen Test werden 70 handelbare Futures- und Forward-Kontrakte aus den Asset-Klassen Anleihen, Rohstoffe, FX und Aktien untersucht. Im Querschnitt zeigt sich eine hoch signifikant negative Korrelation zwischen Skewness und langfristigen Renditekennzahlen wie Überschussrendite, Sharpe-, Sortino- und MAR-Ratio. Die Korrelation zwischen Robust-Skewness und Sharpe-Ratio beträgt -0,53. Das bedeutet, dass stärker negativ schiefe Kontrakte höhere risikoadjustierte Renditen aufweisen. Dabei ist Skewness im Panel nicht mit Volatilität korreliert, sodass es sich nicht um ein reines Volatilitäts- oder Tail-Risk-Phänomen handelt.
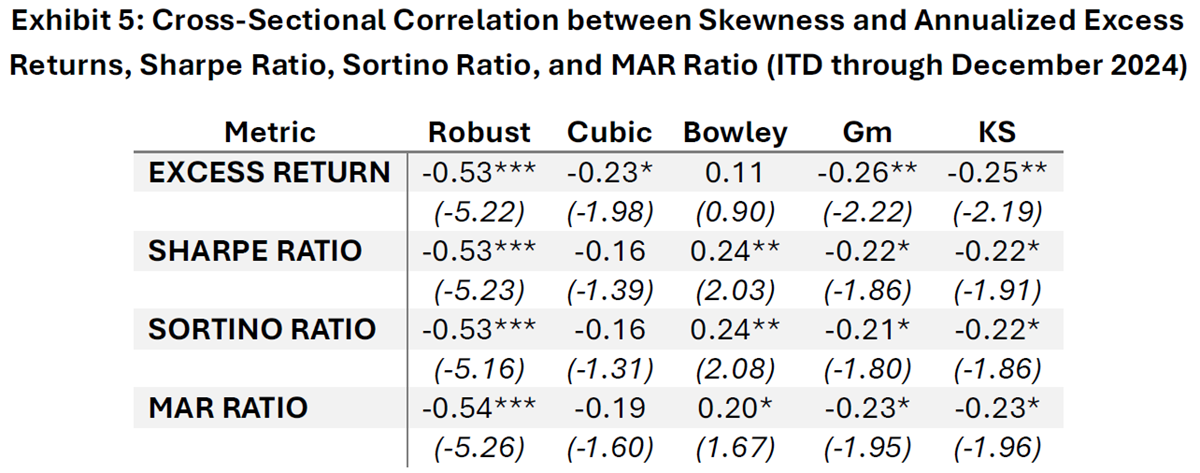
Quelle: Suvak, Masturzo, 2025
Im zweiten Schritt wird ein Universum von 215 Multi-Asset-Long/Short-Faktoren getestet. Auch hier weisen Strategien mit stärker negativer Robust-Skewness signifikant höhere zukünftige risikoadjustierte Renditen auf, sodass die Skewness-Risikoprämie auch auf Faktorenebene ökonomisch und statistisch klar nachweisbar ist. Fama-MacBeth-Regressionen ergeben, dass die Robust-Skewness ökonomisch und statistisch stärker ist als Momentum und mehr als ein Fünftel der Querschnittsvariation erklärt. Die Autoren konstruieren zudem Long/Short-Portfolios basierend auf Skewness. Das Ein-Jahres-Lookback-Portfolio erzielt eine Sharpe-Ratio von 0,61, das Drei-Monats-Lookback-Portfolio 0,40. Beide sind statistisch signifikant. Im Ranking aller 215 Faktoren gehört das Skewness-Portfolio zu den stärksten und zeigt keine Abschwächung der Performance in jüngeren Jahren.
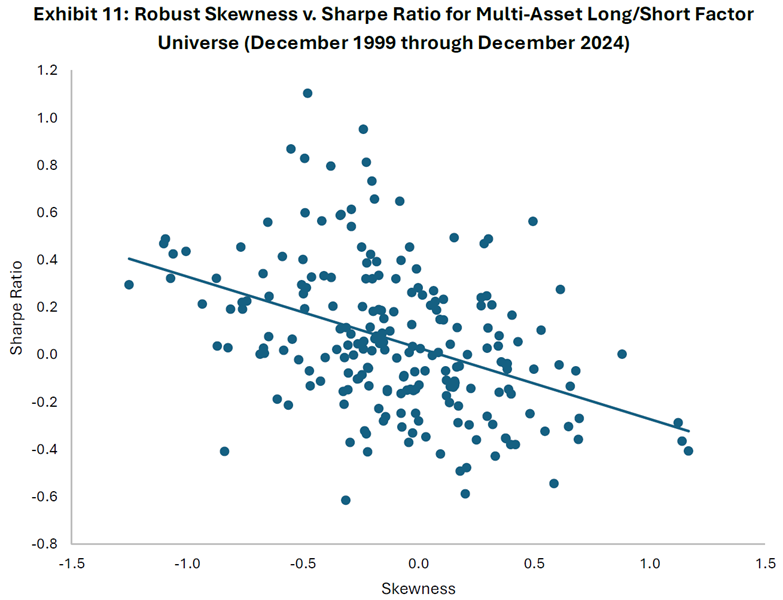
Quelle: Suvak, Masturzo, 2025
Im Cross-Sectional Equity Factor Zoo von Jensen, Kelly und Pedersen (2023) zeigt sich die Skewness-Risikoprämie nicht langfristig ex post, wohl aber ex ante: Faktoren mit stärker negativer Robust-Skewness erzielen signifikant höhere zukünftige risikoadjustierte Renditen. Fama-MacBeth-Regressionen bestätigen, dass die Robust-Skewness auch in diesem Universum signifikant ist.
Absolut Research unterstützt institutionelle Investoren bei der Bewertung von Mandaten und der Selektion neuer Asset Manager mit der monatlich erscheinenden Publikationsreihe Absolut|ranking und den 360°-Analysen (Peer-/ Benchmark-/ Factor-/ Asset-Flow-/ Persistence-Analysen). Insgesamt analysiert Absolut|ranking mehr als 16.000 aktive und passive Strategien von 2.000 Asset Managern, aufgeteilt auf 34 Assetklassen und Marktsegmente sowie mehr als 200 Universen. Individuelle Mandate und Spezialfonds können ebenfalls untersucht werden.
