


Kapitaleffizienz als Schlüssel zu besserer Diversifikation
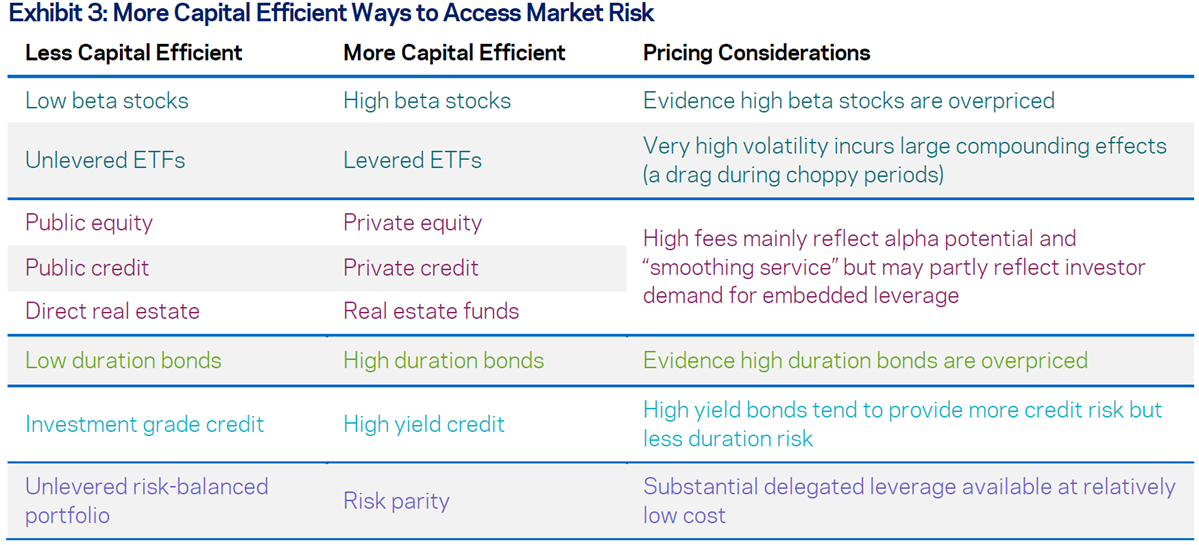
Die moderne Portfoliotheorie zeigt, dass Diversifikation langfristig die Rendite pro Risikoeinheit verbessert. In der Praxis nutzen viele Investoren dieses Potenzial nicht, da sie kein direktes Leverage einsetzen. AQR hat untersucht, wie Investoren ohne eigene Kreditaufnahme dennoch eine Hebelwirkung erzielen können, etwa durch Strategien oder Anlageformen mit eingebettetem oder delegiertem Leverage. Darunter verstehen die Autoren Investments, die ein bestimmtes Marktrisiko mit geringerem Kapitaleinsatz abbilden. Beispiele sind Private Equity, Small Caps oder Emerging-Market-Aktien. Diese haben ein höheres Aktien-Beta als klassische DM-Aktien und erlauben es somit, ein bestimmtes Markt-Exposure unter geringerem Kapitaleinsatz zu erreichen. Das dadurch freiwerdende Kapital kann für andere, diversifizierende Investments verwendet werden. Allerdings ist eingebetteter Leverage nicht immer vorteilhaft. Empirisch sind High-Beta-Aktien oder langlaufende Anleihen oft überbewertet, da Anleger zu viel für ihre Hebelwirkung zahlen (Betting-against-Beta). Attraktivere Kapitaleffizienz bieten Small Caps, Emerging Markets, Private Assets und kostengünstige Risk-Parity-Ansätze.
Quelle: AQR
Weiterhin erläutern die Autoren, wie Hedgefonds und Long/Short-Strategien Leverage einsetzen, um kleine, diversifizierende Alpha-Quellen zu vergrößern (z.B. Relative Value). Active-Extension-Ansätze wie 130/30-Portfolios kombinieren übergewichtete Long-Positionen mit Short-Positionen und steigern so das Alpha-Potenzial, ohne das Nettoexposure zu verändern. Insgesamt können Investoren die Kapitaleffizienz erhöhen, wenn sie Strategien mit höherer Zielvolatilität oder Multi-Strategy-Strukturen wählen, die bei kleinerem Kapitaleinsatz dieselbe Portfoliowirkung erzielen. Der Nachteil besteht darin, dass solche Strategien auf Einzelebene stärker schwanken, was psychologisch oder organisatorisch abschrecken kann, obwohl sie auf Gesamtportfolioebene vorteilhaft sind.
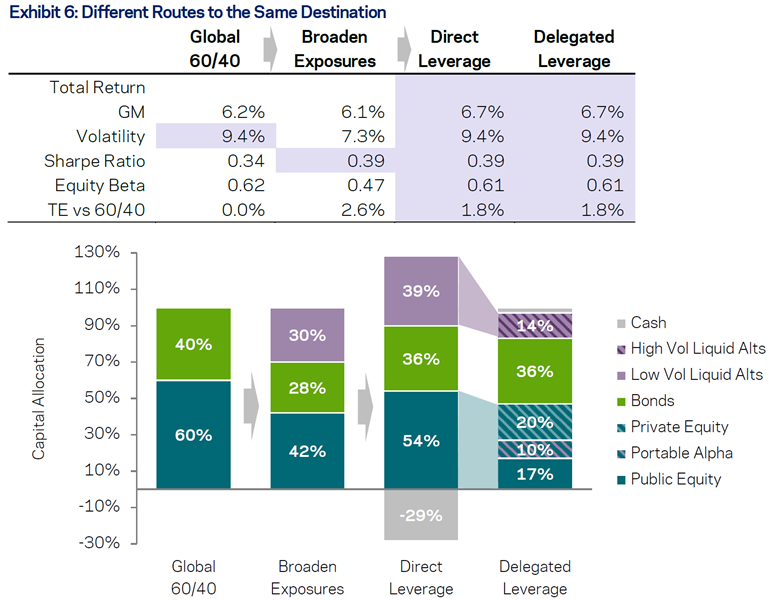
Zuletzt werden in einer Case Study vier Modellportfolios verglichen, um den Einfluss kapitaleffizienter Ansätze zu quantifizieren. Ein traditionelles 60/40-Portfolio erzielt rund 6 % erwartete Rendite. Wird dieses Portfolio anschließend über direkten Leverage auf das ursprüngliche Risikoniveau angehoben, steigt die erwartete Rendite um etwa 0,5 Prozentpunkte pro Jahr. Den gleichen Effekt erzielt ein Portfolio, das ausschließlich delegierten Leverage nutzt, etwa durch Private Equity mit eingebautem Leverage, Portable-Alpha-Lösungen und Hedgefonds mit höherer Volatilität. Beide Ansätze liefern identische Risiko-Rendite-Profile, wobei die kapitaleffiziente Variante ohne Bilanzverschuldung auskommt und damit operativ leichter umsetzbar ist.
Quelle: AQR
Mit der Fachpublikation Absolut|private und der Produktplattform Absolut|private products bringt Absolut Research Wissen und Transparenz in den Bereich institutioneller Private-Market-Investments. Der Absolut|private zeigt in Fachbeiträgen Strategien, Trends, aktuelle Wissenschaft und Regulierung in den Private Markets. Daneben macht die unabhängige Produktplattform Absolut|private products zur Zeichnung offene Produkte aus den Bereichen Real Estate, Infrastructure, Private Equity, Private Debt und Natural Resources transparent.
