

160. HEDGEWORK
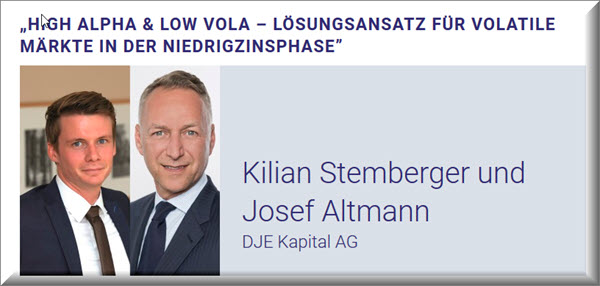
„High Alpha & Low Vola – Lösungsansatz für volatile Märkte in der Niedrigzinsphase”
Thema
Viele Investoren suchen im aktuell volatilen Marktumfeld nach risikobegrenzten Investmentlösungen. Aus diesem Grund hat die DJE Kapital AG
das EMNE-Fondskonzept entwickelt, das Long Equities mit einem
Beta-Hedge verknüpft, um moderate Renditen bei reduzierter Volatilität
zu erzielen. „Der Anleger setzt damit nicht auf das Steigen oder Fallen
der europäischen Aktienmärkte, sondern marktunabhängig auf die
Selektionsfähigkeit unseres Researchteams“, erklärt Kilian Stemberger,
der den darauf basierenden marktneutralen DJE Equity Market Neutral
Europe XP (EUR) Fonds zusammen mit Florian Bohnet managt.
Zentrales Element des Ansatzes ist die Aktienselektion. Die Fondsmanager fokussieren sich auf 50 europäische Titel mit großer Marktkapitalisierung und senken so bewusst Liquiditätsrisiken. In Ihrer Präsentation gehen die DJE-Experten Kilian Stemberger und Josef Altmann auf die Entstehungsgeschichte und die Besonderheiten des EMNE-Konzeptes ein. So wird der DJE Equity Market Neutral Europe XP (EUR) Fonds auf Ebene des Gesamtportfolios nicht netto-short gehen und verfolgt auch keinen Long-/Short-Ansatz in bestimmten Einzelwerten. Im Dezember 2017 aufgelegt, hat das Fondsvolumen aktuell schon rund 100 Millionen Euro erreicht.