


Volatilität als Erfolgsindikator für Währungsoptionen
Jessica James und Ian Marsh von der Case Business School haben in dem Forschungspapier „The Cross-Section of Returns on FX options and Volatility“ die Performance von Straddle-Strategien für OTC-Währungsoptionen in Abhängigkeit der jeweiligen impliziten Volatilität untersucht. Long Straddle, also der gleichzeitige Kauf einer Call- und einer Put-Option, liefert die beste Performance für Währungspaare mit geringer impliziter Volatilität. Im Mittel ließ sich im Beobachtungszeitraum 1999 bis 2016 mit Straddles auf die Währungen mit der geringsten Volatilität eine Rendite 25 % pro Monat erzielen, während es bei den Währungen mit der höchsten Volatilität -14 % waren. Eine entsprechende Long/Short-Strategie generierte nach Abzug von Transaktionskosten eine monatliche Rendite von 34 % bei einer Sharpe Ratio von 0,3 (annualisiert 1,04). 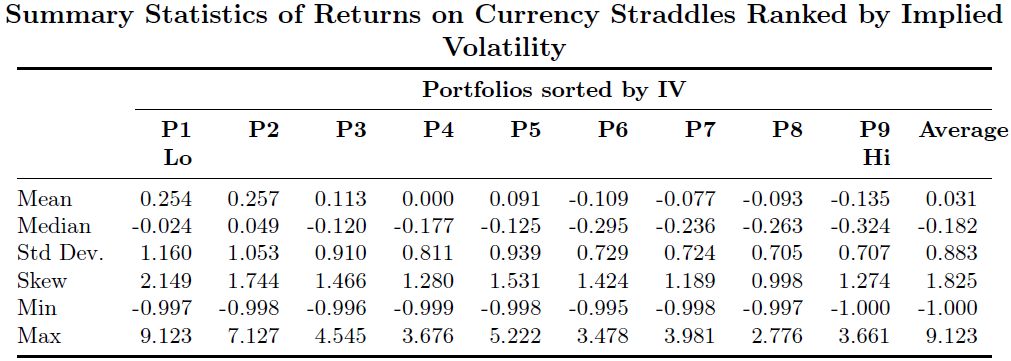
Quelle: James, Marsh, 2017
Für den Erfolg einer solchen Strategie ist die gesamte Volatilität der geeignetste Indikator, während Volatilitätsrisikoprämie, Laufzeitenstruktur und Veränderungen der Volatilität keinen Einfluss haben. Auch die zusätzliche Berücksichtigung dieser Kontrollvariablen hat keinen Einfluss auf den hohen Einfluss der impliziten Volatilität auf den Erfolg von Straddle-Strategien. Da die implizite Volatilität quasi den Preis von FX-Optionen darstellt, bedeutet dies, dass der Kauf relativ günstiger Optionen vorteilhaft ist, während der Kauf relativ teurer Optionen einen Nachteil darstellt. Obwohl intuitiv einleuchtend, impliziert das Ergebnis, dass Währungen, deren Volatilität besonders hoch oder niedrig ist, falsch bepreist sind. Auch scheint der Zusammenhang nur im FX-Bereich zu existieren. Die Gründe für den Erfolg der Long/Short-Strategie können die Autoren nicht klar benennen. Weder klassische Risikofaktoren noch Proxies für Arbitragebeschränkungen sind in der Lage, die positive Rendite zu erklären.
Absolut Research analysiert die besten Publikumsfonds mit alternativen Investment-Strategien, darunter Währungsstrategien, in der monatlich erscheinenden Publikation Absolut|alternative - Liquid Alternatives, die Rendite und Risiko von mehr als 1.000 alternativen Strategien im UCITS-Format aufzeigt.
