


Kurz- und langfristige Risiken in der Asset-Allocation
Peng Wang von Coveriance Capital Management und Jon Spinney von New Brunswick Investment Management haben in einem Forschungspapier ihren Ansatz zur Asset Allocation unter Berücksichtigung sowohl kurz- als auch langfristiger Risiken vorgestellt. Gedacht ist der Ansatz insbesondere für Investoren mit langfristigen Verbindlichkeiten wie Pensionsfonds oder Stiftungen, die das Ziel haben, lang- und kurzfristige Risiken optimal auszubalancieren. Kurzfristige Risiken werden als jährliches Drawdown-Risiko definiert und über Bootstrapping bemessen. Langfristige Risiken werden in der Beispielrechnung definiert als Rückgang des realen Portfoliowertes nach zehn Jahren. Das Datensample umfasst den Zeitraum 1995 bis 2015. Es zeigt sich, dass zwischen kurz- und langfristigen Risiken ein Tradeoff besteht. Kurzfristig bringt ein konservatives Portfolio weniger Drawdown-Risiken mit sich, jedoch besteht langfristig die Gefahr, die Verpflichtungen angesichts zu geringer Returns nicht mehr erfüllen zu können. Als ideal erweist sich ein typisches Portfolio bestehend aus 60 % Aktien, 30 % Anleihen und 10 % Real Assets.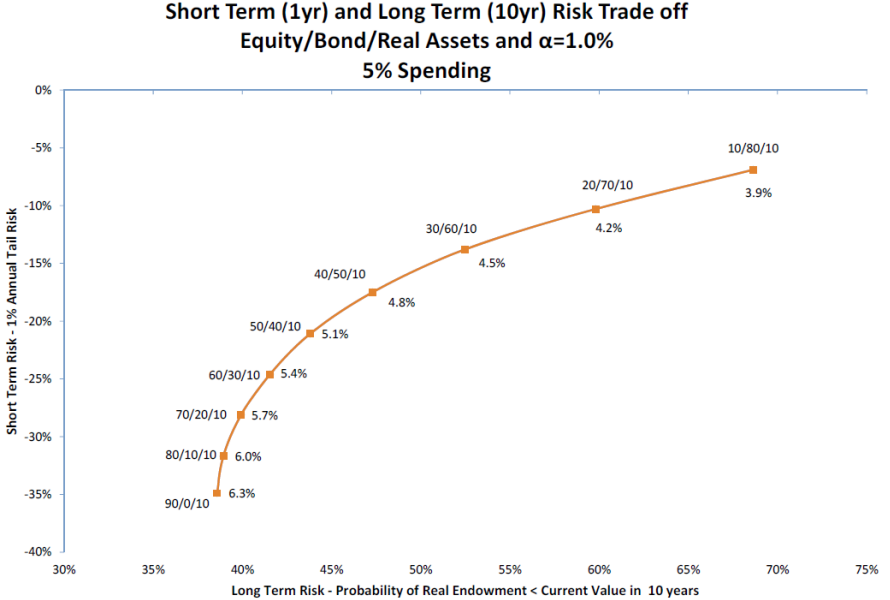
Quelle: Wang, Spinney (2016)
Eine relevante Variable in der Bemessung der Risiken des Portfolios ist das Alpha, da die ausgewiesenen Risiken sehr sensibel auf Änderungen bei den Annahmen zum Alpha reagieren. Unter dem Alpha werden von den Autoren sämtliche Renditeaufschläge durch Managerauswahl, taktische Asset Allocation und Illiquiditätsprämie verstanden. Kann durch aktives Management das Alpha gesteigert werden, sorgt dies bei nur unwesentlichen Veränderungen des kurzfristigen Drawdown-Risikos für eine massive Reduzierung der langfristigen Risiken. Von ähnlicher Bedeutung sind die Annahmen zur jährlichen Auszahlungsquote des Investors (z.B. für Stiftungszwecke). Je geringer die Auszahlungsquote, desto geringer ceteris paribus die langfristigen Risiken der Unterfinanzierung.
Absolut Research unterstützt institutionelle Investoren bei der Selektion von Asset Managern jeden Monat mit der Publikation Absolut|ranking. Insgesamt analysieren die Absolut|rankings mehr als 11.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Universen.
