


Standard Life: Alternative Maßzahl zur Bewertung der Portfoliodiversifikation
In einem im Februar 2016 erschienenen Forschungspapier stellen Brian Fleming und Jens Kroeske von Standard Life Investments eine neue Kennzahl zur Messung der Diversifikation eines Portfolios vor. Die Effective-Portfolio-Dimensionality (EPD) misst die Anzahl von einander unabhängiger Positionen im Portfolio (Dimensionen). Traditionelle Ansätze stellen die Volatilität und die Korrelation der Positionen in den Mittelpunkt. Die Autoren argumentieren jedoch, dass lediglich eine Korrelation von null als "echte" Diversifikation bewertet werden kann und dass eine perfekte negative Korrelation zwischen zwei Anlagegütern als Hedging zu betrachten ist. Zwar wird die Volatilität reduziert, einen Beitrag zur Diversifikation leistet eine perfekt negative Korrelation jedoch nicht, meinen die Autoren.
Die vorgestellte EPD-Kennzahl trennt die Aspekte „Diversifkation“ und „Portfoliovolatilität“ und dient als komplementäre Risikokennzahl zur Volatilität. Das Schlüsselelement ist die Differenzierung zwischen Diversifikation und Volatilitätsauswirkung. Die traditionelle Herangehensweise zur Bewertung des Diversifikationspotentials eines Portfolios beinhaltet die Suche nach Assets, die negativ miteinander korrelieren. Das Risiko eines Portfolios kann jedoch anhand von Korrelationsbeziehungen nicht hinreichend bewertet werden, argumentieren die Autoren. Die Autoren verdeutlichen, dass die höchste Volatilitätsreduzierung mittels konzentrierter Portfolios erreicht werden kann. Demnach reicht das Ausmaß der Volatilitätsreduzierung durch unkorrelierte Anlagen in einem Portfolio nicht aus, um Diversifikationseffekte geeignet zu erfassen. 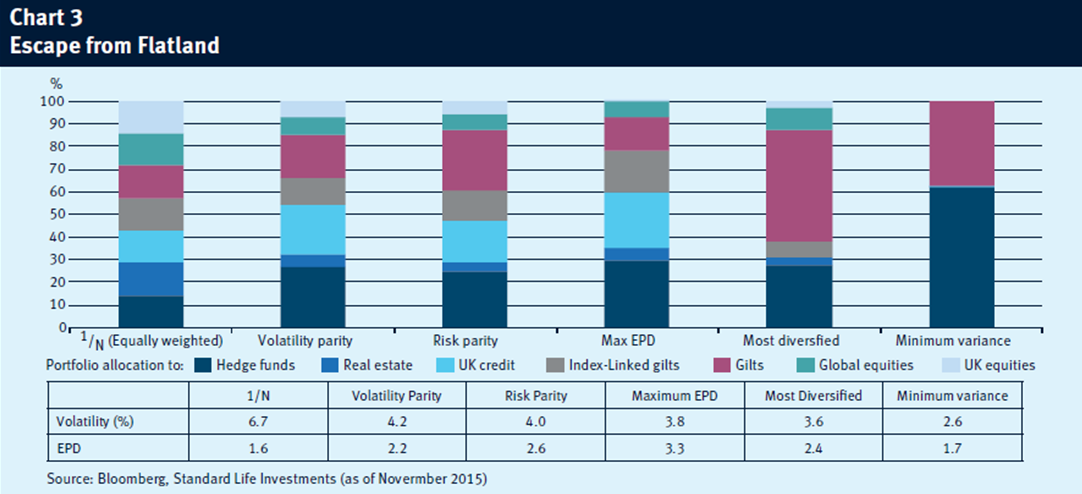
Quelle: Standard Life Investments
Für ein Portfolio aus n Anlagen liegt die EPD-Maßzahl zwischen 1 und n. Eine EPD von 1 ergibt sich bei perfekter Korrelation der Investments. Die EPD beträgt n, wenn die Anlagen nicht miteinander korrelieren und die Einzelvarianzen gleich sind. Im weiteren Verlauf der Studie untersuchen die Autoren das Verhalten der EPD und vergleichen die Ergebnisse mit weiteren Methoden der Portfoliokonstruktion. 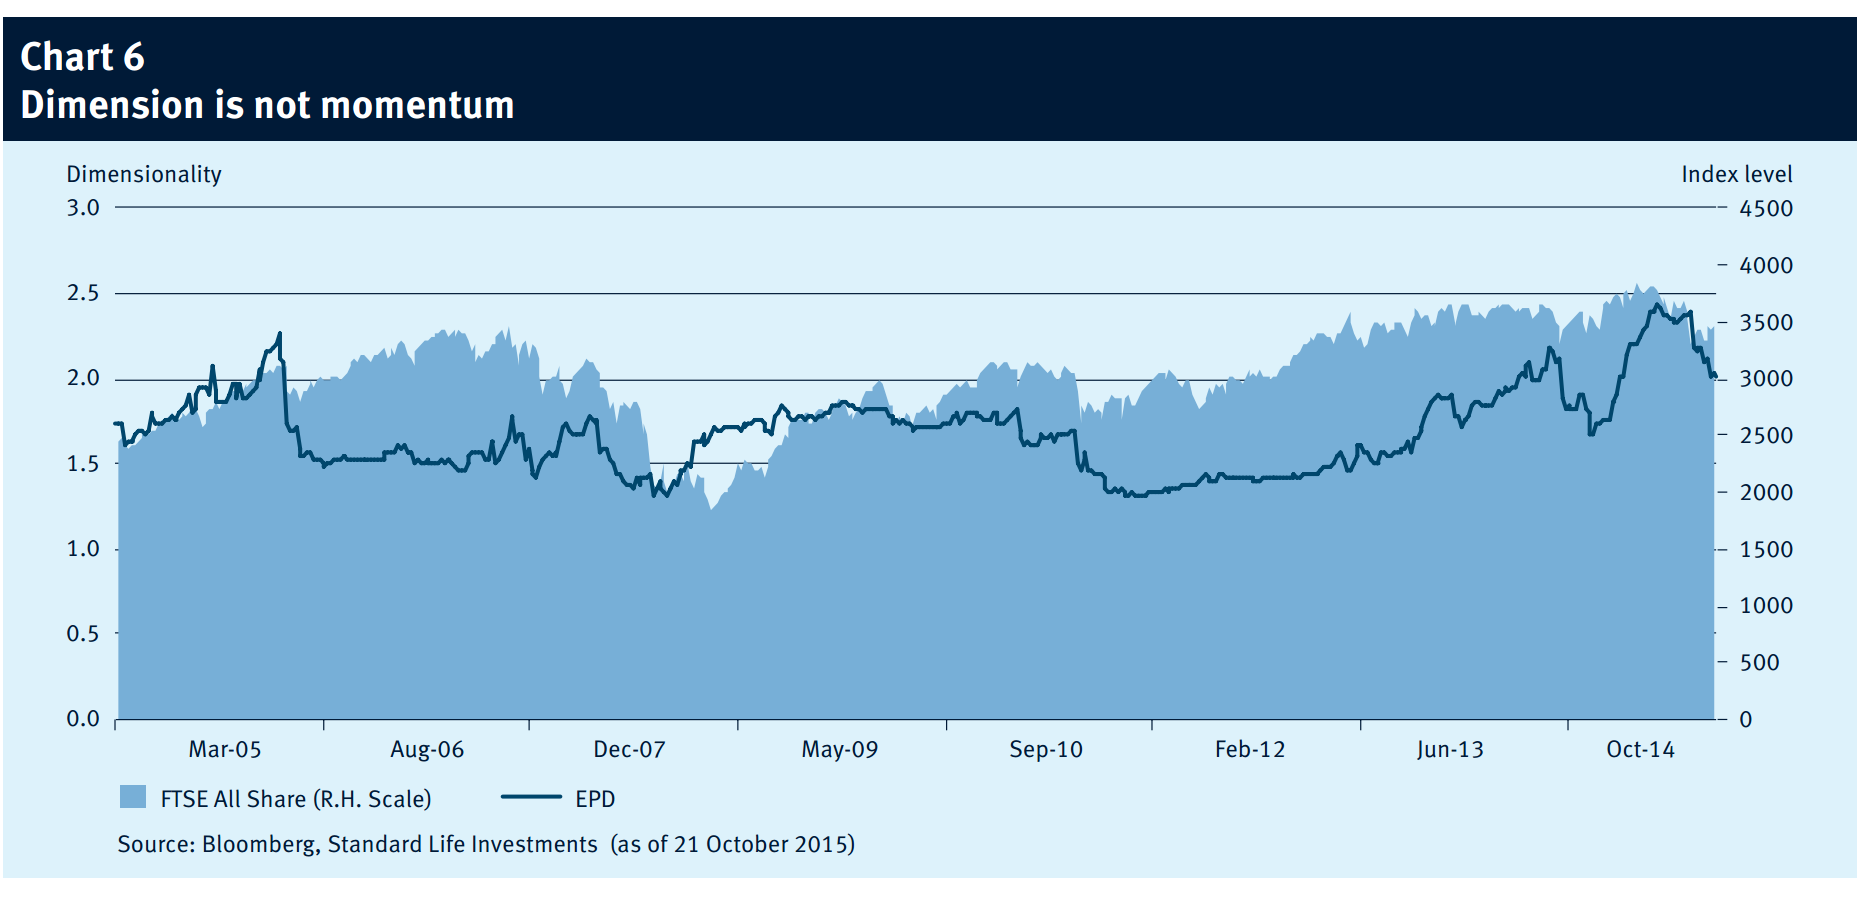
Quelle: Standard Life Investments
Das Maximum-EPD-Portfolio weist eine geringere Volatilität und eine höhere Dimensionalität als ein Risk-Parity-Portfolio auf. Außerdem zeigen die Ergebnisse, dass die Eigenschaften der EPD-Kennziffer komplementär zu den Charakteristiken der Portfoliovolatilität sind.
Absolut Research unterstützt institutionelle Investoren bei der Selektion von Asset Managern jeden Monat mit der Publikation Absolut|ranking. Insgesamt analysieren die Absolut|rankings mehr als 12.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Universen.
