


Risiko eines Bärenmarktes von Investoren berücksichtigt
Zhongjin Lu von der University of Georgia und Scott Murray von der Georgia State University haben in dem Forschungspapier „Bear Beta“ untersucht, ob das sogenannte Bärenmarktrisiko – also die Zeitvariation in der Wahrscheinlichkeit eines zukünftigen Bärenmarktereignisses – von den Marktteilnehmern bepreist wird. Das Bärenmarktrisiko wird über ein aus S&P-500 Indexoptionen generiertes Portfolio (AD-Portfolio) gemessen, das eine Auszwahlung im Falle eines Bärenmarktes generiert, und sonst wertlos verfällt. Damit spiegelt der Preis die risikoneutral von Marktteilnehmern implizierte Wahrscheinlichkeit eines zukünftigen Verlustereignisses des Marktportfolios wider. Je höher die Wahrscheinlichkeit eines solchen Ereignisses, desto höher der Preis des AD-Portfolios. 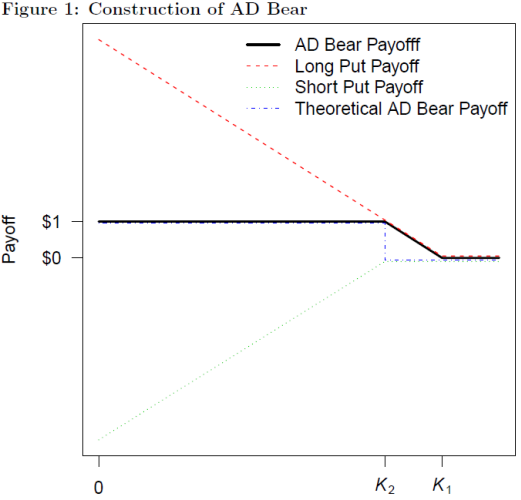
Quelle: Lu, Murray, 2017
Die Autoren untersuchen den Zusammenhang zwischen Aktienrenditen und Bear Beta, also der Sensitivität auf die Entwicklung des AD-Portfolios. Es zeigt sich, dass Aktien mit hohem Exposure zum Bärenmarktrisiko, d.h. Aktien, die bei steigendem Risiko outperformen, eine niedrigere erwartete Rendite aufweisen. Ein marktneutrales Investment bestehend aus einer Long-Position im Aktiendezil mit dem höchsten Bear-Beta und einer Short-Position in den Aktien mit dem niedrigsten Bear-Beta generiert eine monatliche Rendite von -1 %. Robustheitstests und verschiedene Kontrollvariablen bestätigen die negative Relation zwischen Bear-Beta und erwarteter Rendite von Aktien. Damit stellt das Risiko eines zukünftigen Bärenmarktes eine von Anlegern bepreiste Risikoquelle dar, welche sich von anderen bisher identifizierten Risikofaktoren unterscheidet.
Absolut Research unterstützt institutionelle Investoren bei der Selektion von Asset Managern mit der monatlichen Publikation Absolut|ranking. Insgesamt umfassen die Absolut|rankings mehr als 11.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 27 Asset-Klassen und Marktsegmente und mehr als 110 Universen.
