


Reduktion von Maximalverlusten in Krisenphasen
Der Asset Manager Campbell & Company hat im Forschungspapier „The Taming of the Skew“ die Möglichkeiten trendfolgebasierter Portfoliokonstruktion zur Erzielung einer positiven Schiefe untersucht. Ziel ist die Vermeidung hoher Aktienverluste in turbulenten Marktumgebungen. Hierzu verwenden die Autoren ein Datensample für den Zeitraum 1990 bis 2016, das sich aus den Futures-Märkten verschiedener Asset-Klassen zusammensetzt. Über zwei Beispiele wird gezeigt, wie die dynamische Risikosteuerung positive Skewness generieren kann. Zunächst wird über eine signalbasierte Risikosteuerung vorgegangen. Bei dieser wird zwar über einen langen Zeitraum hinweg ein konstantes Risiko angestrebt, auf kurze Sicht sind jedoch Abweichungen möglich. Zwar steigert dieser Ansatz die Schiefe gegenüber einem Portfolio, welches ein auch kurzfristig ein konstantes Risiko anstrebt, deutlich. Jedoch besteht das Problem, dass die Performance stark von der Aggregation des Trendsignals abhängt, aber Bewegungen einzelner Asset-Klassen nicht ausreichend berücksichtigt werden. 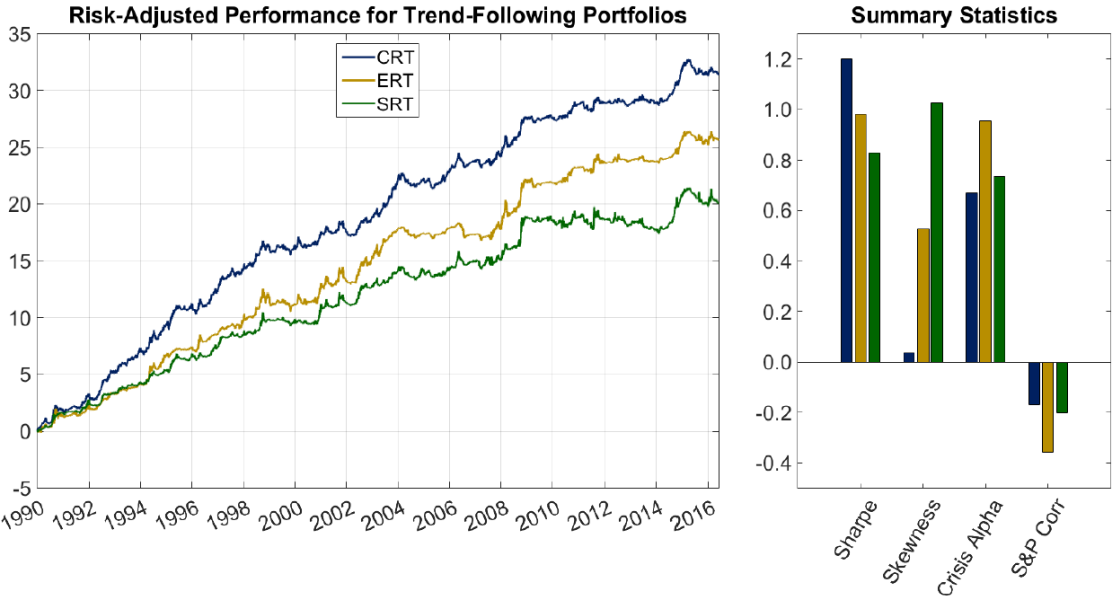
Quelle: Campbell & Company
Angesichts der besonderen Bedeutung von Drawdowns im Aktienbereich ist das Equity Risk Targeting ein besserer Ansatz, bei dem neben der Volatilität des Aktiensektors auch die Korrelationen berücksichtigt werden. Es zeigt sich, dass bei dieser Strategie die Schiefe zwar etwas geringer ist als bei der signalbasierten Risikosteuerung, jedoch das Alpha in Krisenphasen besonders hoch ist. Dies verdeutlicht, dass die Schiefe allein kein hinreichendes Maß zur Risikovermeidung ist, sondern auch hier das Timing entscheidend ist. Abschließend wird untersucht, welche Ansätze für welche Zielsetzung der Investoren am besten geeignet erscheinen. Portfolios mit konstantem Risikoziel eignen sich am besten zur Renditesteigerung, da die Sharpe Ratio dieser Strategie am höchsten ist. Als Komplement zur Reduzierung der Extremrisiken in einem bestehenden, konzentrierten Portfolio ist dagegen das Equity Risk Targeting durch die Ausnutzung der Korrelationseffekte ideal.
Absolut Research analysiert die besten Publikumsfonds mit alternativen Investment-Strategien in der monatlich erscheinenden Publikation Absolut|alternative - Liquid Alternatives, die Rendite und Risiko von mehr als 800 alternativen Strategien im UCITS-Format aufzeigt.
