


Norges Bank analysiert Liquidität großer Anleihen- und Aktien-Portfolios
Norges Bank, der Asset Manager des norwegischen Pensionsfonds, hat in dem Forschungspapier „The Liquidity of a Diversified Portfolio“ vom September 2017 die Handelsliquidität eines aus Aktien und Anleihen bestehenden Portfolios untersucht. Um die Liquiditätsanforderungen eines großen Portfolios zu simulieren, betrachten die Autoren Transaktionen im Volumen von 10, 50 und 100 Mrd. US-Dollar. Die Umschichtung eines 100 Mrd. US-Dollar schweren Portfolios von Fixed Income in Aktien ist binnen 2 Jahren möglich, ohne dass der tägliche Anteil am Handelsvolumen (ADV) 0,5 % übersteigt. Derselbe Schritt für ein Portfolio von 10 Mrd. US-Dollar ist binnen eines Monats umsetzbar. Dabei bestehen Unterschiede nach dem regionalen Fokus der Aktien: Während US-Aktien sehr liquide und damit schnell erwerbbar sind, dauert es länger, ein entsprechendes Portfolio europäischer oder Emerging-Markets-Aktien aufzubauen. Das Datensample umfasst den Zeitraum 2015 bis 2016. 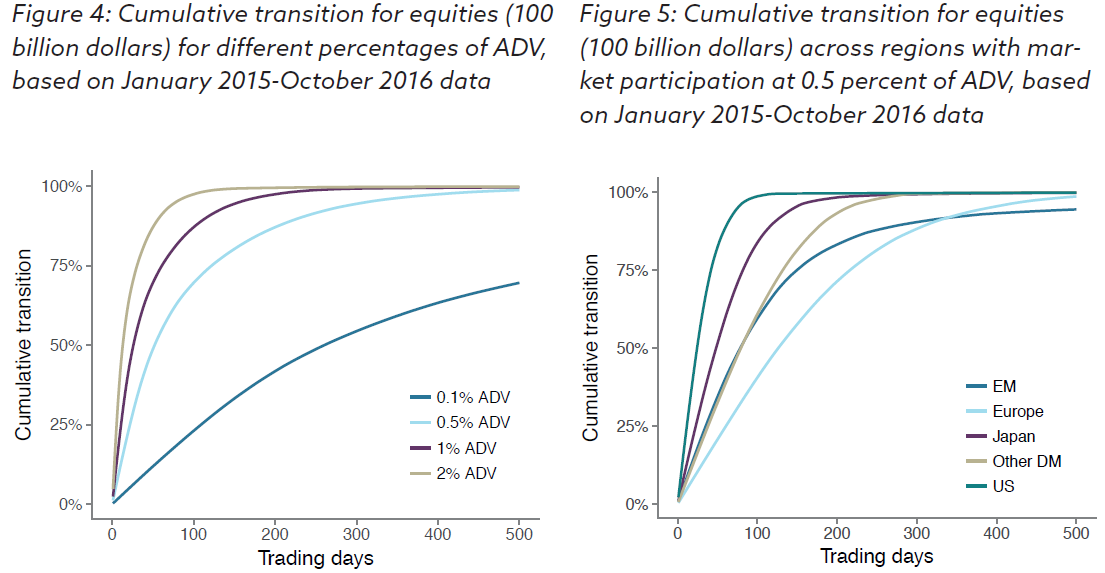
Quelle: Norges
Im Anleihenbereich werden je nach Währung und Emittent verschiedene Segmente unterschieden, wobei der größte Teil auf festverzinsliche Staatsanleihen in den G4-Währungen Euro, Pfund, Yen und US-Dollar entfällt. Bei der Umschichtung der Portfolios von Aktien in Anleihen sind die Ergebnisse ähnlich wie bei der Umschichtung von Anleihen in Aktien. Auch hier genügen 2 Jahre, um ein Portfolio von 100 Mrd. US-Dollar in Anleihen umzuschichten, ohne dass dies mehr als 0,5 % des täglichen Handelsvolumens ausmacht. Die höchste Liquidität weisen G4-Staatsanleihen auf Gleiches gilt für Schwellenländeranleihen in Lokalwährung, wobei diese Ergebnisse auf Schätzungen basieren. Am wenigsten liquide sind Unternehmensanleihen.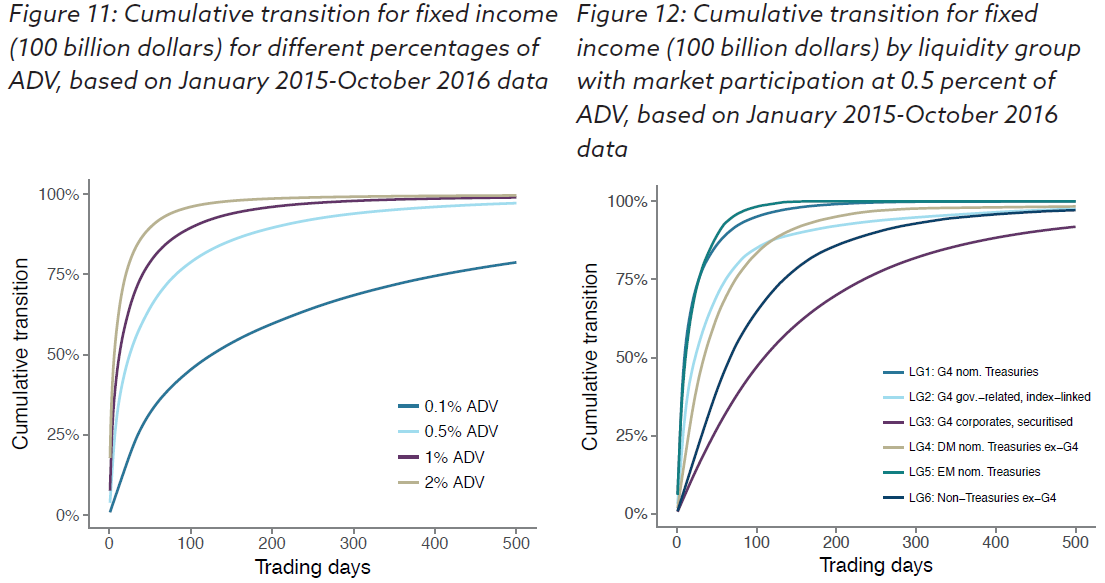
Quelle: Norges
Zuletzt untersuchen die Autoren die Liquidität in Stressphasen, beispielsweise der Lehman-Insolvenz oder der europäischen Staatsschuldenkrise. Die Handelsvolumina von Aktien sind auch in Krisenphasen weitgehend stabil. Bei Anleihen geht die Liquidität – mit Ausnahme der G4-Staatsanleihen – in den Stressphasen hingegen zurück.
Absolut Research unterstützt institutionelle Investoren bei der Selektion von Asset Managern mit der monatlichen Publikation Absolut|ranking. Insgesamt umfassen die Absolut|rankings mehr als 11.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 27 Asset-Klassen und Marktsegmente und mehr als 110 Universen.
