


Tail-Risiken mit Long/Short-Faktorstrategien absichern
Durch die Implementierung von Long/Short-Smart-Beta-Ansätzen können Portfolios auch in den schwächsten Marktphasen von Aktien und Anleihen abgesichert werden, zeigt die Marktanalyse „Alternative Thinking“ des Asset Managers AQR. Zunächst wurden die schwächsten Marktphasen von Aktien und Anleihen für den Zeitraum seit 1972 ermittelt und die Performance verschiedener Asset-Klassen im Vergleich aufgezeigt. In Aktien-Bärenmärkten stellten globale Staatsanleihen und Gold eine sinnvolle Absicherung des Portfolios dar. Die beste Performance konnte jedoch eine gleichgewichtete Mischung von fünf Long/Short-Faktorstrategien bestehend aus Value, Momentum, Carry, Defensive und Trend erzielen. Vor diesem Hintergrund haben die Autoren im Anschluss die Performance verschiedener Long/Short Aktien- und Multi-Asset-Faktorstrategien untersucht. Von sämtlichen Ansätzen erzielte lediglich Small Minus Big eine signifikant negative Rendite in Aktienschwächephasen. Deutliche positive Ergebnisse konnten dagegen Quality-, Trendfolge- und Momentum-Ansätze sowie die Carry-Strategie erzielen. Diese Unkorreliertheit mit den Aktienmärkten gerade in extremen Schwächephasen macht die Faktorstrategien zu einem sinnvollen Absicherungsinstrument.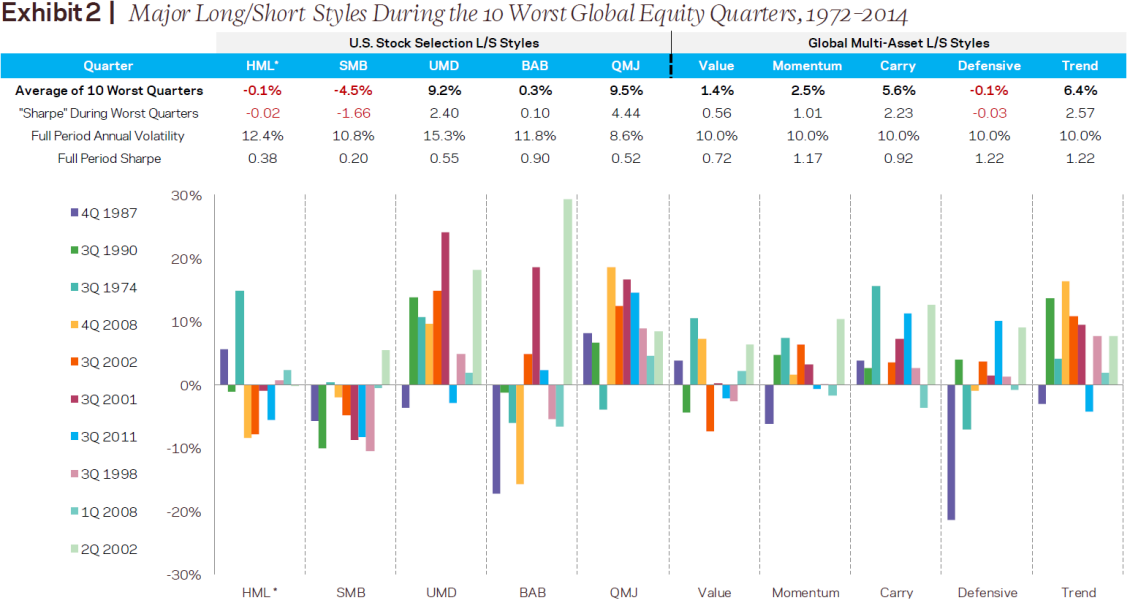
Quelle: AQR Capital Management
Werden die schwächsten Phasen im Bond-Markt betrachtet, sind im Mittel die Renditen sämtlicher betrachteter Long-Short-Strategien positiv, wobei erneut Momentum, Trend und Carry herausstechen. Dabei geben die Autoren jedoch zu bedenken, dass Trendfolgestrategien als Absicherungsinstrument empfindlich bei sehr schnellen Marktumschwüngen reagieren und vornehmlich bei graduellen Abschwüngen geeignet sind. Noch bessere Hedging-Eigenschaften weist die Studie für Trendfolge in Kombination mit Private Equity nach. Auf Jahressicht konnte die jeweils andere Asset-Klasse die höchsten Maximalverluste von Trendfolge und Private Equity in nahezu sämtlichen Fällen vollständig kompensieren.
In Ausgabe 5|2015 des Absolut|report analysiert AQR Capital Management weitere Aspekte der Diversifikation institutioneller Portfolios über Long-Short-Faktorinvestments.
