Künstliche Intelligenz in Wertpapiermärkten
Künstliche Intelligenz prägt im Wertpapierhandel und im Asset Management zunehmend die Wettbewerbspositionen. Ihr Potenzial für eine effizientere Preisbildung und Kapitalallokation hängt jedoch davon ab, ob die eingesetzten Modelle zusätzliche fundamentale Informationen erschließen oder vor allem Geschwindigkeit und die Auswertung von Handelsmustern erhöhen, zeigt ein Working Paper der EZB.
Im Asset Management reichen die Anwendungsfelder von der Erschließung neuer Anlageklassen und der Gewinnung von Handelssignalen aus komplexen Datensätzen über Portfoliooptimierung und Asset Allocation bis zu Dokumentenmanagement, Prozessoptimierung und Robo Advice. Quantitative Manager konzentrieren ihre KI-bezogenen Aktivitäten besonders auf Renditeprognosen und Handelsausführung.
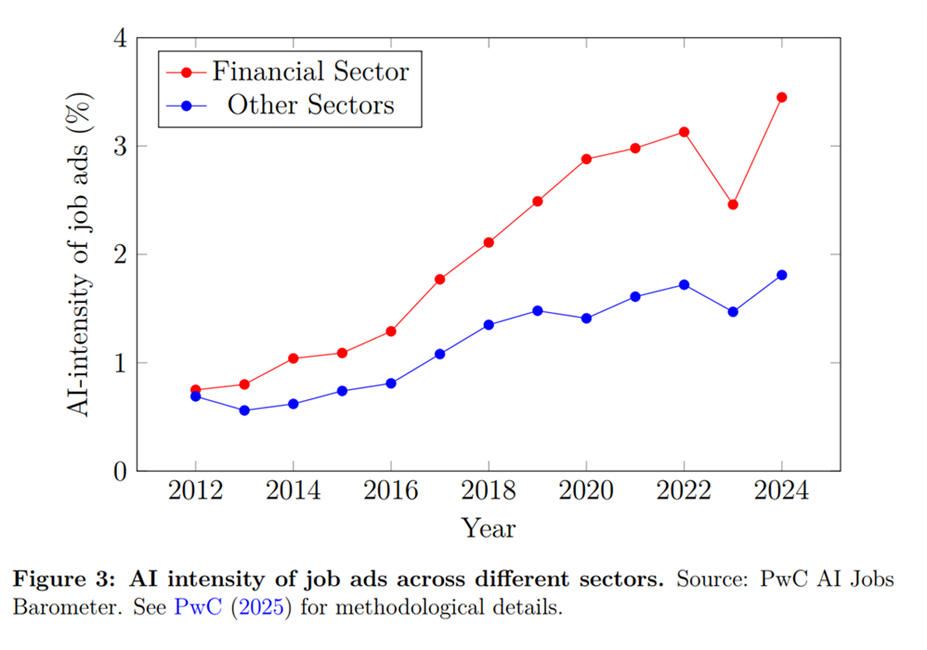
Quelle: Álvaro Cartea, Jean-Edouard Colliard, Thierry Foucault, Peter Hoffmann, Rob Graumans und Jean-David Sigaux (2026)
Die Studie verweist vor allem auf Effizienzpotenziale: Alternative Daten und algorithmischer Handel können Preise schneller und informativer machen. Zugleich entstehen Zielkonflikte. Schnelle Signale aus aktuellen Veröffentlichungen können weniger präzise sein; die Analyse fremder Handelsinformationen kann die Anreize zur Erzeugung fundamentaler Informationen verringern. Die Evidenz zu alternativen Daten betrifft überwiegend kurzfristige Erträge und Gewinne, während die Bewertung langfristiger oder neuartiger Projekte anspruchsvoll bleibt. Hohe Fixkosten für Modelle, Daten und Rechenleistung können zudem Skaleneffekte und Konzentration stärken, während standardisierte Modelle, Cloud Computing und öffentliche Daten Eintrittsbarrieren senken können.
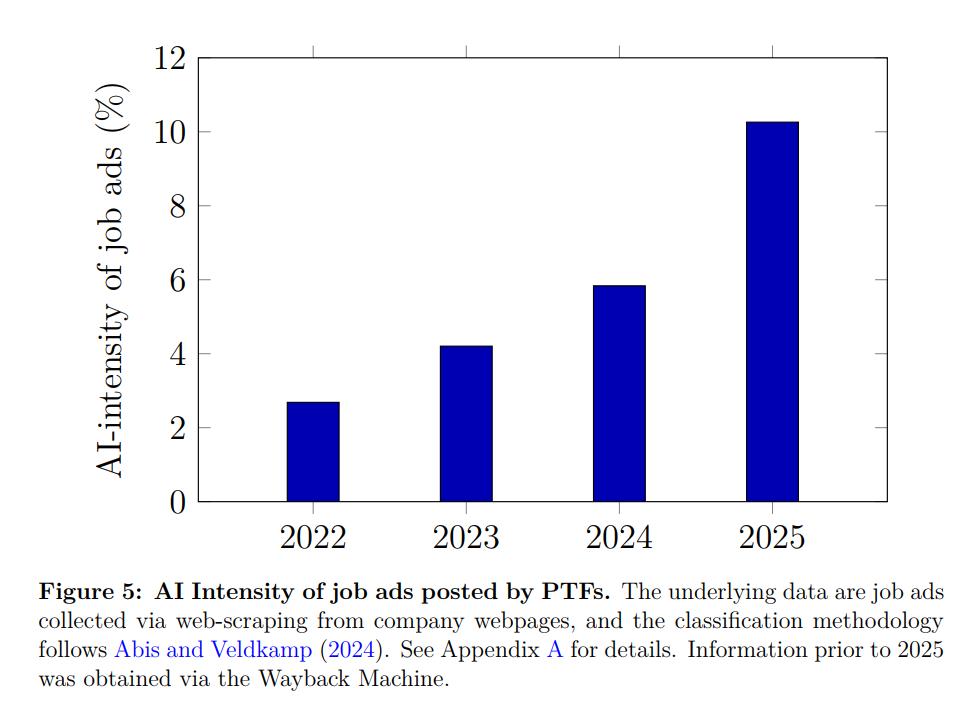
Quelle: Álvaro Cartea, Jean-Edouard Colliard, Thierry Foucault, Peter Hoffmann, Rob Graumans und Jean-David Sigaux (2026)
Als frühe Anwender von KI stechen Proprietary Trading Firms (PTFs) und quantitativ ausgerichtete Asset Manager hervor. PTFs handeln eigenes Kapital, setzen automatisierte Systeme zur Analyse von Marktdaten, zur Signalgenerierung und zur Orderausführung ein. Die KI-Intensität ihrer Stellenausschreibungen lag bei über 10 %, gegenüber rund 3 % bei Banken und großen breit aufgestellten Asset Managern sowie rund 7,5 % bei Multi-Manager-Hedgefonds. Die verfügbaren Befunde deuten darauf hin, dass PTFs Machine Learning vor allem für Prognosen einsetzen; autonome Entscheidungen spielen bislang eine vergleichsweise begrenzte Rolle.
Absolut Research unterstützt institutionelle Investoren bei der Bewertung von Mandaten und der Selektion neuer Asset Manager mit der monatlich erscheinenden Publikationsreihe Absolut|ranking und den 360°-Analysen (Peer-/ Benchmark-/ Factor-/ Asset-Flow-/ Persistence-Analysen). Insgesamt analysiert Absolut|ranking mehr als 16.000 aktive und passive Strategien von 2.000 Asset Managern, aufgeteilt auf 34 Assetklassen und Marktsegmente sowie mehr als 200 Universen. Individuelle Mandate und Spezialfonds können ebenfalls untersucht werden.