


Hedgefonds zeigen Faktor-Timing-Fähigkeiten
Albert Osinga von der KAS Bank sowie Marc Schauten und Remco Zwingels von der VU Amsterdam, haben in einem Forschungsaufsatz die Faktor-Timing-Eigenschaften von Hedgefonds untersucht. Hierzu verwenden die Autoren ein Datensample von 3.124 Hedgefonds über den Zeitraum 1994 bis 2014. Sie können zeigen, dass Hedgefondsmanager Faktor-Timing-Fertigkeiten aufweisen, insbesondere bezüglich der Faktoren Market, Size und Bond. Auffällig sind die signifikant negativen Timing-Fähigkeiten beim Emerging-Markets-Faktor, was mit Herding-Verhalten institutioneller Investoren durch Informationsasymmetrien erklärt wird. Keine Timing-Fertigkeiten scheinen hingegen bezüglich der Faktoren Credit Spread und Trendfolge zu bestehen. Zwar weisen Fonds mit unterschiedlichen Investment-Styles abweichende Timing-Fertigkeiten in einzelnen Faktoren auf, was sich jedoch eher nicht durch die Investment-Strategie begründen lässt.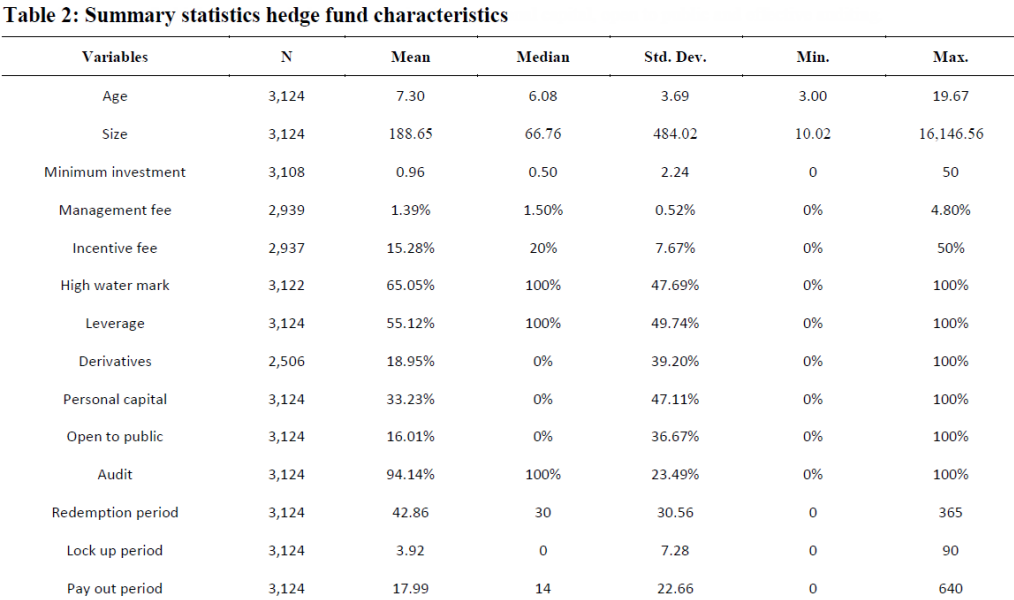
Quelle: Osinga, Schauten, Zwingels, 2016
Determinanten für die Timing-Eigenschaften von Hedgefonds scheinen andere, individuelle Fondscharakteristika zu sein. Tendenziell weisen jüngere und kleinere Fonds bessere Timing-Fertigkeiten auf. Weitere positive Einflussfaktoren sind höhere erfolgsabhängige Gebühren, kürzere Sperrzeiten und höhere Verschuldungsgrade. Zuletzt zeigen die Autoren, dass die Faktor-Timing-Fertigkeiten eine gewisse Persistenz aufweisen. Das Dezil mit den besten Timing-Fähigkeiten erzielt gegenüber dem schwächsten Dezil eine Outperformance von 1 Prozentpunkt p.a. Dies impliziert, dass Faktor-Timing rund 13 % der Performance-Persistenz von Hedgefonds erklärt, während der Rest auf die Selektionsfähigkeiten der Manager entfällt. Eine Reihe von Robustheitstests bestätigt die Ergebnisse.
Absolut Research analysiert die besten Publikumsfonds mit alternativen Investment-Strategien in der monatlich erscheinenden Publikation Absolut|alternative - Liquid Alternatives, die Rendite und Risiko von mehr als 800 alternativen Strategien im UCITS-Format aufzeigt.
