Fiskalpolitik und Zinsdynamik bei Staatsanleihen
Hohe Unsicherheit über die künftige Fiskalpolitik verringert den Spielraum, in dem allein optimistische oder pessimistische Markterwartungen die Finanzierungskosten eines Staates dauerhaft in unterschiedliche Richtungen treiben können. In diesem Bereich wird der Zinssatz zu einer eindeutigen, kontinuierlichen Funktion des Schuldenstands. Zu diesem Ergebnis kommen Olivier J. Blanchard, Pedro Martínez-Bruera und Gonzalo Huertas in einem im Oktober 2026 veröffentlichten Working Paper.
Der modellbasierte Ansatz untersucht die Rückkopplung zwischen Erwartungen der Investoren, Finanzierungskosten und Schuldendynamik. Erwartet der Markt eine höhere Ausfallwahrscheinlichkeit, steigen die geforderten Zinsen. Höhere Zinsen können wiederum die Schuldentragfähigkeit schwächen und damit die ursprüngliche Erwartung bestätigen. Bei mittleren Schuldenständen können dadurch ein günstiges Gleichgewicht mit niedrigen Zinsen und eine ungünstige Konstellation mit höheren Zinsen parallel bestehen.
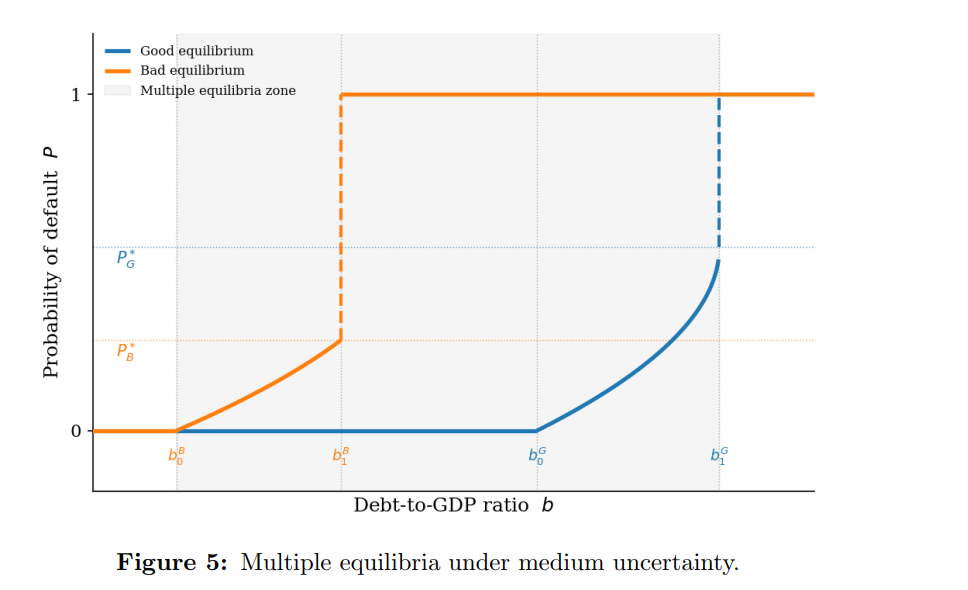
Quelle: Olivier J. Blanchard (Peterson Institute for International Economics), Pedro Martínez-Bruera, Gonzalo Huertas (beide Internationaler Währungsfonds (IMF)
Die Studienbasis ist ein analytisches Modell mit unsicheren Primärsalden und später einer fiskalischen Feedback-Regel, bei der Primärsalden auf den Schuldenstand reagieren. Die Autoren unterscheiden drei Regime: Bei geringer Unsicherheit bestehen diskrete Sprünge bei Ausfallwahrscheinlichkeit und Zinssätzen; bei mittlerer Unsicherheit überlagern sich fundamentale Risiken und Erwartungseffekte; bei hoher Unsicherheit ergibt sich ein eindeutiger Verlauf.
Zugleich erklärt der Ansatz, weshalb diese Erwartungsdynamik bei größerer Unsicherheit über künftige Primärsalden an Bedeutung verliert: Der Einfluss wahrgenommener Ausfallrisiken auf die tatsächliche Ausfallwahrscheinlichkeit wird schwächer. Bei ausreichend hoher Unsicherheit ergibt sich daher im Modell ein eindeutiger Gleichgewichtspfad.
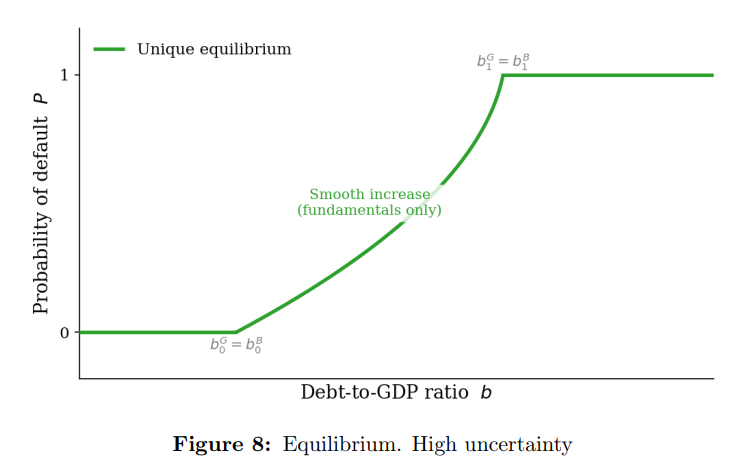
Quelle: Olivier J. Blanchard (Peterson Institute for International Economics), Pedro Martínez-Bruera, Gonzalo Huertas (beide Internationaler Währungsfonds (IMF)
Für institutionelle Investoren liefert die Untersuchung damit einen konzeptionellen Rahmen, um Zinsbewegungen bei hoher Staatsverschuldung im Zusammenspiel von fiskalischen Erwartungen, Unsicherheit und Marktgleichgewichten einzuordnen. Die Autoren betonen zugleich die Grenzen konkreter Politikableitungen aus dem bewusst vereinfachten Modell.
Absolut Research analysiert institutionelle Publikumsfonds mit Fokus auf Staatsanleihen jeden Monat in der Publikation Absolut|ranking Fixed Income Government Bonds. Insgesamt analysiert Absolut|ranking mehr als 16.000 aktive und passive Strategien von 2.000 Asset Managern, aufgeteilt auf 34 Assetklassen und Marktsegmente sowie mehr als 200 Universen. Individuelle Mandate und Spezialfonds können ebenfalls untersucht werden.