


Bewertungsrahmen für Derivate auf geopolitische Risiken
Geopolitische Risiken könnten durch ein neues Modell direkt über mögliche Futures und Optionen auf den Caldara-Iacoviello-Geopolitical-Risk-Index bewertet werden. Andreas Grünbichler von der University of St. Gallen entwickelt in einem Research Paper ein geschlossenes Pricing-Framework für GPR-Derivate und schafft damit eine Bewertungsgrundlage für Kontrakte, für die bislang kein aktiver Markt besteht. Entsprechende Kontrakte könnten geopolitische Exposures messbar, absicherbar und über Marktpreise bewertbar machen. Für Banken und institutionelle Investoren wäre dies insbesondere im Kontext regulatorischer Stresstests relevant.
Der Ansatz setzt an einer Lücke zwischen Risikomessung und Marktpreisbildung an. Der GPR-Index ist als Standardindikator etabliert und wird unter anderem von Federal Reserve, Europäischer Zentralbank, IWF und BIZ genutzt. Gleichzeitig fehlt bislang ein direktes Bewertungsmodell für Derivate, deren Auszahlung vom realisierten Verlauf dieses Index abhängt.
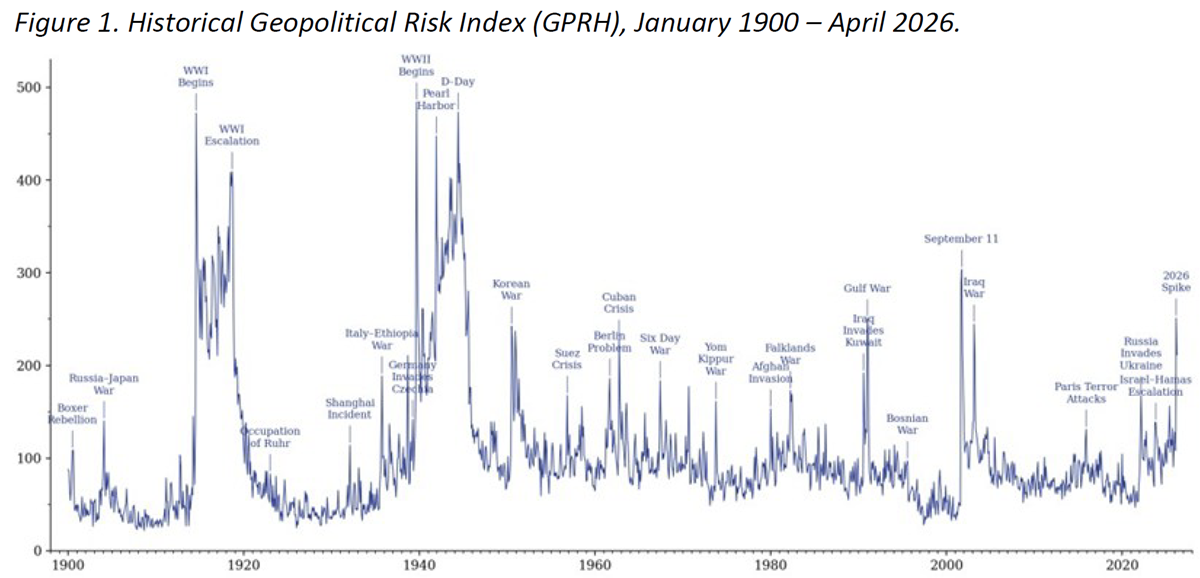
Quelle: Grünbichler, 2026
Methodisch überträgt Grünbichler das Square-Root-Mean-Reversion-Modell von Grünbichler und Longstaff auf den GPR-Index. Die monatliche Caldara-Iacoviello-Zeitreihe von 1985 bis 2026 stützt laut Studie die Modellannahmen: Der Index zeigt Mean Reversion, eine positive Untergrenze und eine mit dem Indexstand steigende Varianz. Daraus werden geschlossene Preise für GPR-Futures sowie europäische Call- und Put-Optionen abgeleitet. Als mögliche Marktarchitektur werden börsliche Kontrakte nach dem Vorbild von VIX- und VSTOXX-Derivaten sowie bilaterale OTC-Strukturen analog zu Inflationsswaps genannt.
Absolut Research unterstützt institutionelle Investoren bei der Bewertung von Mandaten und der Selektion neuer Asset Manager mit der monatlich erscheinenden Publikationsreihe Absolut|ranking und den 360°-Analysen (Peer-/ Benchmark-/ Factor-/ Asset-Flow-/ Persistence-Analysen). Insgesamt analysiert Absolut|ranking mehr als 16.000 aktive und passive Strategien von 2.000 Asset Managern, aufgeteilt auf 34 Assetklassen und Marktsegmente sowie mehr als 200 Universen. Individuelle Mandate und Spezialfonds können ebenfalls untersucht werden.
