


Dynamik von US-Dividendentiteln: Rendite und Volatilität im Vergleich
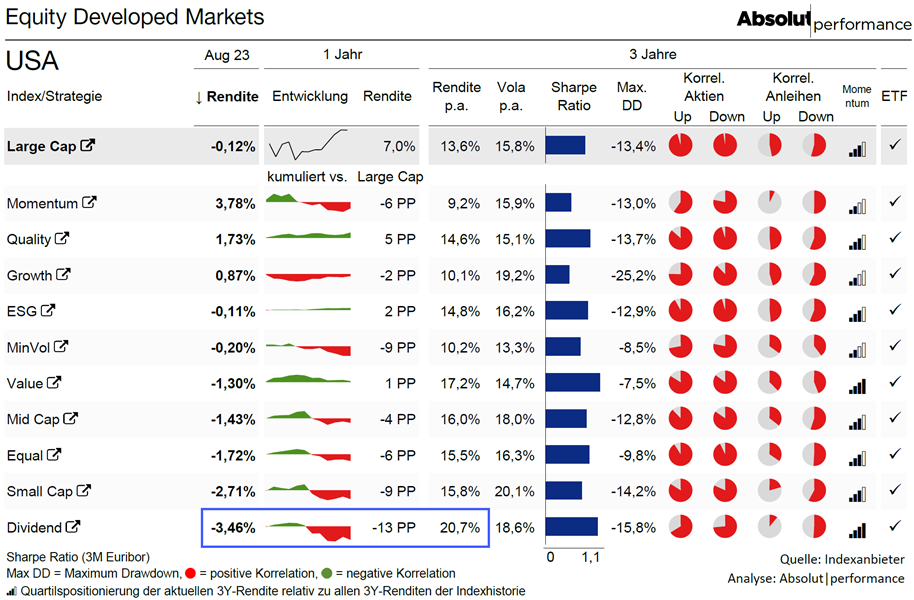
US-amerikanische Dividendentitel haben in den vergangenen Jahren gezeigt, dass die Überrendite einer bestimmten Strategie in der Vergangenheit keine Garantie für die zukünftige Outperformance ist. Über die letzten drei Jahre erzielte der STOXX USA Select Dividend 30 eine annualisierte (Euro-) Rendite von 20,7 %, rund 7 Prozentpunkte mehr als der S&P 500 im selben Zeitraum. Genau gegenteilig sah es hingegen auf Jahressicht aus: Hier blieb der Dividendenindex 13 Prozentpunkte hinter dem breiten Markt zurück. Auch im vergangenen Monat entwickelte sich die Strategie mit einem Minus von 3,5 % schwach.
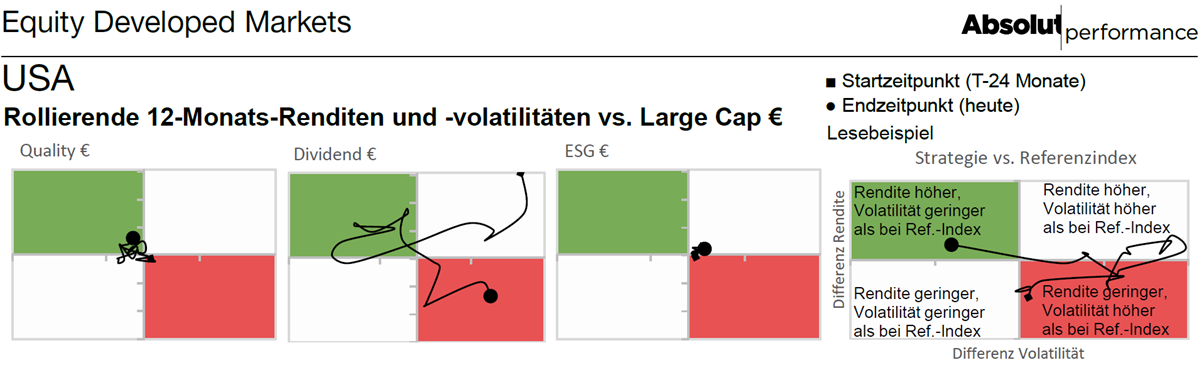
Nicht nur bei der Rendite der Dividendenstrategie, sondern auch der rollierenden 12-Monats-Volatilität relativ zu den Large Caps gab es erhebliche Schwankungen, wie das untenstehende Verlaufsdiagramm zeigt. Während Dividend von Mitte bis Ende 2021 und wieder ab dem Frühjahr 2023 eine teils deutlich höhere Volatilität aufwiesen als Large Caps, war die Schwankungsintensität zwischenzeitlich geringer. Kaum Veränderungen im Zeitverlauf – sowohl bei der relativen Rendite als auch Volatilität – waren dagegen bei den Strategien Quality und ESG zu beobachten.
Der Absolut|performance analysiert alle Asset-Klassen und Investmentstrategien für institutionelle Investoren und zeigt einzigartige Rendite-Risiko-Vergleiche und innovative Grafiken.
zurück