


Prof. Andrew Lo zu alternativen Gewichtungsmethoden
Prof. Andrew W. Lo von der MIT Sloan School of Management ist in dem Forschungspapier „What is an Index?“ der Frage nachgegangen, ob marktkapitalisierungsgewichtete Indizes noch zeitgemäß sind. Er kommt zu dem Schluss, dass Indizes mit alternativer Gewichtung besser zur Befriedigung der Bedürfnisse heutiger Investoren geeignet sind.
Lo stellt die Hypothese auf, dass marktkapitalisierungsgewichtete Indizes in Zeiten schlechterer technologischer Möglichkeiten und stabilerer Marktverhältnisse entwickelt wurden, da sie weniger aufwendig zu berechnen sind. In Anbetracht heutiger technologischer Möglichkeiten stellt die Berechnung alternativ gewichteter Indizes allerdings keine Hürde mehr dar. Weiterhin ist die Volatilität der Märkte seit Einführung der großen Indizes deutlich gestiegen.
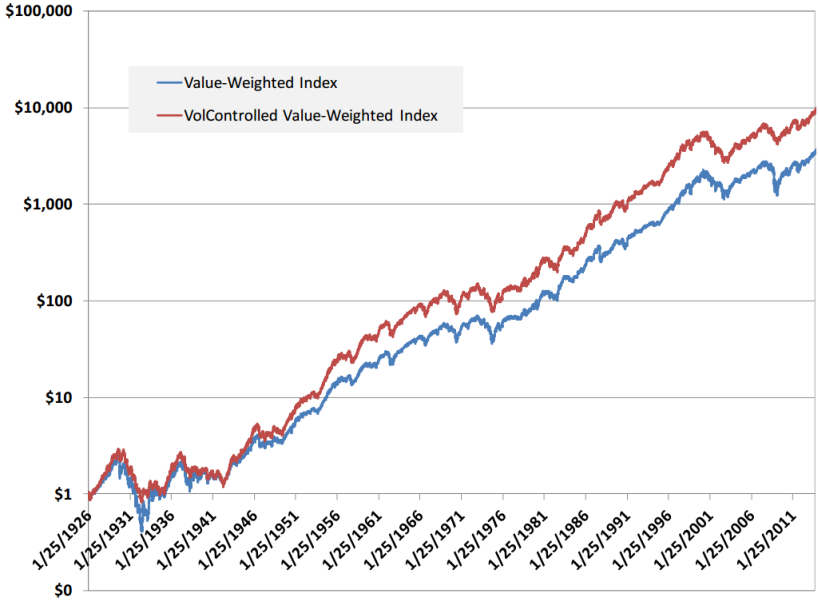
Quelle: Lo (2015)
Die Vorteile alternativ gewichteter Indizes liegen in einer größeren Diversifikation, Risikoteilung sowie den Möglichkeiten und der größeren Flexibilität, auf individuelle Bedürfnisse der Investoren einzugehen. Ihr Nachteil liegt in dem häufig deutlich höheren Backtest Bias aufgrund der höheren Anzahl von Neugewichtungen. Neben einer generellen Skepsis gegenüber Backtests bei alternativen Gewichtungen, rät der Autor deshalb zu einem Beobachten neuer Strategien und dem Sammeln neuer Daten. Des Weiteren ist es möglich, die Asset Manager Fähigkeiten, wie beispielsweise Stock-Picking, zu kontrollieren, indem die Veränderungen dieser Fähigkeiten über die Marktphasen analysiert werden. Eine bessere Fähigkeit in steigenden Marktphasen könnte auf einen gewissen Beta-Anteil im Alpha des Managements hindeuten.
Absolut Research analysiert institutionelle Publikumsfonds mit einer alternativen Gewichtung jeden Monat in der Publikation Absolut|ranking Smart Beta - Equity. Insgesamt umfassen die Absolut|rankings mehr als 10.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Universen.
Professor Andrew Lo kommentiert in Ausgabe 6|2015 des Absolut|report den Einfluss von Risikoaversion auf die Preismechanismen der Kapitalmärkte.
