Zeitliches Training von Sprachmodellen für Aktienmarktprognosen
Sprachmodelle, die Finanznachrichten auswerten, werden häufig mit Texten aus denselben Jahren trainiert, die später als Testzeitraum dienen. Dadurch können historische Tests von Informationen profitieren, die zum damaligen Zeitpunkt noch nicht verfügbar waren. Ein Team um Shivesh Prakash von der University of California, Berkeley, setzt Encoder NoLBERT ein, der ausschließlich mit Texten aus den Jahren 1976 bis 1995 vortrainiert wurde. Für die Analyse von rund 1,3 Millionen Nachrichtenartikeln aus den Jahren 2012 bis 2024 passen die Autoren das Modell anhand von Artikelpassagen bis Ende 2019 an und wenden es anschließend unverändert auf spätere Artikel an. NoLBERT wird mit LDA, MiniLM und einem FinBERT-Klassifikator verglichen.
Aus den von den Textmodellen identifizierten Themen leiten die Autoren Kennzahlen für unerwartete Veränderungen in der Berichterstattung sowie für den historischen Zusammenhang zwischen Aktienrenditen und diesen Veränderungen ab. Mit diesen Merkmalen prognostizieren sie mithilfe von acht Modellen die Renditen der 1.000 größten US-Aktien bei monatlicher, zweiwöchentlicher und wöchentlicher Neugewichtung.
Die Ergebnisse zeigen, dass die Auswahl eines Modells anhand früherer Ergebnisse unsicher sein kann: Das Modell, das die Renditeunterschiede zwischen den Aktien in den Jahren 2020 und 2021 am treffendsten einschätzte, erzielte im anschließenden Testzeitraum von 2022 bis 2024 Verluste, unabhängig davon von der Rebalancing-Frequenz. Bessere Ergebnisse brachte ein langfristigerer Blick auf die Nachrichtenlage: Die Prognosequalität stieg bei allen Textmodellen, wenn der Anteil eines Themas an der aktuellen Berichterstattung mit seinem Durchschnitt der vorangegangenen 63 statt 5 Handelstage verglichen wurde.
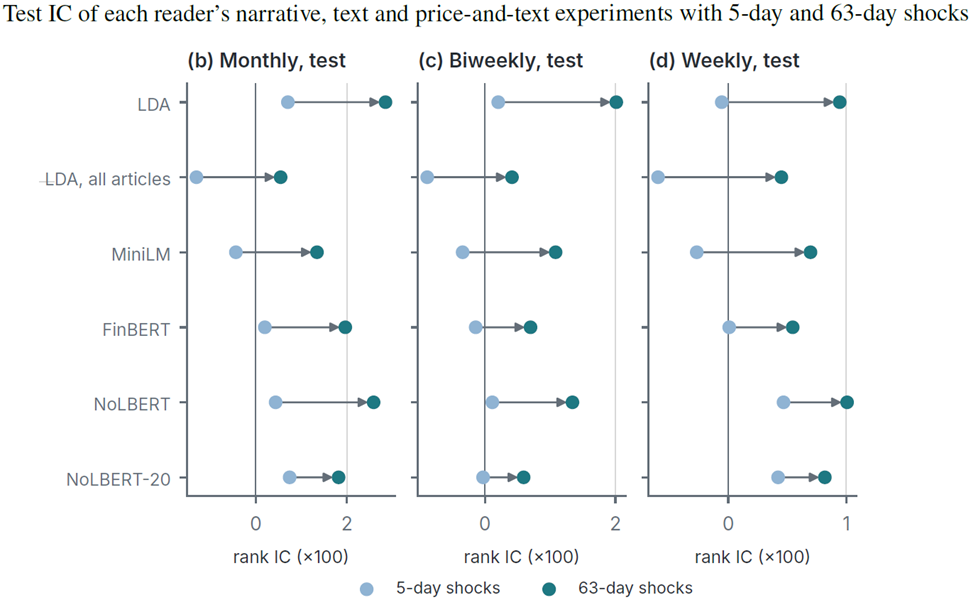
Quelle: Foley, Hartadi, Prakash, Takkallapalli, Vatsal, 2026
NoLBERT ordnete Artikel bei wiederholten Berechnungen besonders stabil denselben Themen zu und sagte Aktienrenditen ähnlich gut voraus wie das etablierte LDA-Modell. Die gleichgewichtete Kombination aller Text- und Prognosemodelle, die sowohl Kursdaten als auch Informationen aus Finanznachrichten einbezieht, erreichte nach Kosten eine Sharpe Ratio von 1,12. Dieser Wert war vor Berücksichtigung der Vielzahl getesteter Modellvarianten statistisch signifikant. Gegenüber einem Modell, das ausschließlich kursbasierte Aktienmerkmale verwendet, ergab sich jedoch kein statistisch gesicherter Vorteil.
Absolut Research unterstützt institutionelle Investoren bei der Bewertung von Mandaten und der Selektion neuer Asset Manager mit der monatlich erscheinenden Publikationsreihe Absolut|ranking und den 360°-Analysen (Peer-/ Benchmark-/ Factor-/ Asset-Flow-/ Persistence-Analysen). Insgesamt analysiert Absolut|ranking mehr als 16.000 aktive und passive Strategien von 2.000 Asset Managern, aufgeteilt auf 34 Assetklassen und Marktsegmente sowie mehr als 200 Universen. Individuelle Mandate und Spezialfonds können ebenfalls untersucht werden.