Wachsende Sensitivität der globalen Kreditmärkte
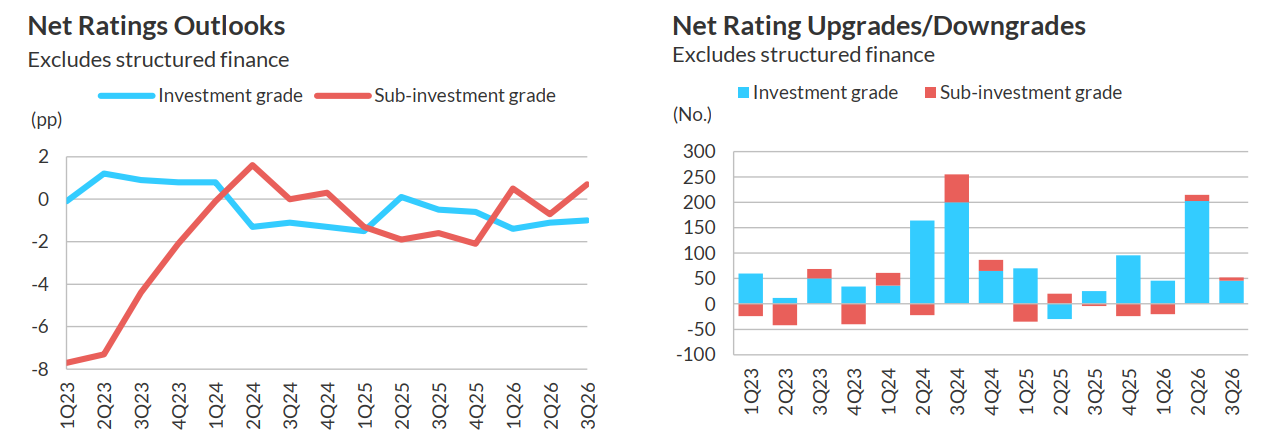
Steigende Staatsanleiherenditen, hohe Bewertungen und die starke Konzentration von Investitionen auf KI erhöhen laut einer Analyse von Fitch Ratings die Sensitivität der globalen Kreditmärkte. Damit rückt die Frage im Vordergrund, wie stabil Finanzierungskonditionen bleiben, wenn sich die Erwartungen an Zinsen, fiskalische Tragfähigkeit oder die Monetarisierung von KI verändern.
Quelle: Fitch Ratings
Die KI-Investitionen sind ein wesentlicher Treiber dieser Entwicklung. Bis zu 20 % der US-Emissionsvolumina im Investment-Grade-Segment könnten 2026 KI-bezogen sein; für 2027 erwartet Fitch ein Investitionsvolumen der Branche (CapEx) von rund 1 Bio. USD. Offen gewichtete Modelle holen gegenüber führenden proprietären Modellen auf und erhöhen damit die Unsicherheit über langfristige Preissetzungsmacht und Erlöspotenziale. In einem Stresstest führte ein Rückgang der US-Aktienkurse um 35 % über sechs Monate zu einem Rückgang des US-BIP um 0,6 % im Jahr 2027.
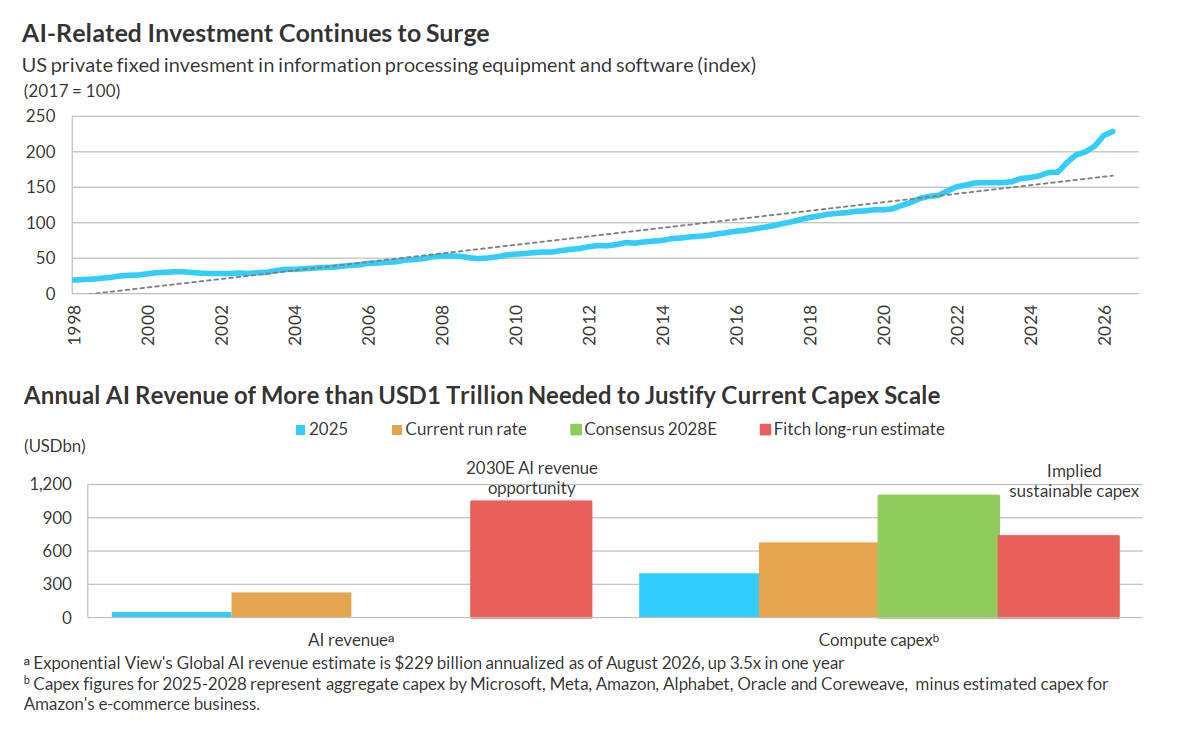
Quelle: Fitch Ratings
An den Kapitalmärkten stiegen die Renditen zehnjähriger Staatsanleihen in den großen entwickelten Volkswirtschaften im dritten Quartal 2026 über die gesamte Laufzeitenstruktur. Der Zinsschritt der US-Notenbank auf 3,75 % bis 4 % im September sowie Leitzinserhöhungen der EZB und der Bank of Japan begleiteten diese Entwicklung. Die Rendite zehnjähriger US-Staatsanleihen überschritt 5 % und erreichte einen Höchststand seit fast 20 Jahren. Unternehmensanleihe-Spreads weiteten sich, blieben im historischen Vergleich jedoch eng. Fiskalische Risiken verstärken die Differenzierung innerhalb der Staatsanleihemärkte. So liegt bspw. Frankreichs 2026-Defizitprognose bei 5,4 % des BIP. Für 2027 sieht der Budgetentwurf neue Einsparungen von 1,4 % des BIP vor. Parallel verweist Fitch auf weiterhin robuste Ratingtrends und eine auf 2,6 % angehobene Prognose für das globale Wachstum 2026.
Absolut Research unterstützt institutionelle Investoren bei der Bewertung von Mandaten und der Selektion neuer Asset Manager mit der monatlich erscheinenden Publikationsreihe Absolut|ranking und den 360°-Analysen (Peer-/ Benchmark-/ Factor-/ Asset-Flow-/ Persistence-Analysen). Insgesamt analysiert Absolut|ranking mehr als 16.000 aktive und passive Strategien von 2.000 Asset Managern, aufgeteilt auf 34 Assetklassen und Marktsegmente sowie mehr als 200 Universen. Individuelle Mandate und Spezialfonds können ebenfalls untersucht werden.