US-Aktienstrategien: Größere Produkte mit höherer Performance
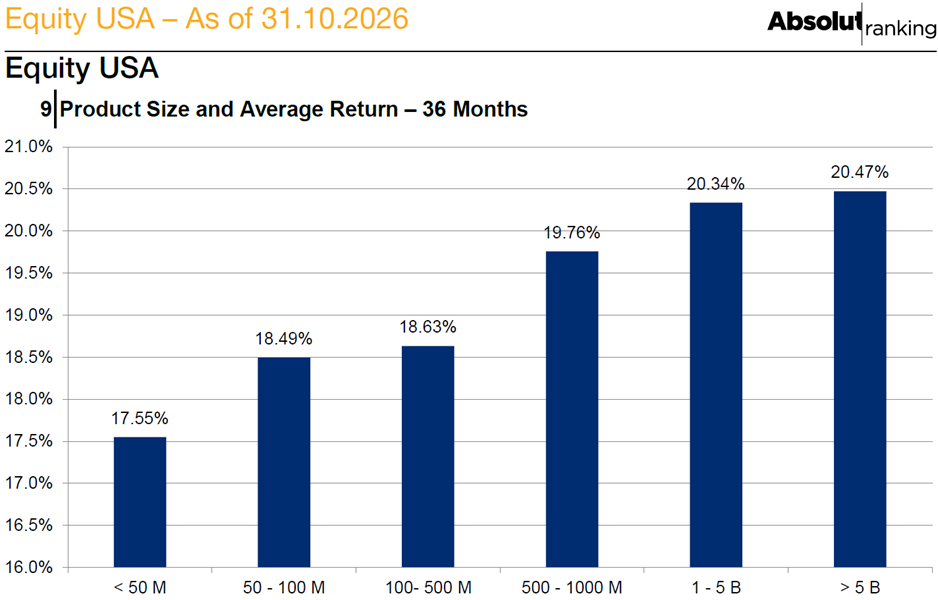
Bei US-Aktienstrategien hat sich in den vergangen drei Jahren ein positiven Zusammenhang zwischen Fondsgröße und der erzielten Rendite gezeigt. Gerechnet in Euro erzielten kleine Produkte mit einem Volumen unter 50 Mio. Euro eine Brutto-Rendite von 17,6 % p.a. vor Kosten. Diese stieg mit den Assets under Management bis zu 20,5 % p.a. für Strategien mit mehr als 5 Mrd. Euro verwaltetem Vermögen.
Offenbar erwiesen sich größere Strategien im Mittel erfolgreicher. Bei diesen Zahlen sollte allerdings berücksichtigt werden, dass erfolgreichere Produkte auch größere Mittelzuflüsse anziehen als weniger erfolgreiche, wodurch sie sowohl durch Flows wie auch die Performance stärker wachsen, was den beobachteten Zusammenhang verstärkt. Das Top Quartile der analysierten Asset Manager konnte auf Sicht von drei Jahren Mittelzuflüsse in Höhe von 34 Mrd. Euro (+20 % des verwalteten Vermögens) einwerben, wohingegen das Bottom Quartile Mittelabflüsse von 36 Mrd. Euro (-38 %) aufwies.
Unabhängig von der Performance einzelner Strategien entwickelten sich die Asset Flows über die vergangenen drei Jahre insgesamt positiv und lagen in Summe bei +113,2 Mrd. Euro. Nach deutlichen Zuflüssen zwischen Ende 2023 und Ende 2024 gab es im Laufe des Jahres 2025 und insbesondere im ersten Quartal 2026 eine eher von Abflüssen geprägt Phase, die durch die US-Handelspolitik und zuletzt den Konflikt mit dem Iran verursacht worden sein dürfte. Seit April des laufenden Jahres prägen allerdings wieder Mittelzuflüsse das Bild.
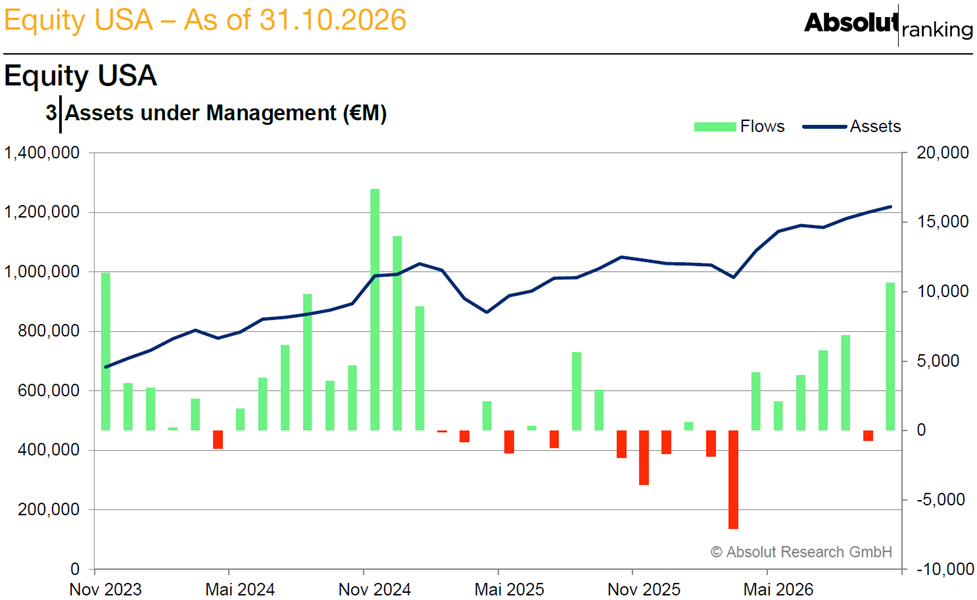
Absolut Research analysiert das Top Quartile der Asset Manager mit Fokus auf US-Aktien jeden Monat in der Publikation Absolut|ranking Equity USA.

Noch nicht als institutioneller Investor registriert? Kein Problem, registrieren Sie sich hier und erhalten Sie Ihre kostenlosen Zugangsdaten.