Rebalancing von Anleiheindizes als Tradingfaktor
Das monatliche Rebalancing bedeutender Anleiheindizes ist mit temporärem Preisdruck in den Märkten für US-amerikanische und deutsche Staatsanleihen verbunden, zeigt ein Research Paper von Fabio Martinetti, Amar Soebhag und Patrick Verwijmeren von der Erasmus School of Economics. Ausgangspunkt der Arbeit ist die starke Orientierung vieler Fixed-Income-Mandate an Benchmarks. Zum Monatsende werden die zentralen Anleiheindizes regelbasiert angepasst. Dabei scheiden Wertpapiere aus dem Index aus, neu emittierte und längerlaufende Titel kommen hinzu. Benchmarkorientierte Anleger passen ihre Duration nahe dem jeweiligen Preis-Snapshot an, um die Abweichung zum Referenzindex zu begrenzen. Die Autoren betrachten Staatsanleihenfutures aus den USA und Deutschland für den Zeitraum 2003 bis 2024, verschiedene Quellen von Durationsdaten sowie täglichen Bestandsdaten von 68 US-Treasury-ETFs.
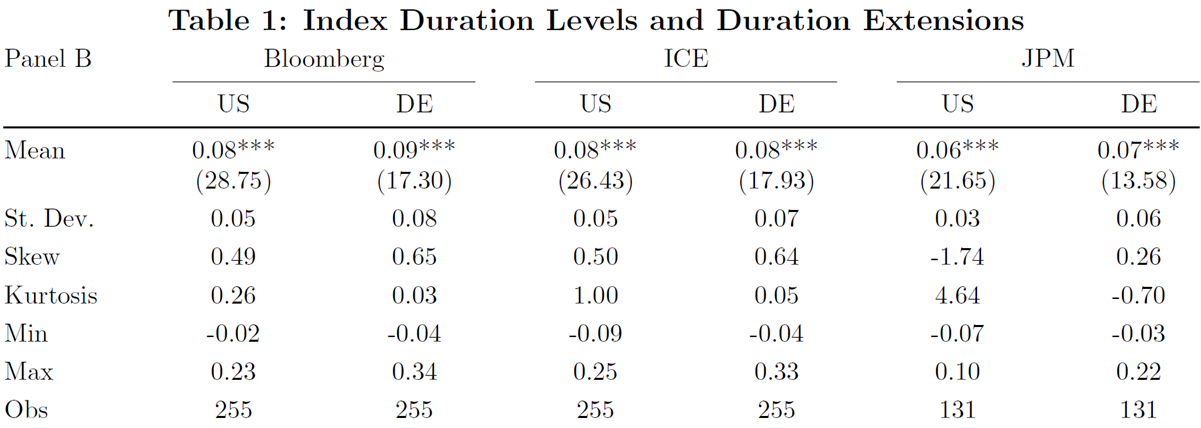
Die Indexanpassungen verlängern die Duration der betrachteten Benchmarks systematisch. Die durchschnittliche Duration Extension liegt je nach Indexanbieter zwischen 0,06 und 0,09 Jahren und ist auf dem 1%-Niveau statistisch signifikant. Die ETF-Bestandsdaten weisen auf Portfolioanpassungen hin: Der Umsatz bei US-Treasury-ETFs beträgt zum Monatsende rund 2%, gegenüber weniger als 0,5% an den übrigen Handelstagen. Die damit verbundene Handelsaktivität bündelt sich rund um den festgelegten Bewertungszeitpunkt des Index. In den USA entfallen am Monatsende 8,4% des täglichen Futuresvolumens auf die letzten 15 Minuten davor, gegenüber 2,7% an anderen Handelstagen. Auch in Deutschland verdichtet sich das Handelsvolumen in diesem Zeitfenster.
Quelle: Martinetti, Soebhag, Verwijmeren, 2026
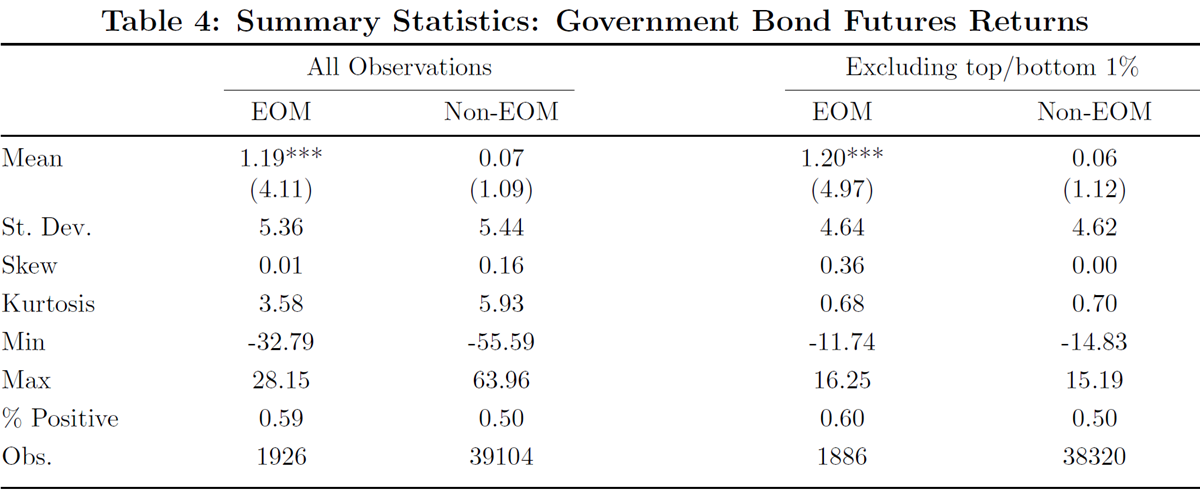
Duration-bereinigte Staatsanleihefutures erzielten zum Monatsende durchschnittlich 1,19 Basispunkte, gegenüber 0,07 Basispunkten an anderen Handelstagen. Auf den Monatsendtag entfallen damit 47% der durchschnittlichen Monatsrendite. Die Renditen steigen bis zum Bewertungszeitpunkt an und geben anschließend teilweise nach. Der Effekt fällt bei größeren Duration Extensions und höherer Zinsvolatilität stärker aus.
Quelle: Martinetti, Soebhag, Verwijmeren, 2026
Eine Änderung des Bloomberg-Bewertungszeitpunkts liefert zusätzliche Evidenz für den Zusammenhang zwischen Indexmethodik und Marktbewegungen. Nach der Verschiebung des Bewertungszeitpunkts für US-Dollar-Anleiheindizes verlagerte sich sowohl das Handelsvolumen zum Monatsende als auch die zugehörige Rendite in das neue Zeitfenster. Im deutschen Vergleichsmarkt und an den übrigen Handelstagen fiel diese Verschiebung deutlich geringer aus. Dies stützt die Einordnung des Effekts als benchmarkgetriebene Preiswirkung rund um das monatliche Rebalancing.
Absolut Research unterstützt institutionelle Investoren bei der Bewertung von Mandaten und der Selektion neuer Asset Manager mit der monatlich erscheinenden Publikationsreihe Absolut|ranking und den 360°-Analysen (Peer-/ Benchmark-/ Factor-/ Asset-Flow-/ Persistence-Analysen). Insgesamt analysiert Absolut|ranking mehr als 16.000 aktive und passive Strategien von 2.000 Asset Managern, aufgeteilt auf 34 Assetklassen und Marktsegmente sowie mehr als 200 Universen. Individuelle Mandate und Spezialfonds können ebenfalls untersucht werden.