Global-Macro-Strategien mit Machine Learning
Machine Learning kann im Makro-Investing einen eigenständigen Beitrag leisten, wenn die Modelle gezielt auf die Besonderheiten globaler Makromärkte zugeschnitten werden, zeigt eine Analyse von BlackRock. Im Mittelpunkt stehen Verfahren, die eine begrenzte Zahl eigenständiger Renditequellen, wechselnde Konjunktur- und Inflationsregime sowie die Übertragung lokaler Daten in handelbare Anlage-Exposures berücksichtigen.
Hierzu wurden drei Anwendungsfelder untersucht: Erstens wurden Makro-Assets und Datensätze länder- und marktübergreifend zusammengeführt. Diese Pooling-Methodik soll Zeitreihenmodelle robuster machen, indem sie eine größere Vielfalt historischer Regime und gemeinsame makroökonomische Muster einbezieht. Im Anwendungsbeispiel zur Steuerung des Zinsänderungsrisikos von Anleihen erhöhte das gepoolte Modell im Inflationsumfeld nach der Corona-Pandemie die Gewichtung von Inflationsindikatoren. Es erkannte den Regimewechsel schneller und erzielte höhere kumulierte Signalerträge als eine einfache Gleichgewichtung aller Signale und Modelle, die jeden Markt einzeln anhand seiner eigenen historischen Daten auswerten.
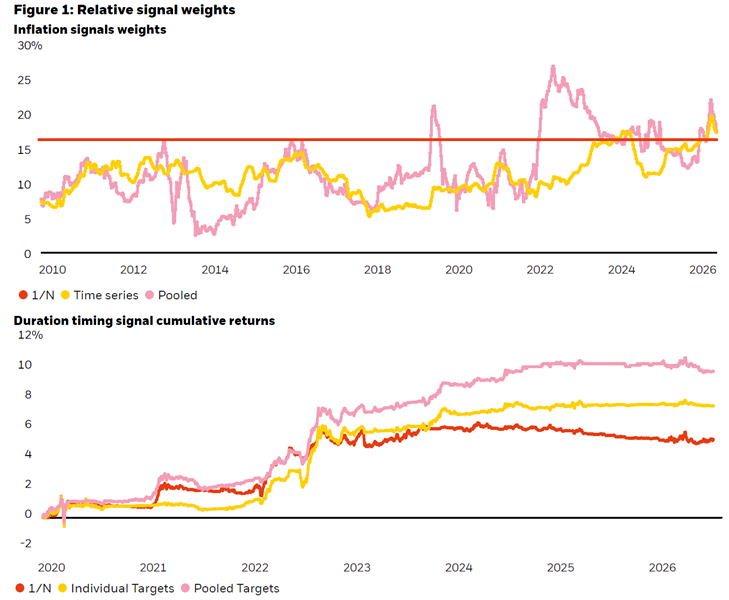
Quelle: BlackRock
Zweitens wurden Verfahren beschrieben, mit denen hochdimensionale lokale Daten zu investierbaren Signalen verarbeitet werden. Dazu zählen Informationen über Besucherfrequenzen, Extremwetterereignisse und regionale Wirtschaftsaktivität. Für Nordamerika wurden mehr als 1,8 Millionen physische Unternehmensstandorte 8.750 börsennotierten Unternehmen zugeordnet. Daraus können regionale Aktienkörbe entstehen, deren Entwicklung mit lokalen BIP-Überraschungen verglichen wird. Ergänzend werden Embeddings und Sprachmodelle verwendet, um regionale Branchen- und Konjunkturdaten systematisch relevanten Exposures zuzuordnen.
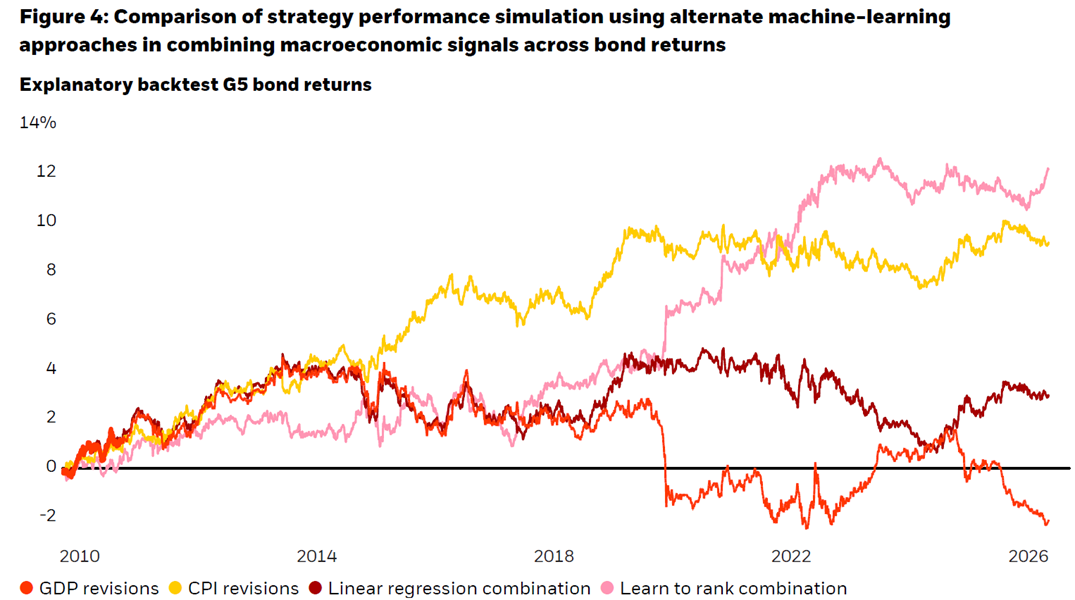
Drittens haben die Autoren Learn-to-rank-Modelle für Relative-Value-Strategien untersucht. Anhand von G5-Staatsanleihen sowie Inflations- und BIP-Revisionsdaten wird gezeigt, dass die Rangfolge von Renditeerwartungen für diesen Anwendungsfall geeignet sein kann. Im dargestellten simulationsbasierten Backtest blieb der Ansatz auch in späteren, volatileren Marktphasen belastbarer als eine multivariate lineare Regression.
Quelle: BlackRock
Absolut Research unterstützt institutionelle Investoren bei der Bewertung von Mandaten und der Selektion neuer Asset Manager mit der monatlich erscheinenden Publikationsreihe Absolut|ranking und den 360°-Analysen (Peer-/ Benchmark-/ Factor-/ Asset-Flow-/ Persistence-Analysen). Insgesamt analysiert Absolut|ranking mehr als 16.000 aktive und passive Strategien von 2.000 Asset Managern, aufgeteilt auf 34 Assetklassen und Marktsegmente sowie mehr als 200 Universen. Individuelle Mandate und Spezialfonds können ebenfalls untersucht werden.