Framework für die internationale Diversifikation von Aktienportfolios
Giovanni Bruno, Felix Goltz, Rahul Mahtani und Ioan Mirciov von Scientific Beta stellen ein Rahmenwerk vor, mit dem Investoren ihre regionalen Renditeerwartungen systematisch in Aktienallokationen überführen und internationale Diversifikation wieder stärker in den Mittelpunkt rücken können. Ausgangspunkt ist die zunehmende US-Konzentration der kapitalisierungsgewichteten Developed-Markets-Benchmarks. US-Aktien repräsentierten im Juni 2026 rund 70% des Indexgewichts, ihr Anteil am Portfoliorisiko lag bei rund 80%. Diese Konzentration wird als in Marktpreisen enthaltene Renditeerwartung interpretiert. Mittels Reverse Optimisation rekonstruieren die Autoren die Erwartungswerte, für die die beobachteten Benchmarkgewichte aus Mean-Variance-Sicht optimal wären. Die aktuellen Gewichte entsprechen dabei einer erwarteten jährlichen Mehrrendite von US-Aktien gegenüber Developed-ex-US-Aktien von rund zwei Prozentpunkten.
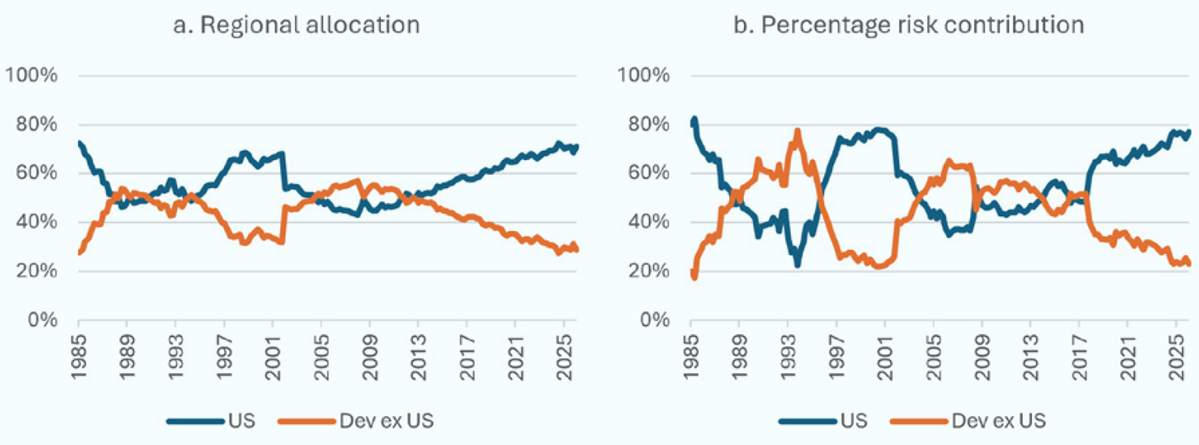
Quelle: Bruno, Goltz, Mahtani, Mirciov, 2026
Das Framework verbindet die in den Marktpreisen enthaltenen Renditeerwartungen mit den Annahmen des jeweiligen Investors. Ausgangspunkt sind die aus den Benchmarkgewichten abgeleiteten Gleichgewichtsrenditen. Der Investor formuliert anschließend seine eigene Einschätzung der regionalen Renditeaussichten. Entscheidend ist, wie hoch der Investor sein Vertrauen in die eigene Einschätzung ansetzt. Dieses Vertrauen bestimmt die Stärke der Abweichung von der Benchmark und lässt sich über ein Tracking-Error-Budget konkretisieren. Bei geringem Vertrauen bleibt die Allokation nahe an den Marktgewichten. Mit wachsendem Vertrauen erhält die eigene Renditeerwartung mehr Gewicht.
Für ihre empirische Illustration unterstellen die Autoren gleiche langfristige Renditeerwartungen für US-Aktien und Aktien entwickelter Märkte außerhalb der USA. Als Datengrundlage dienen SciBeta-Broad-Cap-Weighted-Indizes für den Zeitraum 2002 bis 2026. In der beispielhaften Annahme gleicher langfristiger Renditeerwartungen für US- und Developed-ex-US-Aktien sinkt das US-Gewicht bei einem Tracking Error von rund einem Prozent von etwa 71 auf 65%. Bei rund drei Prozent Tracking Error reduziert es sich auf etwa 58%. Über 1985 bis 2026 lagen die annualisierten Renditen der beiden alternativen Allokationen bei 10,6 beziehungsweise 10,7%, verglichen mit 10,4% für die Benchmark. Gleichzeitig gingen Volatilität und Maximum Drawdown zurück.
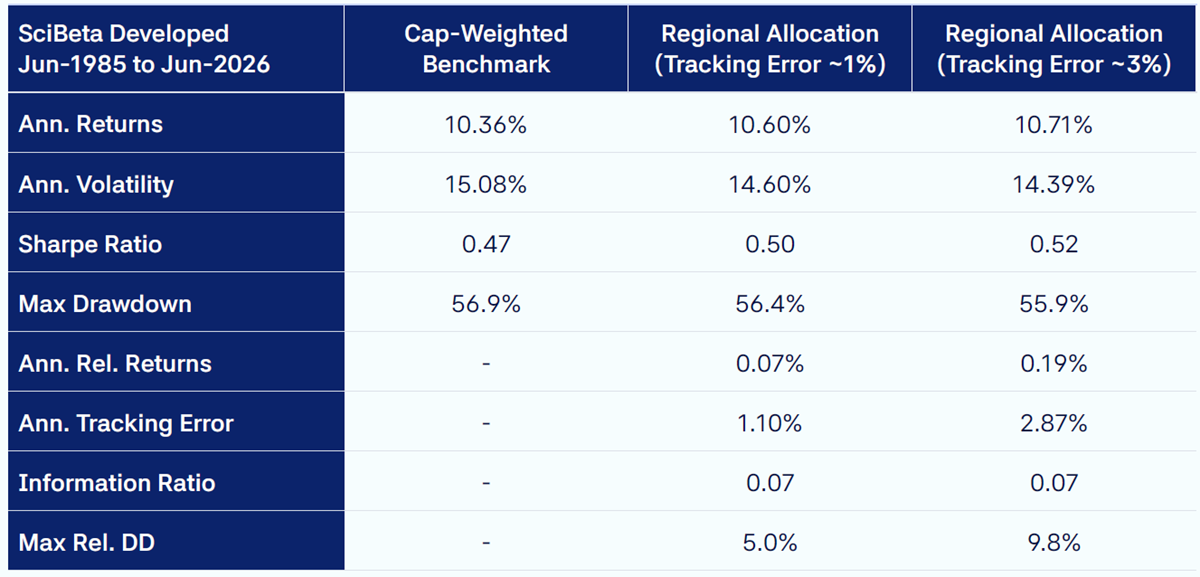
Quelle: Bruno, Goltz, Mahtani, Mirciov, 2026
Absolut Research unterstützt institutionelle Investoren bei der Bewertung von Mandaten und der Selektion neuer Asset Manager mit der monatlich erscheinenden Publikationsreihe Absolut|ranking und den 360°-Analysen (Peer-/ Benchmark-/ Factor-/ Asset-Flow-/ Persistence-Analysen). Insgesamt analysiert Absolut|ranking mehr als 16.000 aktive und passive Strategien von 2.000 Asset Managern, aufgeteilt auf 34 Assetklassen und Marktsegmente sowie mehr als 200 Universen. Individuelle Mandate und Spezialfonds können ebenfalls untersucht werden.